Cách tự nộp quyết toán thuế TNCN 2025 trên Dịch vụ công mới nhất 2026?
Theo hướng dẫn tại tiết 2.3 tiểu mục 2 Mục II Công văn 1296/CT-NVT năm 2026 trường hợp cá nhân tự nộp quyết toán thuế TNCN 2025 có thể thực hiện nộp trực tuyến thông qua Hệ thống Thông tin giải quyết thủ tục hành chính Cục Thuế - Bộ Tài chính (hay còn gọi là Dịch vụ công)
Dưới đây là hướng dẫn chi tiết cách tự quyết toán thuế TNCN 2025 trên Dịch vụ công như sau:
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính có địa chỉ:
https://dichvucong.gdt.gov.vn/tthc/homelogin

Bước 2: Đăng nhập bằng tài khoản thuế điện tử hoặc tài khoản định danh điện tử sau đó chọn "Cá nhân"


Bước 3: Tại màn hình chính, NNT lựa chọn mục “Thủ tục hành chính”
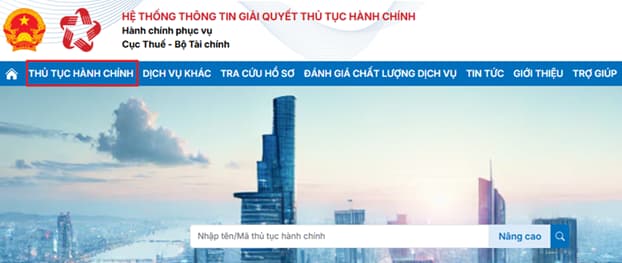
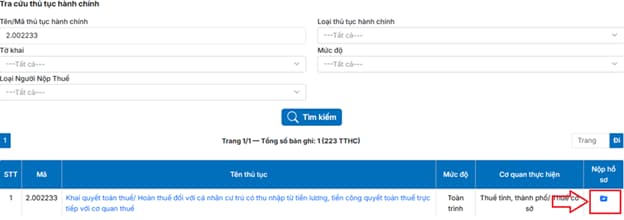
- Tại mục Tên/mã thủ tục hành chính, NNT nhập mã TTHC “2.002233”, tích “Tìm kiếm” để tìm kiếm thủ tục Khai quyết toán thuế/ Hoàn thuế đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công quyết toán thuế trực tiếp với cơ quan thuế
- NNT tích chọn “Nộp hồ sơ” để thực hiện kê khai, nộp hồ sơ
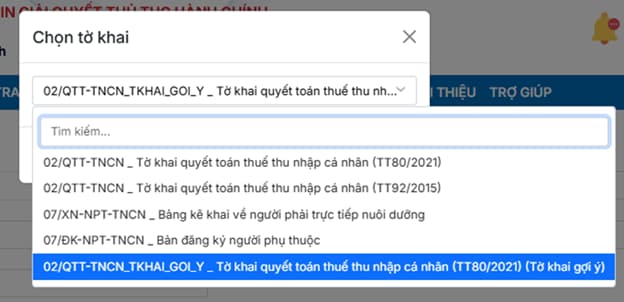
Bước 4: NNT lựa chọn tờ khai và tích “Tiếp tục”
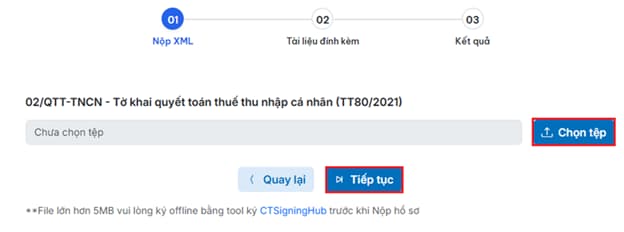
- Trường hợp NNT lựa chọn tờ khai 02/QTT-TNCN_Tờ khai quyết toán thuế thu nhập cá nhân (TT80/2021)
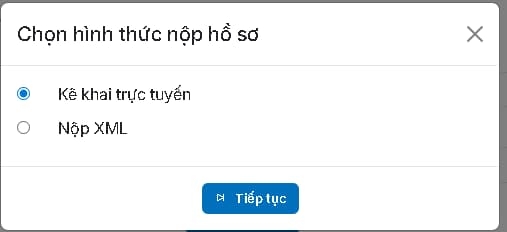
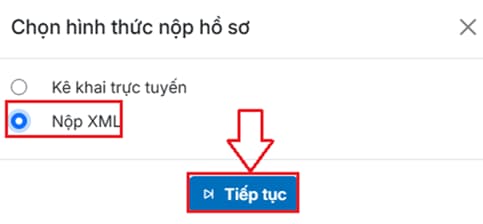
- NNT lựa chọn hình thức nộp hồ sơ và tích “Tiếp tục”
Bước 5: Người nộp thuế có thể chọn hình thức Kê khai trực tuyến hoặc Nộp XML
(1) Kê khai trực tuyến:
Kê khai trực tuyến: NNT thực hiện kê khai trực tiếp trên Hệ thống thông tin giải quyết thủ tục hành chính.
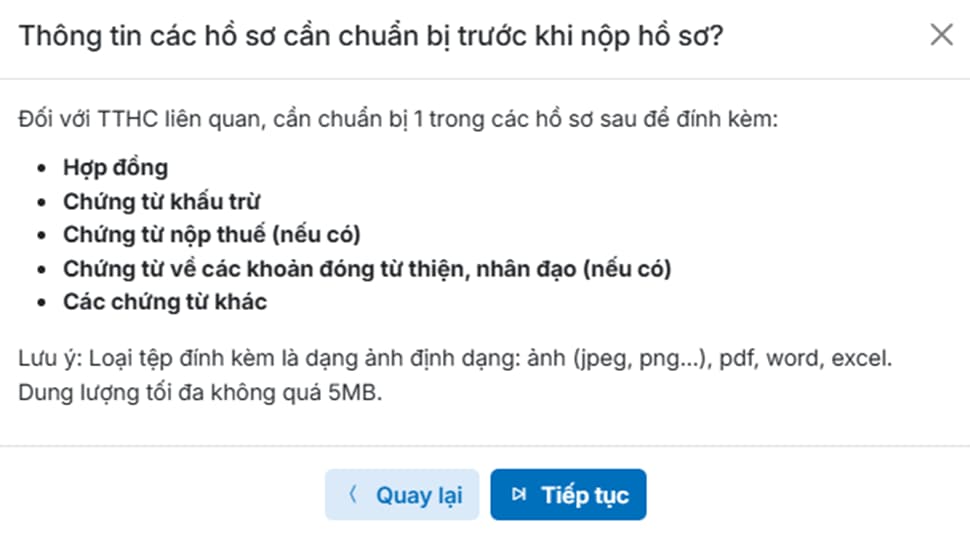
- Hệ thống sẽ hiển thị các hồ sơ liên quan NNT cần chuẩn bị trước khi nộp hồ sơ, NNT chọn “Tiếp tục” để kê khai.
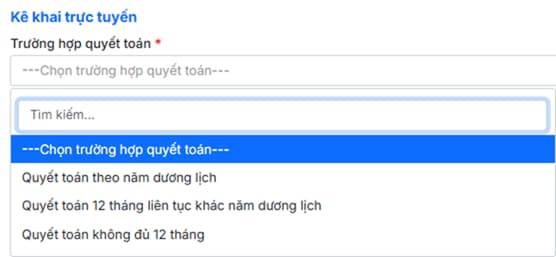
- NNT thực hiện kê khai phần thông tin chung như:
+ Trường hợp quyết toán: NNT lựa chọn trường hợp quyết toán tương ứng
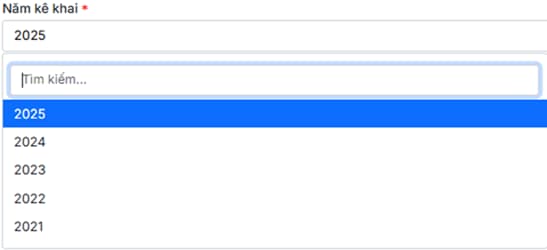
+ Năm kê khai: NNT lựa chọn năm thực hiện kê khai QTT TNCN, sau khi lựa chọn năm kê khai, hệ thống sẽ tự động hiển thị thời gian từ tháng đến tháng
+ NNT tích chọn trường hợp QTT để xác định cơ quan thuế quyết toán
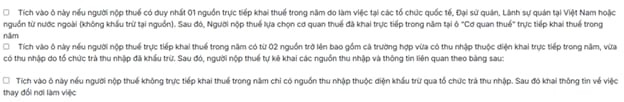
Sau khi chọn trường hợp QTT, hệ thống tự hiển thị cơ quan thuế quyết toán
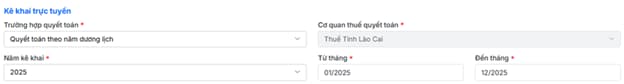
- NNT chọn “Tiếp tục” để chuyển màn hình kê khai tiếp theo
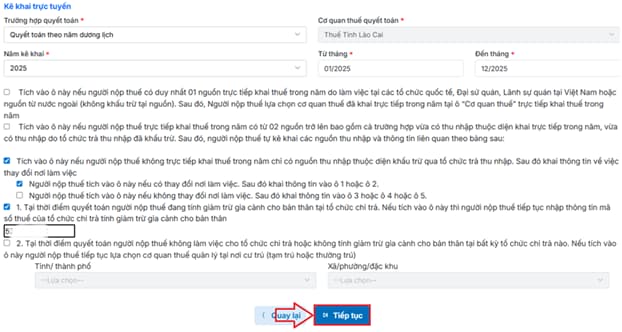
- Hệ thống sẽ hiển thị thông tin địa chỉ cư trú, số điện thoại, email của người nộp thuế, NNT thực hiện kiểm tra thông tin địa chỉ và sửa nếu thông tin chưa chính xác.
Trường hợp NNT có hồ sơ đề nghị giảm thuế do thiên tai, hỏa hoạn, bệnh hiểm nghèo thì tích vào ô “Tờ khai quyết toán thuế kèm theo hồ sơ giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo”.
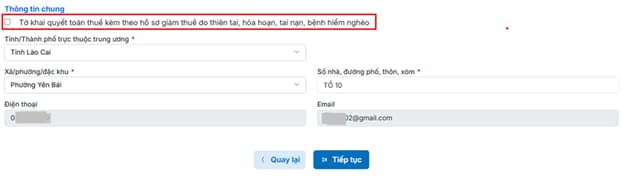
Sau đó chọn “Tiếp tục” để chuyển đến màn hình tiếp theo.
- NNT lựa chọn trường hợp có giảm trừ gia cảnh cho người phụ thuộc không và tích “Tiếp tục”
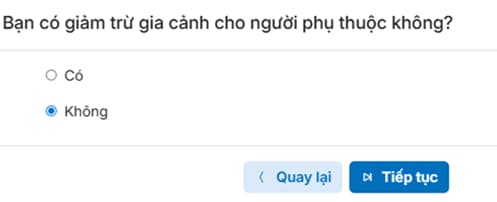
- Trường hợp tích “Có”, NNT thực hiện kê khai thông tin tại Bảng kê giảm trừ gia cảnh cho người phụ thuộc và tích “Tiếp tục”
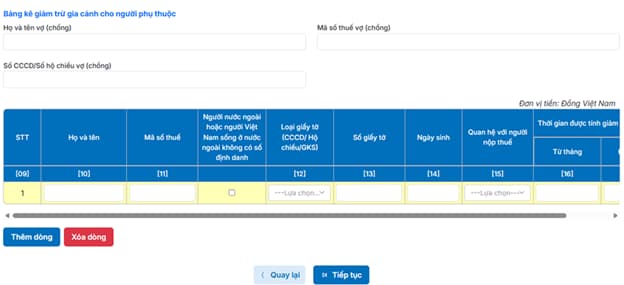
- Hệ thống chuyển đến màn hình kê khai thông tin thu nhập trên tờ khai quyết toán thuế, NNT thực hiện kê khai thông tin và tích chọn “Tiếp tục”.
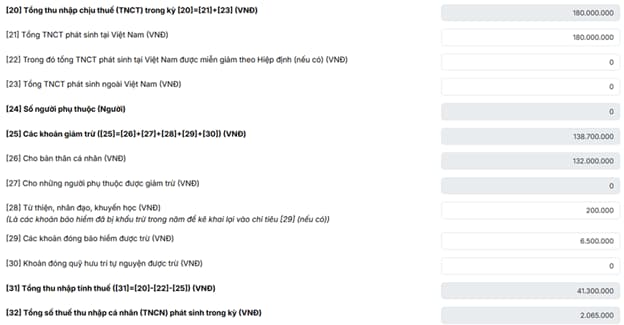
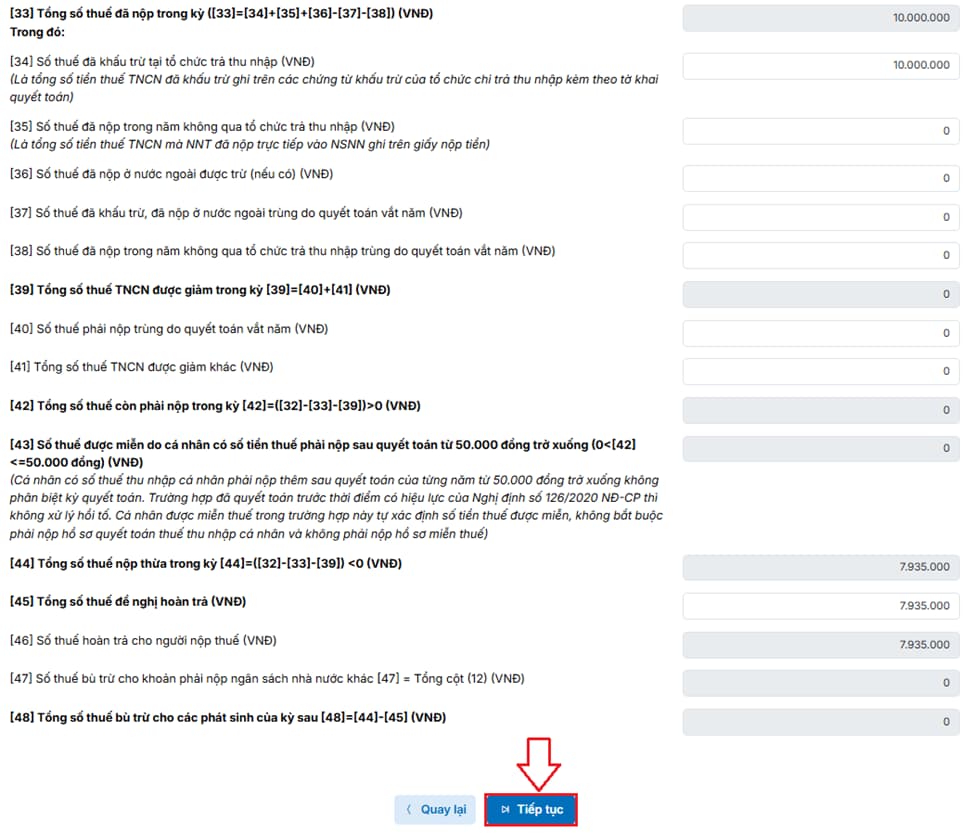
- NNT lựa chọn hình thức hoàn trả và nhập thông tin nhận tiền tương ứng với từng hình thức, sau đó chọn “Tiếp tục”
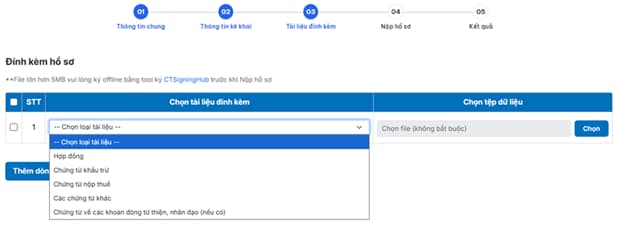
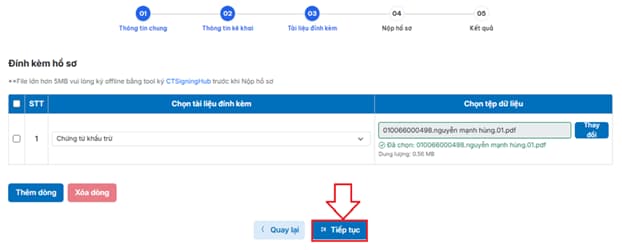
Sau khi đính kèm tài liệu xong, NNT chọn “Tiếp tục” để chuyển đến bước tiếp theo.
- Hệ thống hiển thị đầy đủ thông tin của tờ khai quyết toán thuế đã được NNT kê khai thông tin, NNT kiểm tra thông tin trên tờ khai.
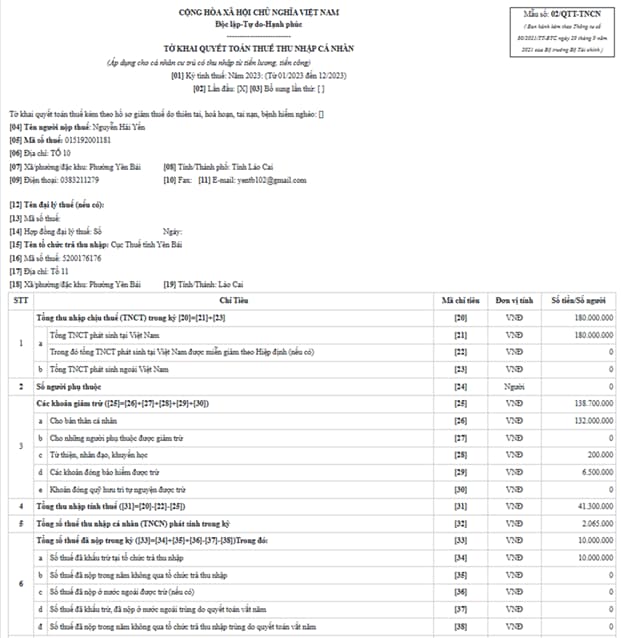
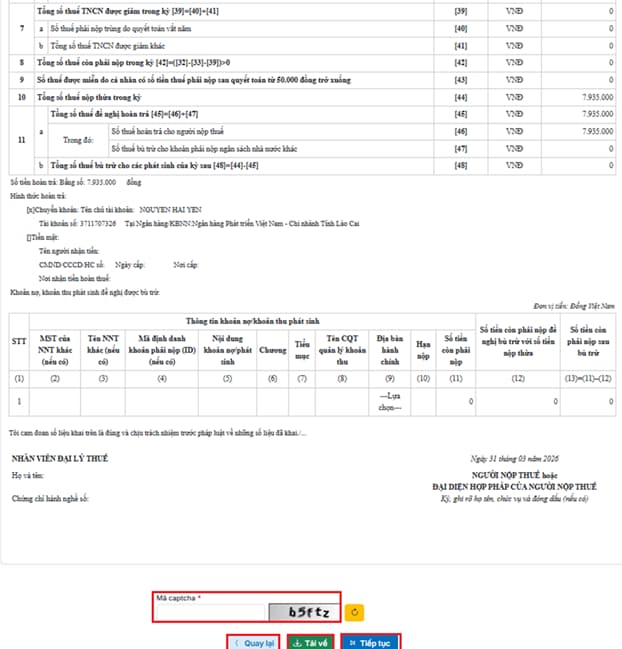
+ Trường hợp thông tin trên tờ khai chưa đúng, cần điều chỉnh NNT chọn quay lại để quay lại các bước trước để điều chỉnh thông tin.
+ Trường hợp thông tin trên tờ khai đúng, NNT chọn “Tải về” để tải file xml lưu trữ, nhập thông tin mã captcha và chọn “Tiếp tục” để nộp tờ khai.
(2) Nộp XML
- NNT lựa chọn hình thức nộp hồ sơ “Nộp XML” để nộp tờ khai dạng xml. NNT thực hiện kê khai trên ứng dụng HTKK và kết xuất dữ liệu dạng xml để nộp tờ khai.
NNT tích “Chọn tệp” để tải file tờ khai dạng xml và chọn “Tiếp tục” để chuyển đến bước tiếp theo.
Bước 6: Hệ thống gửi mã OTP về số điện thoại và địa chỉ email NNT đã đăng ký với cơ quan thuế, NNT nhập mã OTP nhận được và chọn “Tiếp tục” để nộp tờ khai.
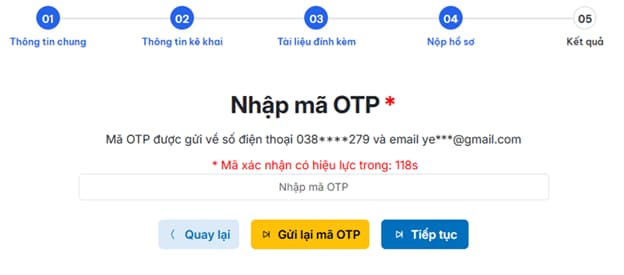
Sau khi bấm Tiếp tục, màn hình sẽ hiện ra đã nộp thành công thì lúc đó đã hoàn thành xong việc kê khai và nộp tờ khai trực tuyến qua trang dịch vụ công.
Trên đây là nội dung hướng dẫn Cách tự nộp quyết toán thuế TNCN 2025 trên Dịch vụ công mới nhất 2026
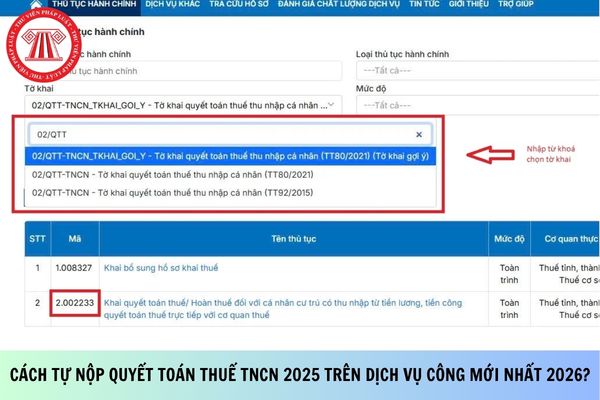
Cách tự nộp quyết toán thuế TNCN 2025 trên Dịch vụ công mới nhất 2026? (Hình từ Internet)
Không phát sinh chi trả thu nhập có phải nộp tờ khai quyết toán thuế TNCN không?
Căn cứ theo tiết d.1 điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP có quy định về các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế cụ thể như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
6. Các loại thuế, khoản thu khai quyết toán năm và quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp. Trường hợp chuyển đổi loại hình doanh nghiệp (không bao gồm doanh nghiệp nhà nước cổ phần hóa) mà doanh nghiệp chuyển đổi kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp được chuyển đổi thì không phải khai quyết toán thuế đến thời điểm có quyết định về việc chuyển đổi doanh nghiệp, doanh nghiệp khai quyết toán khi kết thúc năm. Cụ thể như sau:
...
d) Thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công; cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập; cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế. Cụ thể như sau:
d.1) Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền do tổ chức, cá nhân trả thu nhập chi trả, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế. Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải khai quyết toán thuế thu nhập cá nhân. Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống thì tổ chức mới có trách nhiệm quyết toán thuế theo ủy quyền của cá nhân đối với cả phần thu nhập do tổ chức cũ chi trả và thu lại chứng từ khấu trừ thuế thu nhập cá nhân do tổ chức cũ đã cấp cho người lao động (nếu có).
...
Theo đó, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế. Trường hợp không phát sinh trả thu nhập thì không phải khai quyết toán thuế TNCN.
Do đó, không phải nộp tờ khai quyết toán thuế TNCN trường hợp không phát sinh trả thu nhập.
Người nộp thuế được phép gia hạn nộp hồ sơ khai quyết toán thuế tối đa bao nhiêu ngày?
Căn cứ Điều 46 Luật Quản lý thuế 2019 quy định về gia hạn nộp hồ sơ khai thuế như sau:
Gia hạn nộp hồ sơ khai thuế
1. Người nộp thuế không có khả năng nộp hồ sơ khai thuế đúng thời hạn do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ thì được thủ trưởng cơ quan thuế quản lý trực tiếp gia hạn nộp hồ sơ khai thuế.
2. Thời gian gia hạn không quá 30 ngày đối với việc nộp hồ sơ khai thuế tháng, khai thuế quý, khai thuế năm, khai thuế theo từng lần phát sinh nghĩa vụ thuế; 60 ngày đối với việc nộp hồ sơ khai quyết toán thuế kể từ ngày hết thời hạn phải nộp hồ sơ khai thuế.
3. Người nộp thuế phải gửi đến cơ quan thuế văn bản đề nghị gia hạn nộp hồ sơ khai thuế trước khi hết thời hạn nộp hồ sơ khai thuế, trong đó nêu rõ lý do đề nghị gia hạn có xác nhận của Ủy ban nhân dân cấp xã hoặc Công an xã, phường, thị trấn nơi phát sinh trường hợp được gia hạn quy định tại khoản 1 Điều này.
...
Theo quy định trên, người nộp thuế không có khả năng nộp hồ sơ khai thuế đúng thời hạn do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ thì được thủ trưởng cơ quan thuế quản lý trực tiếp gia hạn nộp hồ sơ khai thuế.
Trong đó, Người nộp thuế được phép gia hạn nộp hồ sơ khai quyết toán thuế tối đa là 60 ngày kể từ ngày hết thời hạn phải nộp hồ sơ khai thuế.
Lưu ý: Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026, riêng quy định tại Điều 13 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/01/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];