Cách lập tờ khai 01/HT trên phần mềm HTKK phiên bản 5 4 3 chi tiết như thế nào?
Tờ khai 01/HT là Tờ khai Giấy đề nghị hoàn trả khoản thu ngân sách nhà nước theo quy định tại Thông tư 80/2021/TT-BTC.
Sau đây là các bước hướng dẫn lập tờ khai 01/HT trên ứng dụng HTKK phiên bản 5 4 3 mới nhất:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Kê khai/Hoàn thuế” chọn “Giấy ĐN hoàn trả khoản thu NSNN (01/HT)”
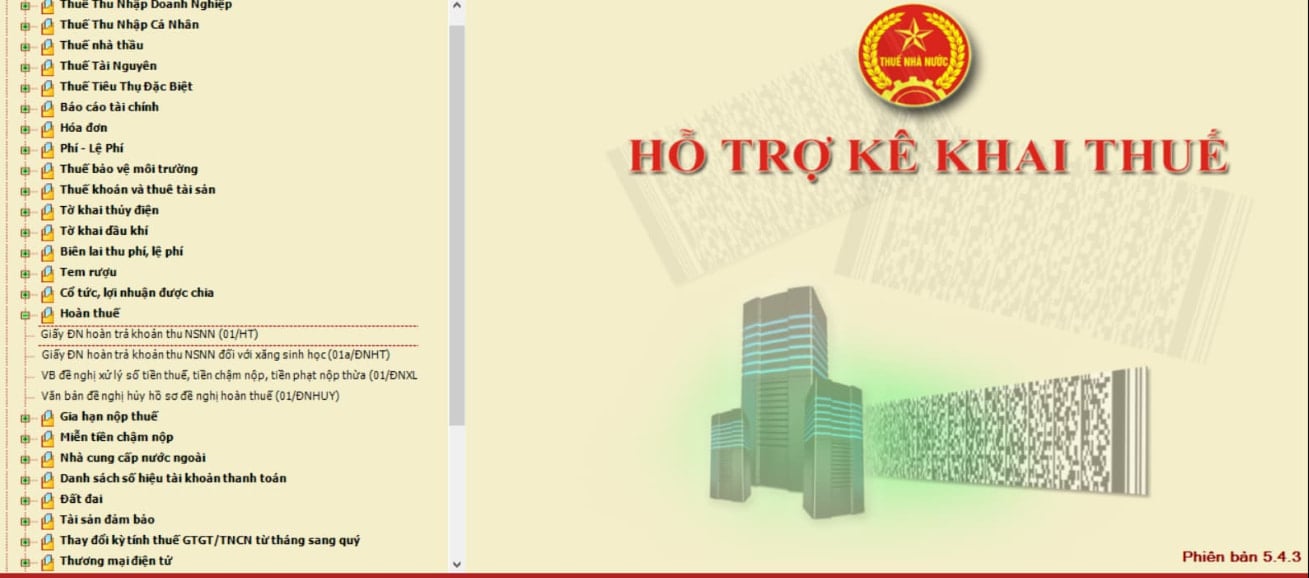
Màn hình kê khai sẽ hiển thị ra như sau:
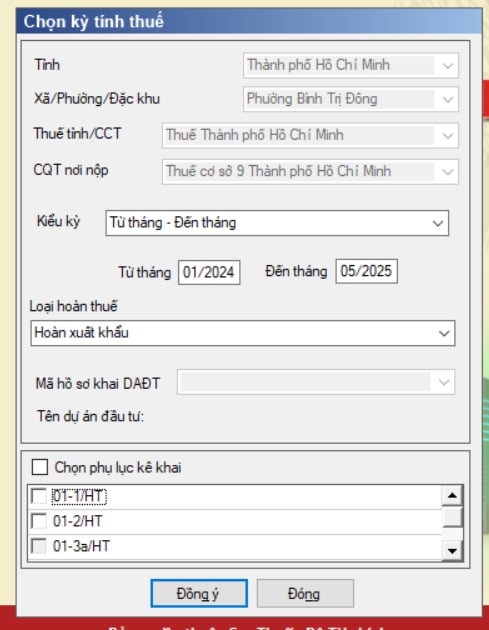
- Kỳ đề nghị hoàn: Cho phép kê khai đề nghị hoàn theo tháng, quý
+ Kỳ tháng: UD hiển thị Từ tháng đến tháng: mm/yyyy
• Nếu [Loại hoàn thuế] là Hoàn thuế GTGT của hoạt động sản xuất và cung ứng dịch vụ chịu thuế 5% thì kiểm tra “Từ tháng” phải >= tháng 07/2025 và “Từ tháng, Đến tháng” phải >= 12 tháng
+ Kỳ quý: UD hiển thị Từ quý đến quý: Qx/yyyy
• Nếu [Loại hoàn thuế] là Hoàn thuế GTGT của hoạt động sản xuất và cung ứng dịch vụ chịu thuế 5% thì kiểm tra “Từ quý” phải >= quý 3/2025 và “Từ quý, Đến quý” phải >= 4 quý
+ Từ kỳ, đến kỳ có thể khác loại kỳ (ví dụ: Từ kỳ là tháng, đến kỳ là quý)
- Chỉ tiêu [Loại hoàn thuế]: Chọn trong danh mục
- Mã hồ sơ khai DAĐT:
+ Bắt buộc chọn trong danh mục (danh mục các mã DADT được tích chọn tại chức năng Kê khai thông tin DADT cho tờ khai 02/GTGT và 01/HT) nếu chọn Loại hoàn thuế là “Hoàn dự án đầu tư” có kỳ đề nghị hoàn “đến kỳ” >= tháng 1/2021 hoặc >=quý 1/2021
+ Các trường hợp còn lại không nhập “Mã hồ sơ khai DAĐT”
- Cơ quan thuế nộp tờ khai:
+ Nếu NNT chọn loại hoàn thuế là “Hoàn dự án đầu tư”: Cơ quan thuế phải cùng với Cơ quan thuế quản lý nơi có dự án đầu tư (tại chức năng kê khai thông tin dự án đầu tư cho tờ 02/GTGT và 01/HT)
+ Nếu NNT chọn loại hoàn thuế khác “Hoàn dự án đầu tư”: Cơ quan thuế nộp tờ khai là CQT quản lý trực tiếp
Bước 3: Nhấn nút <Đồng ý>, hệ thống hiển thị màn hình kỳ kê khai như sau:
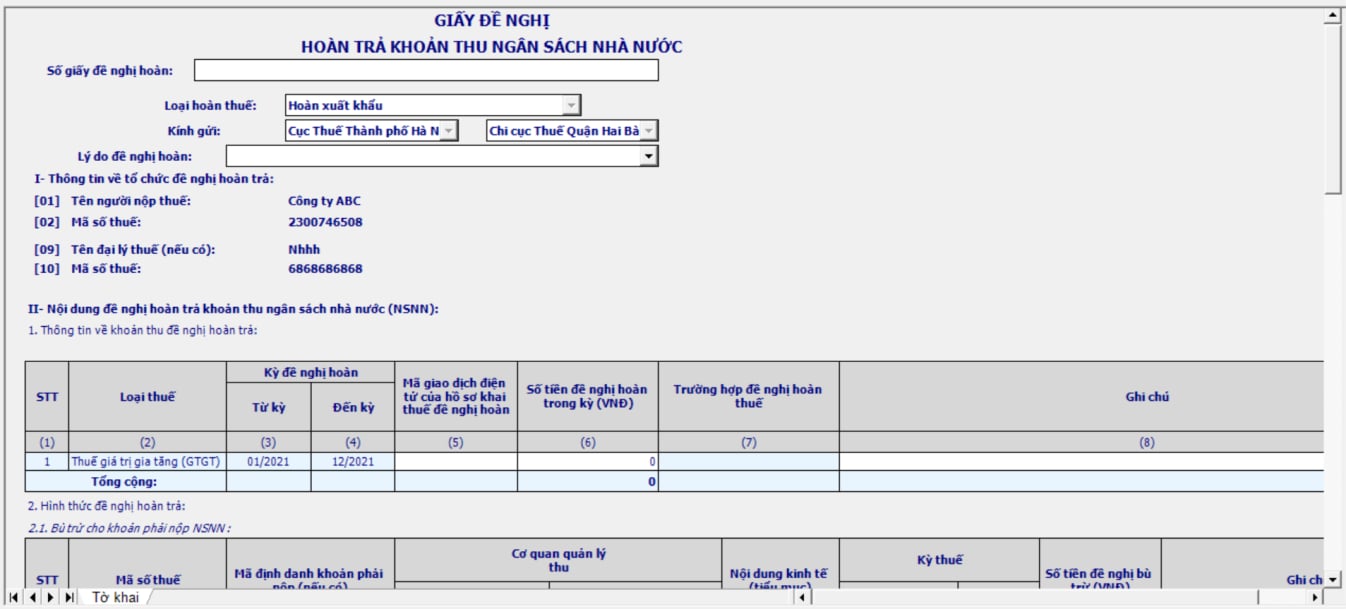
Bước 4: Điền chỉ tiêu:
- Chỉ tiêu [Số giấy đề nghị hoàn]: Nhập text, bắt buộc nhập.
- Loại hoàn thuế: Hiển thị theo loại hoàn thuế đã chọn
- Kính gửi: Mặc định là CQT đã chọn tại màn hình nhập ngày lập Giấy đề nghị
- Lý do đề nghị hoàn trả: Chọn trong danh mục, căn cứ theo [Loại hoàn thuế] để hiển thị đúng loại Lý do đề nghị hoàn trả.
* Nếu chọn Loại hoàn thuế là Hoàn xuất khẩu thì [Lý do đề nghị hoàn trả] hiển thị danh mục:
- Hoàn thuế GTGT đối với trường hợp xuất khẩu của CSKD thương mại (nếu thương mại xuất khẩu chiếm tỷ trọng chủ yếu - từ 50% trở lên)
- Hoàn thuế GTGT đối với trường hợp xuất khẩu của CSKD thương mại hoặc trực tiếp sản xuất có tỷ lệ xuất khẩu dưới 50%
- Hoàn thuế GTGT đối với trường hợp xuất khẩu của CSKD trực tiếp sản xuất (nếu sản xuất hàng xuất khẩu chiếm tỷ trọng chủ yếu - từ 50% trở lên)
* Nếu chọn Loại hoàn thuế là Hoàn dự án đầu tư thì [Lý do đề nghị hoàn trả] hiển thị danh mục:
- Hoàn thuế GTGT đối với dự án đầu tư khác
- Hoàn thuế GTGT đối với CSKD mới thành lập từ dự án đầu tư mới
- Hoàn thuế GTGT đối với CSKD đang hoạt động có dự án đầu tư mới cùng tỉnh/TP
- Hoàn thuế GTGT đối với CSKD đang hoạt động có dự án đầu tư mới khác tỉnh/TP
- Hoàn thuế GTGT đối với CSKD đang hoạt động có dự án đầu tư mở rộng cùng tỉnh/TP
- Hoàn thuế GTGT đối với CSKD đang hoạt động có dự án đầu tư mở rộng khác tỉnh/TP
* Nếu chọn Loại hoàn thuế là Hoàn ODA thì [Lý do đề nghị hoàn trả] hiển thị danh mục:
- Hoàn thuế GTGT ODA do chủ chương trình, dự án trực tiếp quản lý và chủ chương trình, dự án nộp hồ sơ hoàn
- Hoàn thuế GTGT ODA do chủ chương trình, dự án trực tiếp quản lý và nhà thầu chính nộp hồ sơ hoàn
- Hoàn thuế GTGT ODA do chủ chương trình, dự án trực tiếp quản lý và đơn vị khác nộp hồ sơ hoàn
- Hoàn thuế GTGT ODA do nhà tài trợ trực tiếp quản lý và nhà tài trợ/VP đại diện nhà tài trợ/Tổ chức khác nộp hồ sơ hoàn
- Hoàn thuế GTGT ODA do nhà tài trợ trực tiếp quản lý và nhà thầu chính nộp hồ sơ hoàn
* Nếu chọn Loại hoàn thuế là Hoàn viện trợ không thuộc hỗ trợ phát triển chính thức thì [Lý do đề nghị hoàn trả] là Hoàn thuế GTGT đối với hàng hóa, dịch vụ mua trong nước bằng nguồn tiền viện trợ không hoàn lại không thuộc hỗ trợ phát triển chính thức
* Nếu chọn Loại hoàn thuế là Hoàn viện trợ quốc tế khẩn cấp thì [Lý do đề nghị hoàn trả] là Hoàn thuế GTGT đối với hàng hóa, dịch vụ mua trong nước bằng nguồn tiền viện trợ quốc tế khẩn cấp để cứu trợ và khắc phục hậu quả thiên tai tại Việt Nam
* Nếu chọn Loại hoàn thuế là Hoàn thuế cho đối tượng hưởng ưu đãi miễn trừ ngoại giao thì [Lý do đề nghị hoàn trả] là Hoàn thuế GTGT đối với đối tượng hưởng ưu đãi miễn trừ ngoại giao
* Nếu chọn Loại hoàn thuế là Hoàn thuế đối với NHTM là đại lý hoàn thuế GTGT cho khách xuất cảnh thì [Lý do đề nghị hoàn trả] là Hoàn thuế GTGT đối với NHTM là đại lý hoàn thuế cho khách xuất cảnh
* Nếu chọn loại hoàn thuế là Hoàn thuế theo quyết định của cơ quan có thẩm quyền thì [Lý do đề nghị hoàn trả] là Hoàn thuế GTGT đối với cơ sở kinh doanh có quyết định xử lý hoàn thuế của cơ quan có thẩm quyền theo quy định của pháp luật
* Nếu chọn loại hoàn thuế là Hoàn khi chuyển đổi sở hữu, chuyển đổi doanh nghiệp, sáp nhập, hợp nhất, chia, tách, giải thể, phá sản, chấm dứt HĐ thì [Lý do đề nghị hoàn trả] là
- Hoàn thuế GTGT không thuộc diện kiểm tra tại trụ sở NNT khi giải thể, phá sản
- Hoàn thuế GTGT CQT phải kiểm tra tại trụ sở NNT khi giải thể, phá sản”.
* Nếu chọn loại hoàn thuế là Hoàn thuế GTGT của hoạt động sản xuất và cung ứng dịch vụ chịu thuế 5% thì [Lý do đề nghị hoàn trả] là:
- Hoàn thuế GTGT của CSKD chỉ sản xuất và cung ứng dịch vụ chịu thuế 5%
- Hoàn thuế GTGT của CSKD vừa sản xuất và cung ứng dịch vụ chịu thuế 5% vừa có hoạt động khác
I- Thông tin về tổ chức đề nghị hoàn trả:
+ Các chỉ tiêu [01], [02], [03], [04], [05], [06], [07], [08], [09], [10], [11]: Lấy từ thông tin chung.
+ Thông tin về dự án đầu tư: UD hiển thị theo thông tin mã dự án đầu tư đã nhập trong chức năng kê khai thông tin dự án đầu tư
II- Nội dung đề nghị hoàn trả khoản thu ngân sách nhà nước (NSNN)
1. Thông tin về khoản thu đề nghị hoàn trả
+ Cột (1) STT: Tự động tăng
+ Cột (2) Loại thuế: Mặc định là: Loại thuế giá trị gia tăng (GTGT), không cho sửa.
+ (3) Kỳ đề nghị hoàn thuế - Từ kỳ: Tự động lấy thông tin Từ kỳ đề nghị hoàn ở phần header, không cho phép sửa
+ (4) Kỳ đề nghị hoàn thuế - Đến kỳ: Tự động lấy thông tin Đến kỳ đề nghị hoàn ở phần header, không cho phép sửa
+ (5) Mã giao dịch điện tử của hồ sơ khai thuế đề nghị hoàn: NNT tự nhập dạng text, cấu trúc mã giao dịch điện tử là 17 ký tự
+ (6) Số tiền đề nghị hoàn trong kỳ (VNĐ): Nhập số, không âm, kiểm tra không nhỏ hơn 300 triệu
+ (7) Trường hợp đề nghị hoàn: Tự động hiển thị theo lý do đề nghị hoàn thuế đã chọn, không cho sửa
+ (8) Ghi chú: NNT tự nhập dạng text
+ Tổng cộng: Tự động tính tổng Số tiền đề nghị hoàn trong kỳ (VNĐ), không cho sửa
2. Hình thức đề nghị hoàn trả: Nếu có nhập thì phải nhập các chỉ tiêu bắt buộc nhập
2.1. Bù trừ cho khoản phải nộp NSNN
+ (1) STT: Tự động tăng giảm khi thêm hoặc bớt dòng.
+ (2) Mã số thuế: Cho phép NNT nhập, kiểm tra cấu trúc mã số thuế
+ (3) Mã định danh khoản phải nộp (nếu có): Cho phép nhập, NNT không có mã định dạng thì để trống
+ (4) Cơ quan quản lý thu: Chọn trong danh mục CQT
+ (5) Nội dung kinh tế (tiểu mục): Chọn trong danh mục tiểu mục
+ (6) Kỳ thuế: Chọn trong danh mục 4 kiểu kỳ: tháng, quý, năm, LPS
++ Tháng: Nhập định dạng mm/yyyy
++ Quý: Nhập định dạng Qx/yyyy
++ Năm: Nhập định dạng yyyy
++ LPS: Nhập định dạng dd/mm/yyyy
+ (7) Số tiền đề nghị bù trừ (VNĐ): NNT nhập dạng số, không âm
+ (8) Ghi chú: Chọn trong danh mục
++ Kiểm toán nhà nước
++ Thanh tra tài chính
++ Thanh tra chính phủ
++ Cơ quan có thẩm quyền khác (nếu có)
++ Khác: Nếu chọn khác thì cho nhập text
+ TỔNG CỘNG: Tự động tính tổng cộng cột Số tiền đề nghị bù trừ (VNĐ). Kiểm tra tổng (7)<= Số tiền đề nghị hoàn tổng cột (6) phần 1
2.2. Hoàn trả trực tiếp
+ Chuyển khoản: Tài khoản số:........................Tại Ngân hàng (KBNN).......: NNT nhập dạng text
++ Chuyển khoản: checkbox, mặc định là tích chọn
++ Chủ tài khoản: nhập text, tối đa 200 ký tự, bắt buộc nhập nếu tích chọn “Chuyển khoản”
++ Tài khoản số: Nhập text, bắt buộc nhập nếu tích chọn “Chuyển khoản”
++ Ngân hàng: Nhập text, bắt buộc nhập nếu tích chọn “Chuyển khoản”
+ Tiền mặt: Nơi nhận tiền hoàn thuế: Kho bạc Nhà nước: Khóa không cho chọn
III- Tài liệu gửi kèm: (ghi rõ tên tài liệu, bản chính, bản sao): Nhập Text, cho phép nhập nhiều dòng.
- Nếu chọn Loại “Hoàn dự án đầu tư” và “đến kỳ” >= tháng 1/2021 hoặc >=quý 1/2021 thì bắt buộc nhập thêm các thông tin sau (trong chức năng kê khai thông tin dự án đầu tư cho tờ khai 02/GTGT và 01/HT):
+ Mã hồ sơ khai DAĐT: Là giá trị duy nhất tính theo mã số thuế của chủ đầu tư trên ứng dụng, không phụ thuộc vào kỳ tính thuế; định dạng số tự nhiên, bắt buộc nhập, tối đa 12 số, cho phép kê khai nhiều tờ khai có mã hồ sơ khai dự án đầu tư khác nhau trong cùng 1 kỳ tính thuế.
+ Cơ quan thuế quản lý nơi có DAĐT: Mặc định hiển thị theo CQT của NNT (CQT của NNT trên trường Cơ quan thuế ở màn hình chọn tờ khai), không cho sửa
+ Tên dự án, Địa chỉ thực hiện dự án, Tên chủ đầu tư dự án: NNT tự nhập dạng text, tối đa 200 ký tự
+ MST chủ dự án đầu tư: Bắt buộc nhập. Hỗ trợ tự động hiển thị MST đăng nhập, cho phép sửa, kiểm tra đúng định dạng MST
+ Văn bản phê duyệt DAĐT:
++ Số: Cho phép nhập, tối đa 200 ký tự
++ Ngày: Cho phép nhập, định dạng dd/mm/yyyy
++ Cơ quan ban hành: Cơ quan ban hành văn bản phê duyệt dự án đầu tư: Cho phép nhập, tối đa 200 ký tự + Ngày Dự án đầu tư hoàn thành: Bắt buộc nhập, định dạng dd/mm/yyyy
Trên đây là các bước hướng dẫn lập tờ khai 01/HT trên ứng dụng HTKK phiên bản 5 4 3 mới nhất.
Lập tờ khai 01/HT trên HTKK phiên bản 5 4 3 như thế nào? Hướng dẫn lập tờ khai? (Hình từ Internet)
Trách nhiệm của cơ quan thuế quản lý khoản thu ngân sách nhà nước theo Thông tư 80?
Căn cứ khoản 3 Điều 5 Thông tư 80/2021/TT-BTC thì trách nhiệm của cơ quan thuế quản lý khoản thu ngân sách nhà nước bao gồm:
- Tiếp nhận hồ sơ khai thuế, gia hạn nộp hồ sơ khai thuế và thực hiện xử phạt vi phạm pháp luật về thuế liên quan đến nộp hồ sơ khai thuế của người nộp thuế đối với khoản thu được giao quản lý.
- Tính tiền chậm nộp, điều chỉnh tiền chậm nộp của người nộp thuế đối với khoản thu được giao quản lý. Trường hợp quy định tại điểm b, c khoản 2 Điều 13 Thông tư 80/2021/TT-BTC thì tiền chậm nộp được tính, điều chỉnh tại cơ quan thuế quản lý trực tiếp.
- Hướng dẫn, đôn đốc người nộp thuế nộp tiền vào ngân sách nhà nước đối với khoản thu được giao quản lý.
- Thực hiện các biện pháp đôn đốc nợ thuế, cưỡng chế nợ thuế đối với khoản thu được giao quản lý.
- Tiếp nhận và giải quyết hồ sơ đề nghị miễn tiền chậm nộp, không tính tiền chậm nộp, gia hạn nộp thuế đối với khoản thu được giao quản lý theo quy định tại Điều 22, Điều 23, Điều 24 Thông tư 80/2021/TT-BTC.
- Tiếp nhận và giải quyết văn bản đề nghị xử lý số tiền nộp thừa của người nộp thuế đối với khoản thu được giao quản lý theo quy định tại Điều 25, Điều 26 Thông tư 80/2021/TT-BTC.
- Tiếp nhận và giải quyết hồ sơ hoàn thuế giá trị gia tăng đối với dự án đầu tư được giao quản lý theo quy định tại mục 1 Chương V Thông tư 80/2021/TT-BTC.
- Tiếp nhận và giải quyết hồ sơ hoàn thuế nộp thừa đối với khoản thu được giao quản lý theo quy định tại mục 2 Chương V Thông tư 80/2021/TT-BTC.
- Tiếp nhận và giải quyết hồ sơ miễn thuế, giảm thuế của người nộp thuế đối với khoản thu được giao quản lý theo quy định tại Chương VI Thông tư 80/2021/TT-BTC.
- Thực hiện thanh tra, kiểm tra đối với người nộp thuế có khoản thu được giao quản lý và xử phạt vi phạm pháp luật phát hiện qua thanh tra, kiểm tra (nếu có).
- Trường hợp người nộp thuế thuộc phạm vi phân bổ nghĩa vụ thuế đối với khoản thu quy định điểm đ khoản 1 Điều 13, Điều 15, điểm d khoản 1 Điều 17 Thông tư 80/2021/TT-BTC thì cơ quan thuế quản lý khoản thu ngân sách nhà nước thực hiện thêm các nhiệm vụ như cơ quan thuế quản lý trực tiếp đối với người nộp thuế có khoản thu được phân bổ theo quy định tại điểm k khoản 1 Điều 5 Thông tư 80/2021/TT-BTC.
Cơ quan thuế có tổ chức thu ngân sách nhà nước không?
Căn cứ khoản 1 Điều 55 Luật Ngân sách nhà nước 2015 quy định như sau:
Tổ chức thu ngân sách nhà nước
1. Cơ quan thu ngân sách là cơ quan tài chính, cơ quan thuế, cơ quan hải quan và cơ quan khác được cơ quan nhà nước có thẩm quyền giao hoặc ủy quyền tổ chức thực hiện nhiệm vụ thu ngân sách nhà nước.
...
Theo đó, căn cứ theo quy định trên cơ quan thu ngân sách nhà nước bao gồm:
- Cơ quan tài chính;
- Cơ quan thuế;
- Cơ quan hải quan;
- Cơ quan khác được cơ quan nhà nước có thẩm quyền giao hoặc ủy quyền tổ chức thực hiện nhiệm vụ thu ngân sách nhà nước.
Như vậy, cơ quan thuế là cơ quan thu ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];