Cách đóng thuế đất online 2025 trên Cổng Dịch vụ công quốc gia?
Bài viết này hướng dẫn cách đóng thuế đất online 2025 trên Cổng Dịch vụ công quốc gia mà bạn có thể tham khảo.
Dưới đây là hướng dẫn trình tự thực hiện:
Bước 1:
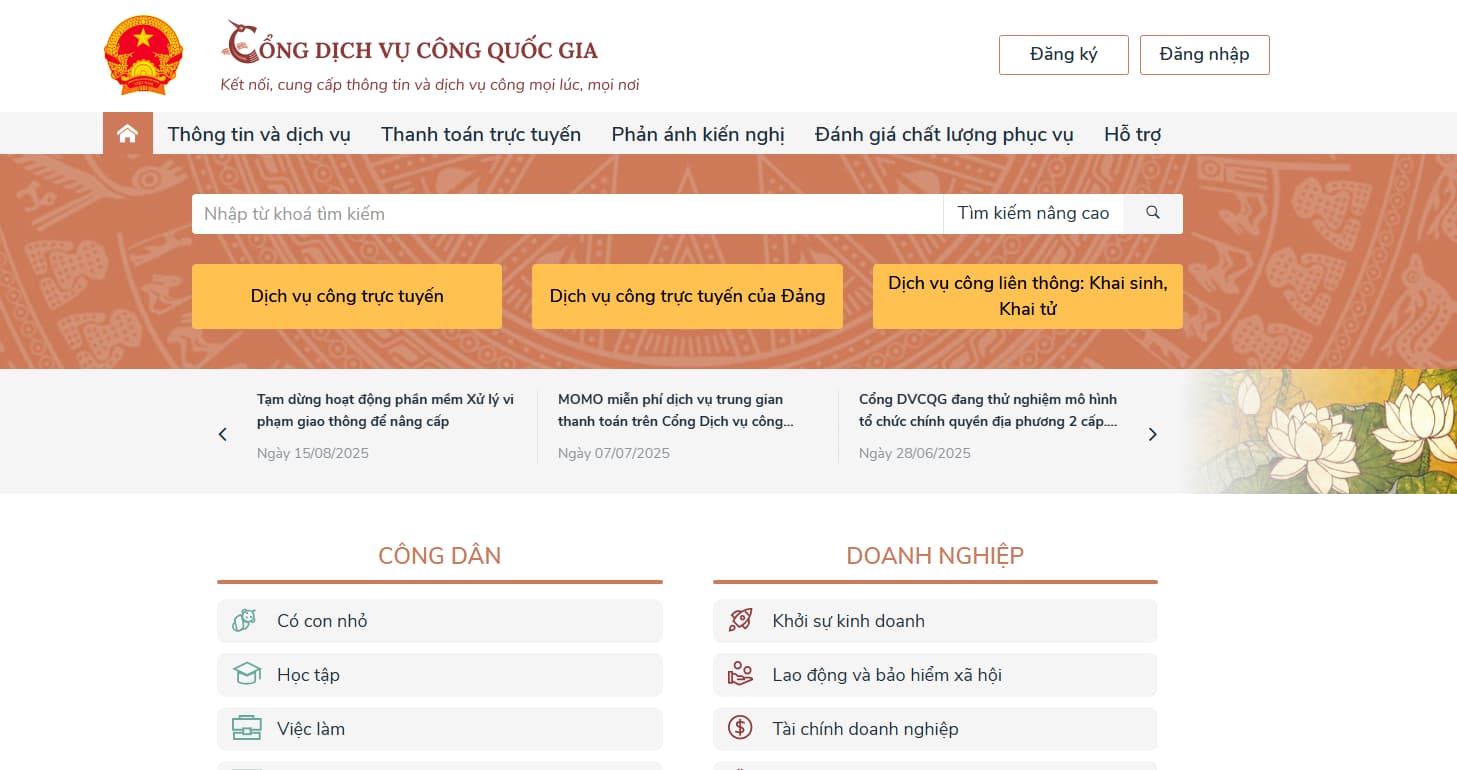
Người nộp thuế truy cập vào Cổng Dịch vụ công quốc gia theo địa chỉ:
https://dichvucong.gov.vn/p/home/dvc-trang-chu.html
Giao diện của Cổng dịch vụ công quốc gia hiển thị như sau:
Bước 2:
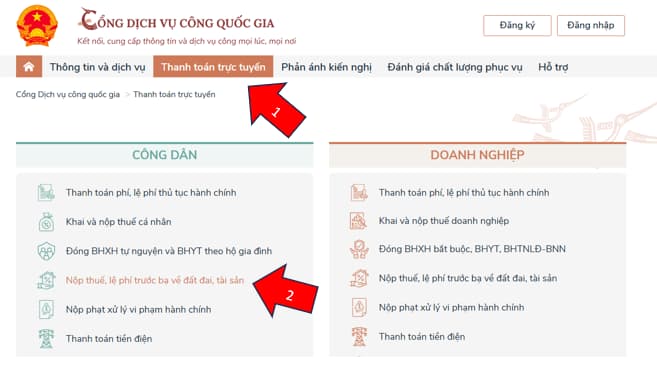
Người nộp thuế chọn tab "Thanh toán trực tuyến". Tại ô Công dân, tiếp tục nhấn chọn "Nộp thuế, lệ phí trước bạ về đất đai, tài sản".
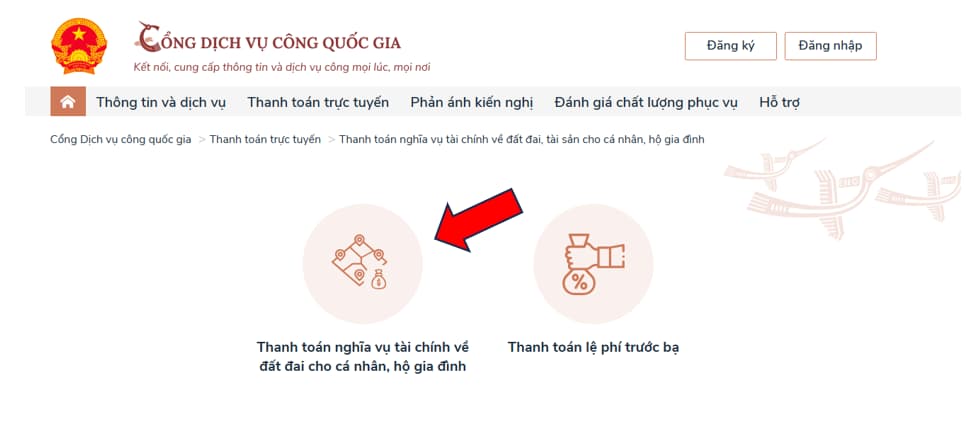
Bước 3: Người nộp thuế chọn "Thanh toán nghĩa vụ tài chính về đất đai cho cá nhân, hộ gia đình"
Bước 4: Thực hiện Đăng nhập bằng tài khoản Cổng dịch vụ công quốc gia đã có. Nếu chưa có thì nhấn vào nút Đăng ký.

Người nộp thuế chọn một trong 3 tài khoản muốn sử dụng để đăng nhập vào Cổng dịch vụ công quốc gia.
Bước 5:
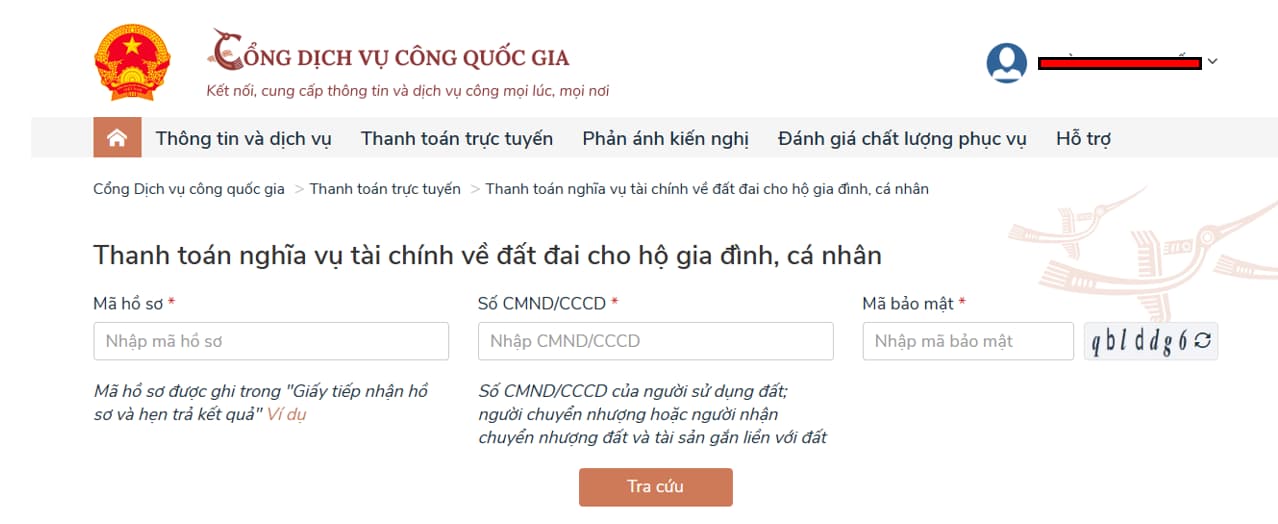
Người nộp thuế tiến hành nhập các thông tin sau:
(1) Mã hồ sơ (mã hồ sơ được ghi trong Giấy tiếp nhận hồ sơ và hẹn trả kết quả).
(2) Số CMND/CCCD
(3) Mã bảo mật
Sau đó nhấn "Tra cứu". Lúc này, hệ thống sẽ hiển thị thông tin về nội dung các khoản nộp NSNN, người nộp thuế nhấn chọn "Thanh toán".
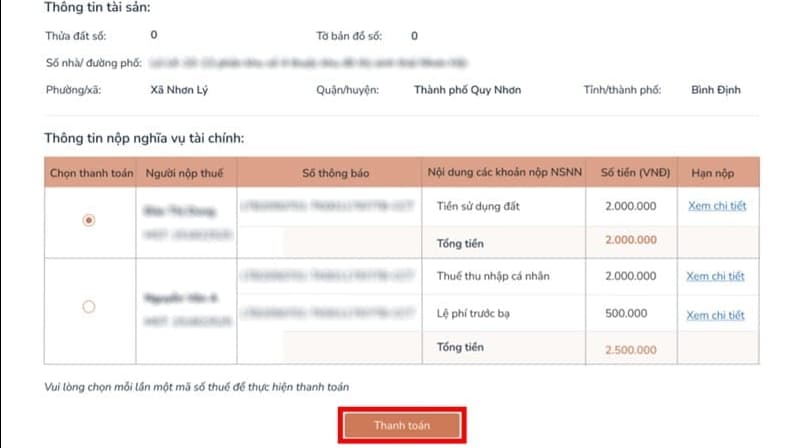
Bước 6: Người nộp thuế chọn ngân hàng hoặc ví điện tử và tiếp tục nhấn Thanh toán để hoàn tất thủ tục nộp thuế.

Trên đây là hướng dẫn cách đóng thuế đất online 2025 trên Cổng dịch vụ công quốc gia mà bạn có thể tham khảo.
Cách đóng thuế đất online 2025 trên Cổng Dịch vụ công quốc gia? (Hình từ Internet)
Thời hạn nộp thuế sử dụng đất nông nghiệp và thời hạn nộp thuế sử dụng đất phi nông nghiệp có giống nhau không?
Căn cứ khoản 1 Điều 18 Nghị định 126/2020/NĐ-CP quy định như sau:
Thời hạn nộp thuế đối với các khoản thu thuộc ngân sách nhà nước từ đất, tiền cấp quyền khai thác tài nguyên nước, tài nguyên khoáng sản, tiền sử dụng khu vực biển, lệ phí trước bạ, lệ phí môn bài
1. Thuế sử dụng đất phi nông nghiệp
a) Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp của cơ quan thuế.
Từ năm thứ hai trở đi, người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31 tháng 10.
b) Thời hạn nộp tiền thuế chênh lệch theo xác định của người nộp thuế tại Tờ khai tổng hợp chậm nhất là ngày 31 tháng 3 năm dương lịch tiếp theo năm tính thuế.
c) Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất phi nông nghiệp.
2. Thuế sử dụng đất nông nghiệp
a) Thời hạn nộp thuế lần đầu: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất nông nghiệp của cơ quan thuế.
b) Từ năm thứ hai trở đi, người nộp thuế được chọn nộp tiền thuế sử dụng đất nông nghiệp một lần hoặc hai lần trong năm. Trường hợp người nộp thuế chọn nộp thuế một lần trong năm thì thời hạn nộp thuế là ngày 31 tháng 5.
Trường hợp người nộp thuế chọn nộp thuế hai lần trong năm thì thời hạn nộp thuế cho từng kỳ như sau: kỳ thứ nhất nộp 50% chậm nhất là ngày 31 tháng 5; kỳ thứ hai nộp đủ phần còn lại chậm nhất là ngày 31 tháng 10.
c) Thời hạn nộp thuế đối với hồ sơ khai điều chỉnh chậm nhất là 30 ngày, kể từ ngày ban hành thông báo nộp thuế sử dụng đất nông nghiệp.
d) Trường hợp địa phương có mùa vụ thu hoạch sản phẩm nông nghiệp không trùng với thời hạn nộp thuế quy định tại khoản này thì cơ quan thuế được phép lùi thời hạn nộp thuế không quá 60 ngày so với thời hạn quy định tại khoản này.
Theo quy định trên, thời hạn nộp thuế sử dụng đất nông nghiệp và đất phi nông nghiệp khác nhau ở một số điểm như sau:
Thời hạn nộp thuế sử dụng đất phi nông nghiệp | Thời hạn nộp huế sử dụng đất nông nghiệp |
Từ năm hai trở đi: Người nộp thuế nộp tiền thuế sử dụng đất phi nông nghiệp một lần trong năm chậm nhất là ngày 31 tháng 10. | Từ năm hai trở đi: Người nộp thuế được chọn nộp tiền thuế sử dụng đất nông nghiệp một lần hoặc hai lần trong năm + Trường hợp người nộp thuế chọn nộp thuế một lần trong năm thì thời hạn nộp thuế là ngày 31 tháng 5. + Trường hợp người nộp thuế chọn nộp thuế hai lần trong năm thì thời hạn nộp thuế cho từng kỳ như sau: kỳ thứ nhất nộp 50% chậm nhất là ngày 31 tháng 5; kỳ thứ hai nộp đủ phần còn lại chậm nhất là ngày 31 tháng 10. |
Thời hạn nộp tiền thuế chênh lệch theo xác định của người nộp thuế tại Tờ khai tổng hợp chậm nhất là ngày 31 tháng 3 năm dương lịch tiếp theo năm tính thuế. | Trường hợp địa phương có mùa vụ thu hoạch sản phẩm nông nghiệp không trùng với thời hạn nộp thuế quy định tại khoản này thì cơ quan thuế được phép lùi thời hạn nộp thuế không quá 60 ngày so với thời hạn quy định tại khoản 1 Điều 18 Nghị định 126/2020/NĐ-CP. |
Có thể nộp thuế sử dụng đất bằng hình thức nào?
Căn cứ khoản 1 Điều 56 Luật Quản lý thuế 2019 quy định địa điểm và hình thức nộp tiền thuế trong đó có nộp thuế bằng tiền mặt như sau:
Địa điểm và hình thức nộp thuế
1. Người nộp thuế nộp tiền thuế vào ngân sách nhà nước theo quy định sau đây:
a) Tại Kho bạc Nhà nước;
b) Tại cơ quan quản lý thuế nơi tiếp nhận hồ sơ khai thuế;
c) Thông qua tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế;
d) Thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.
2. Kho bạc Nhà nước, ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật có trách nhiệm bố trí địa điểm, phương tiện, công chức, nhân viên thu tiền thuế bảo đảm thuận lợi cho người nộp thuế nộp tiền thuế kịp thời vào ngân sách nhà nước.
3. Cơ quan, tổ chức khi nhận tiền thuế hoặc khấu trừ tiền thuế phải cấp cho người nộp thuế chứng từ thu tiền thuế.
...
Đồng thời, căn cứ quy định tại Điều 58 Luật Quản lý thuế 2019 như sau:
Xác định ngày đã nộp thuế
1. Trường hợp nộp tiền thuế không bằng tiền mặt, ngày đã nộp thuế là ngày Kho bạc Nhà nước, ngân hàng thương mại, tổ chức tín dụng khác, tổ chức dịch vụ trích tiền từ tài khoản của người nộp thuế hoặc người nộp thay và được ghi nhận trên chứng từ nộp tiền thuế.
2. Trường hợp nộp tiền thuế trực tiếp bằng tiền mặt, ngày đã nộp thuế là ngày Kho bạc Nhà nước, cơ quan quản lý thuế hoặc tổ chức được ủy nhiệm thu thuế cấp chứng từ thu tiền thuế.
Theo quy định trên, có thể thấy người nộp thuế có thể nộp tiền thuế không bằng tiền mặt, bằng cách nộp tiền thuế thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.
Như vậy, người nộp thuế có thể nộp tiền thuế sử dụng đất bằng hình thức chuyển khoản hoặc nộp tiền mặt.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];