
Bảng giá tính thuế tài nguyên trên địa bàn thành phố Hải Phòng năm 2025?
Ngày 31/12/2024, UBND thành phố Hải Phòng ban hành Quyết định 5121/QĐ-UBND năm 2024 về việc ban hành Bảng giá tính thuế tài nguyên trên địa bàn thành phố Hải Phòng năm 2025.
Tải về Quyết định 5121/QĐ-UBND năm 2024
Theo đó, ban hành kèm theo Quyết định 5121/QĐ-UBND năm 2024 là Bảng giá tính thuế tài nguyên trên địa bàn thành phố Hải Phòng năm 2025:
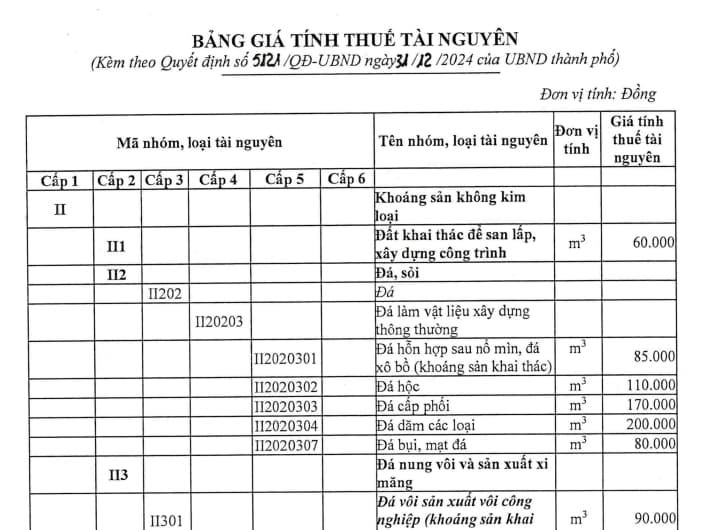
Mức giá quy định tại Bảng giá là mức giá để làm căn cứ tính thuế tài nguyên đối với các tổ chức, cá nhân khai thác tài nguyên trên địa bàn thành phố. Các tố chức, cá nhân khai thác tài nguyên trên địa bàn có trách nhiệm kê khai và nộp thuế tài nguyên theo quy định.
Trường hợp phát sinh loại tài nguyên mới hoặc giá phổ biến trên thị trường của các loại tài nguyên biển động lớn (tăng hoặc giảm từ 20% trở lên) so với mức giá tại Bảng tính thuế tài nguyên ban hành, giao Sở Tài chính chủ trì cùng Cục Thuế thành phố, Sở Tài nguyên và Môi trường tổ chức rà soát, bổ sung và xác định mức giá điều chỉnh giá tính thuế của mỗi loại tài nguyên trình UBND thành phố quyết định cho phù hợp.
Bảng giá tính thuế tài nguyên trên địa bàn thành phố Hải Phòng năm 2025? (Hình từ Internet)
Mức thuế suất thuế tài nguyên được xác định như thế nào?
Theo Điều 7 Luật Thuế tài nguyên năm 2009 quy định về thuế suất như sau:
- Biểu khung thuế suất thuế tài nguyên được quy định như sau:
Số thứ tự | Nhóm, loại tài nguyên | Thuế suất (%) |
I | Khoáng sản kim loại | |
1 | Sắt, măng-gan (mangan) | 7 - 20 |
2 | Ti-tan (titan) | 7 - 20 |
3 | Vàng | 9 - 25 |
4 | Đất hiếm | 12 - 25 |
5 | Bạch kim, bạc, thiếc | 7 - 25 |
6 | Vôn-phờ-ram (wolfram), ăng-ti-moan (antimoan) | 7 - 25 |
7 | Chì, kẽm, nhôm, bô-xit (bouxite), đồng, ni-ken (niken) | 7 - 25 |
8 | Cô-ban (coban), mô-lip-đen (molipden), thủy ngân, ma-nhê (magie), va-na-đi (vanadi) | 7 - 25 |
9 | Khoáng sản kim loại khác | 5 - 25 |
II | Khoáng sản không kim loại | |
1 | Đất khai thác để san lấp, xây dựng công trình | 3 - 10 |
2 | Đá, trừ đá nung vôi và sản xuất xi măng; sỏi; cát, trừ cát làm thủy tinh | 5 - 15 |
3 | Đất làm gạch | 5 - 15 |
4 | Gờ-ra-nít (granite), sét chịu lửa | 7 - 20 |
5 | Đô-lô-mít (dolomite), quắc-zít (quartzite) | 7 - 20 |
6 | Cao lanh, mi-ca (mica), thạch anh kỹ thuật, cát làm thủy tinh | 7 - 15 |
7 | Pi-rít (pirite), phốt-pho-rít (phosphorite), đá nung vôi và sản xuất xi măng | 5 - 15 |
8 | A-pa-tít (apatit), séc-păng-tin (secpentin) | 3 - 10 |
9 | Than an-tra-xít (antraxit) hầm lò | 4 - 20 |
10 | Than an-tra-xít (antraxit) lộ thiên | 6 - 20 |
11 | Than nâu, than mỡ | 6 - 20 |
12 | Than khác | 4 - 20 |
13 | Kim cương, ru-bi (rubi), sa-phia (sapphire) | 16 - 30 |
14 | E-mô-rốt (emerald), a-lếch-xan-đờ-rít (alexandrite), ô-pan (opan) quý màu đen | 16 - 30 |
15 | Adít, rô-đô-lít (rodolite), py-rốp (pyrope), bê-rin (berin), sờ-pi-nen (spinen), tô-paz (topaz) | 12 - 25 |
16 | Thạch anh tinh thể màu tím xanh, vàng lục, da cam; cờ-ri-ô-lít (cryolite); ô-pan (opan) quý màu trắng, đỏ lửa; phen-sờ-phát (fenspat); birusa; nê-phờ-rít (nefrite) | 12 - 25 |
17 | Khoáng sản không kim loại khác | 4 - 25 |
III | Dầu thô | 6 - 40 |
IV | Khí thiên nhiên, khí than | 1 - 30 |
V | Sản phẩm của rừng tự nhiên | |
1 | Gỗ nhóm I | 25 - 35 |
2 | Gỗ nhóm II | 20 - 30 |
3 | Gỗ nhóm III, IV | 15 - 20 |
4 | Gỗ nhóm V, VI, VII, VIII và các loại gỗ khác | 10 - 15 |
5 | Cành, ngọn, gốc, rễ | 10 - 20 |
6 | Củi | 1 - 5 |
7 | Tre, trúc, nứa, mai, giang, tranh, vầu, lồ ô | 10 - 15 |
8 | Trầm hương, kỳ nam | 25 - 30 |
9 | Hồi, quế, sa nhân, thảo quả | 10 - 15 |
10 | Sản phẩm khác của rừng tự nhiên | 5 - 15 |
VI | Hải sản tự nhiên | |
1 | Ngọc trai, bào ngư, hải sâm | 6 - 10 |
2 | Hải sản tự nhiên khác | 1 - 5 |
VII | Nước thiên nhiên | |
1 | Nước khoáng thiên nhiên, nước nóng thiên nhiên, nước thiên nhiên tinh lọc đóng chai, đóng hộp | 8 - 10 |
2 | Nước thiên nhiên dùng cho sản xuất thủy điện | 2 - 5 |
3 | Nước thiên nhiên dùng cho sản xuất, kinh doanh, trừ nước quy định tại điểm 1 và điểm 2 Nhóm này | |
3.1 | Nước mặt | 1 - 3 |
3.2 | Nước dưới đất | 3 - 8 |
VIII | Yến sào thiên nhiên | 10 - 20 |
IX | Tài nguyên khác | 1 - 20 |
- Thuế suất cụ thể đối với dầu thô, khí thiên nhiên, khí than được xác định lũy tiến từng phần theo sản lượng dầu thô, khí thiên nhiên, khí than khai thác bình quân mỗi ngày.
- Căn cứ vào quy định, Ủy ban thường vụ Quốc hội quy định mức thuế suất cụ thể đối với từng loại tài nguyên trong từng thời kỳ bảo đảm các nguyên tắc sau:
+ Phù hợp với danh mục nhóm, loại tài nguyên và trong phạm vi khung thuế suất do Quốc hội quy định;
+ Góp phần quản lý nhà nước đối với tài nguyên; bảo vệ, khai thác, sử dụng hợp lý, tiết kiệm và hiệu quả nguồn tài nguyên;
+ Góp phần bảo đảm nguồn thu ngân sách nhà nước và bình ổn thị trường.
Tải về Quyết định 5121/QĐ-UBND năm 2024 về việc ban hành Bảng giá tính thuế tài nguyên trên địa bàn thành phố Hải Phòng năm 2025
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];



































