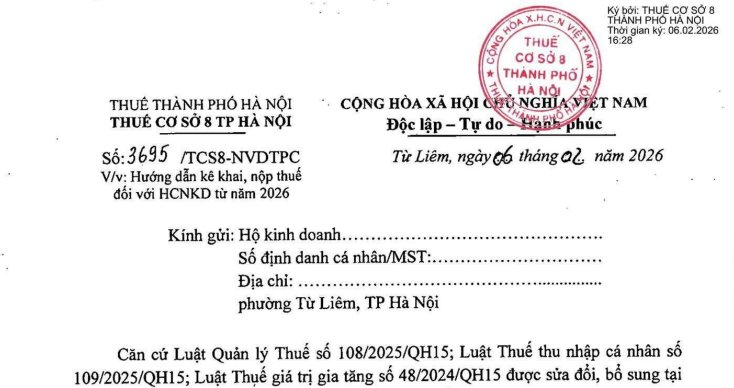
Công văn hướng dẫn kê khai nộp thuế đối với hộ, cá nhân kinh doanh từ năm 2026 (Thuế cơ sở 8 TP Hà Nội) (Hình từ Internet)
Ngày 06/02/2026, Thuế cơ sở 8 Thành phố Hà Nội đã ban hành Công văn 3695/TCS8-NVDTPC về việc hướng dẫn kê khai, nộp thuế đối với hộ cá nhân kinh doanh từ năm 2026.
 |
Công văn 3695/TCS8-NVDTPC năm 2026 |
Theo đó, căn cứ Luật Quản lý Thuế 2025; Luật Thuế thu nhập cá nhân 2025; Luật Thuế giá trị gia tăng 2024 (sửa đổi 2025); Căn cứ các văn bản hướng dẫn thi hành và thông tin người nộp thuế đã thông báo về quy mô doanh thu dự kiến năm 2026, Thuế cơ sở 8 TP Hà Nội hướng dẫn một số nội dung để người nộp thuế thực hiện tại Công văn 3695/TCS8-NVDTPC năm 2026 như sau:
(1) Phương pháp kê khai thuế và sổ sách kế toán
|
Tiêu thức |
Nhóm 1 |
Nhóm 2 |
Nhóm 3 |
Nhóm 4 |
|
Doanh thu năm dưới 500 triệu đồng |
Doanh thu năm từ 500 triệu đến 3 tỷ đồng |
Doanh thu năm trên 3 tỷ đến 50 tỷ đồng |
Doanh thu năm trên 50 tỷ đồng |
|
|
Thuế GTGT |
Không chịu thuế GTGT |
- Số thuế GTGT phải nộp = Tỷ lệ X Doanh thu - Doanh thu tính thuế theo quy định của Luật Thuế giá trị gia tăng 2024 và các văn bản hướng dẫn thi hành. - Tỷ lệ thuế GTGT tùy theo ngành nghề: 1%, 2%, 3%, 5% |
||
|
Thuế TNCN |
Không phải, nộp thuế TNCN |
Lựa chọn theo 2 cách: Cách 1: Số thuế TNCN phải nộp = Tỷ lệ X (Doanh thu - 500 triệu) Cách 2: Số thuế TNCN phải nộp = Thuế suất 15% X (Doanh thu-chi phí) (trừ hoạt động cho thuê nhà, tài sản) |
Số thuế TNCN phải nộp = Thuế suất 17% X (Doanh thu - Chi phí) (trừ hoạt động cho thuê nhà, tài sản) |
Số thuế TNCN phải nộp = Thuế suất 20% X Thu nhập chịu thuế (Doanh thu - Chi phí) (trừ hoạt động cho thuê nhà, tài sản) |
|
Kỳ kê khai |
Theo năm |
Theo quý |
Theo quý |
Theo tháng |
|
Thời hạn kê khai/nộp thuế |
Chậm nhất là 31/01 năm sau |
Chậm nhất ngày cuối cùng tháng đầu tiên của quý sau |
Chậm nhất ngày cuối cùng tháng đầu tiên của quý sau |
Chậm nhất ngày 20 tháng sau |
|
Quyết toán năm |
Không |
Thực hiện quyết toán thuế TNCN đối với trường hợp tính thuế theo cách 2 |
Thực hiện quyết toán thuế TNCN |
Thực hiện quyết toán thuế TNCN |
|
Hóa đơn điện tử |
|
- Doanh thu năm từ 01 tỷ trở lên bắt buộc sử dụng - Doanh thu năm dưới 01 tỷ không bắt buộc, khuyến khích sử dụng |
Bắt buộc sử dụng hóa đơn điện tử |
Bắt buộc sử dụng hóa đơn điện tử |
|
Tài khoản ngân hàng |
Có tài khoản ngân hàng phục vụ kinh doanh (khuyến khích) |
- Có tài khoản ngân hàng phục vụ kinh doanh - Thanh toán chuyển khoản đối với hàng hóa mua vào trên 5 triệu đồng (nếu lựa chọn tính thuế TNCN theo cách 2) |
- Có tài khoản ngân hàng phục vụ kinh doanh - Thanh toán chuyển khoản đối với hàng hóa mua vào trên 5 triệu đồng. |
- Có tài khoản ngân hàng phục vụ kinh doanh - Thanh toán chuyển khoản đối với hàng hóa mua vào trên 5 triệu đồng. |
|
Sổ sách áp dụng |
Sổ doanh thu bán hàng hóa dịch vụ (Mẫu S1a-HKD) |
Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S2a-HKD) |
- Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S2b-HKD) - Sổ chi tiết doanh thu, chi phí (Mẫu S2C-HKD) - Sổ chi tiết vật liệu, dụng vụ, sản phẩm, hàng hóa (Mẫu S2d- HKD) - Sổ chi tiết tiền - (Mẫu S2e-HKD) |
|
* Đối với hoạt động cho thuê tài sản
|
Tiêu thức |
Nhóm 1 |
Nhóm 2 |
|
Doanh thu năm dưới 500 triệu đồng |
Doanh thu năm từ 500 triệu đồng |
|
|
Thuế GTGT |
Không chịu thuế GTGT |
- Số thuế GTGT phải nộp = Thuế 5% X Doanh thu tính thuế (Doanh thu tính thuế theo quy định của Luật Thuế GTGT số 48/2024/QH15 và các văn bản hướng dẫn thi hành) |
|
Thuế TNCN |
Không phải nộp thuế TNCN |
Số thuế TNCN phải nộp = Thuế 5% X (Doanh thu - 500 triệu) |
(2) Doanh thu làm căn cứ xác định tính thuế
- Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà hộ kinh doanh, cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền và không bao gồm thuế giá trị gia tăng.
- Doanh thu tính thuế đối với hoạt động cho thuê tài sản là số tiền bên thuê trả từng kỳ theo hợp đồng thuê. Trường hợp bên thuê trả tiền thuê trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế xác định theo doanh thu trả tiền một lần.
Xem thêm tại Công văn 3695/TCS8-NVDTPC ban hành ngày 06/02/2026.
500


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết




















.jpg?w=50&h=35)







 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

