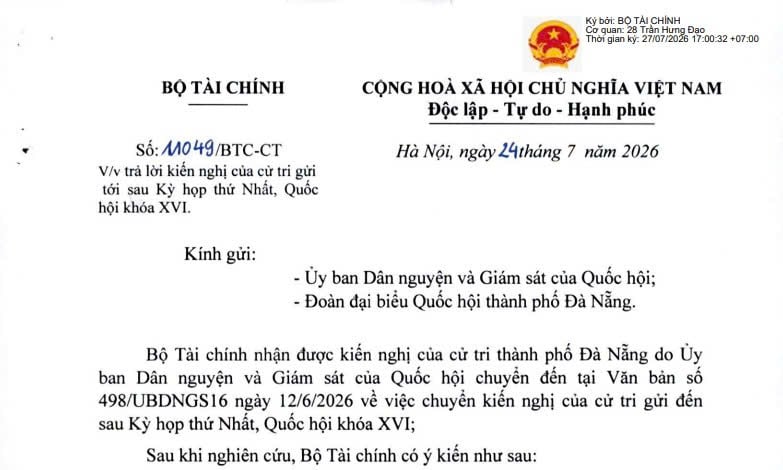
Kiến nghị rà soát điều chỉnh chính sách thuế với hộ kinh doanh cho phù hợp hơn với thực tế hoạt động ra sao? (Hình từ văn bản)
Ngày 24/7/2026, Bộ Tài chính ban hành Công văn 11049/BTC-CT về việc trả lời kiến nghị của cử tri gửi tới sau Kỳ họp thứ Nhất, Quốc hội khóa XVI.
 |
Công văn 11049/BTC-CT |
Bộ Tài chính nhận được kiến nghị của cử tri thành phố Đà Nẵng do Ủy ban Dân nguyện và Giám sát của Quốc hội chuyển đến tại Văn bản số 498/UBDNGS16 ngày 12/6/2026 về việc chuyển kiến nghị của cử tri gửi đến sau Kỳ họp thứ Nhất, Quốc hội khóa XVI;
Nội dung kiến nghị của cử tri (Kiến nghị số 21) như sau:
Cử tri thành phố Đà Nẵng phản ánh chính sách thuế và thủ tục kê khai, nộp thuế hiện nay còn nhiều khó khăn, bất cập đối với hộ kinh doanh nhỏ lẻ; mức thuế trong một số trường hợp còn cao so với doanh thu thực tế, trong khi thủ tục kê khai, hóa đơn, chứng từ còn phức tạp, gây khó khăn cho hoạt động sản xuất, kinh doanh, nhiều hộ phải thu hẹp hoặc ngừng hoạt động.
Cử tri kiến nghị Bộ Tài chính (i) rà soát, điều chỉnh chính sách thuế phù hợp hơn với thực tế hoạt động của hộ kinh doanh; (ii) tiếp tục đẩy mạnh cải cách, đơn giản hóa thủ tục hành chính thuế; đồng thời, bố trí bộ phận tiếp nhận, hỗ trợ thực hiện nghĩa vụ thuế tại địa điểm đặt UBND xã, phường, nhằm tạo thuận lợi cho người dân trong quá trình giao dịch và thực hiện nghĩa vụ thuế.
Về kiến nghị rà soát, điều chỉnh chính sách thuế phù hợp hơn với thực tế hoạt động của hộ kinh doanh, Bộ Tài chính đã có nội dung trả lời như sau:
Hiện nay, pháp luật thuế thu nhập cá nhân (TNCN) và thuế giá trị gia tăng (GTGT) đã có nhiều chính sách ưu đãi nhằm hỗ trợ, tạo điều kiện thúc đẩy hộ kinh doanh, cá nhân kinh doanh và các doanh nghiệp nhỏ phát triển sản xuất kinh doanh, cụ thể như sau:
Luật Thuế thu nhập cá nhân 2025, Luật số 09/2026/QH16 sửa đổi 04 Luật thuế và Nghị định 141/2026/NĐ-CP đã nâng mức doanh thu năm không phải nộp thuế TNCN của cá nhân kinh doanh lên 01 tỷ đồng (mức cũ là 100 triệu đồng) và bổ sung phương pháp tính thuế trên thu nhập (doanh thu - chi phí) đối với cá nhân kinh doanh, theo đó:
- Cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng đến 3 tỷ đồng được lựa chọn 01 trong 02 phương pháp tính thuế:
+ Phương pháp tính thuế theo thuế suất 15% nhân (x) với thu nhập (doanh thu - chi phí).
+ Phương pháp tính thuế theo tỷ lệ trên doanh thu (với các mức tỷ lệ là 0,5%, 1%, 1,5%, 2%, 5% tùy ngành nghề). Trường hợp cá nhân lựa chọn phương pháp tính thuế này thì doanh thu tính thuế được xác định bằng phần doanh thu năm vượt trên 01 tỷ đồng.
- Cá nhân kinh doanh có doanh thu năm trên 3 tỷ đồng đến 50 tỷ đồng: áp dụng thuế suất 17% trên thu nhập.
- Cá nhân kinh doanh có doanh thu năm trên 50 tỷ đồng: áp dụng thuế suất 20% trên thu nhập.
Các mức thuế suất 15%, 17% và 20% đối với hộ, cá nhân kinh doanh nêu trên thống nhất với mức thuế suất đang áp dụng đối với doanh nghiệp có doanh thu tương ứng quy định tại Luật Thuế thu nhập doanh nghiệp.
Theo quy định tại Luật số 149/2025/QH15 (có hiệu lực kể từ ngày 01/01/2026), Luật số 09/2026/QH16 và Nghị định 141/2026/NĐ-CP thì hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có mức doanh thu năm từ 01 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT (mức cũ là 200 triệu đồng).
Các chính sách thuế, chính sách quản lý thuế được ban hành trong thời gian qua đã phân tầng rõ giữa hộ kinh doanh, cá nhân kinh doanh quy mô nhỏ với các hộ kinh doanh, cá nhân kinh doanh quy mô lớn hơn nhằm bảo đảm nguyên tắc dễ thực hiện, dễ tuân thủ, chi phí tuân thủ thấp, giảm tần suất khai thuế và đơn giản mẫu biểu, tờ khai.
Hiện nay, cơ quan thuế đã hỗ trợ các dịch vụ thuế điện tử qua Cổng dịch vụ công quốc gia, Hệ thống thông tin quản lý thuế và trên ứng dụng eTax Mobile với chức năng riêng dành cho hộ kinh doanh, cá nhân kinh doanh được thiết kế trực quan, dễ hiểu, cá nhân hóa theo từng nhóm hộ kinh doanh, cá nhân kinh doanh.
Xem thêm tại Công văn 11049/BTC-CT ban hành ngày 24/7/2026 về việc trả lời kiến nghị của cử tri gửi tới sau Kỳ họp thứ Nhất, Quốc hội khóa XVI.
184


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết



















.jpg?w=50&h=35)



















 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

