Mẫu số 01A Báo cáo kê khai lần đầu tài sản kết cấu hạ tầng từ 24/11/2026 theo TT151 2026?
Mẫu báo cáo kê khai lần đầu tài sản kết cấu hạ tầng do Nhà nước đầu tư, quản lý, áp dụng từ ngày 24/11/2026 được quy định là Mẫu số 01A tại Phụ lục II ban hành kèm theo Thông tư 151/2026/TT-BTC, biểu mẫu có dạng như sau:
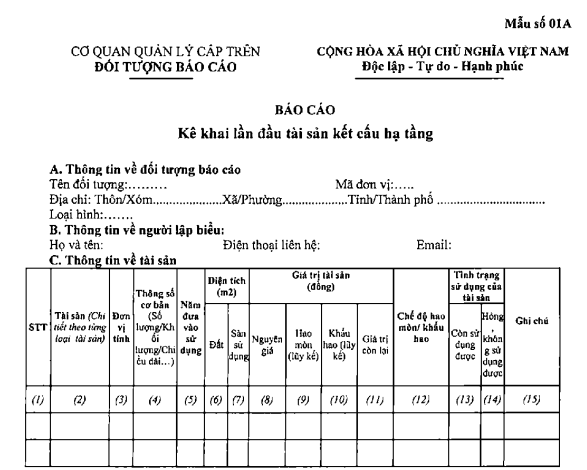
TẢI VỀ Mẫu số 01A Báo cáo kê khai lần đầu tài sản kết cấu hạ tầng
Hướng dẫn cách lập Mẫu số 01A:
- Mã đơn vị là Mã đơn vị dăng ký tài sản của các đơn vị có tài sản công phải kê khai vào Phần mềm Quản lý tài sản công theo quy định tại Thông tư 48/2023/TT-BTC ngày 12/7/2023 của Bộ Tài chính hướng dẫn việc quản lý, sử dụng, khai thác Phần mềm Quản lý tài sản công. - Đối tượng báo cáo: Tên đối tượng quản lý tài sản quy định tại Điều 4 Nghị định 178/2026/NĐ-CP, khoản 3 Điều 2 Thông tư 151/2026/TT-BTC; trường hợp phân cấp/ủy quyền giao thực hiện kế toán theo quy định tại khoản 2 Điều 8 Nghị định 178/2026/NĐ-CP thì đơn vị thực hiện báo cáo là đơn vị được phân cấp ủy quyền giao thực hiện kế toán. - Cột (2) Tại sản: Ghi tên tài sản theo Danh mục tài sản thuộc phạm vi quản lý được quy định tại khoản 1 Điều 1 Nghị định 178/2026/NĐ-CP và Điều 3 Thông tư 151/2026/TT-BTC. - Cột (4) Thông số cơ bản: Ghi các thông số cơ bản của tài sản theo yêu cầu quản lý. - Cột (5) Năm đưa vào sử dụng: Ghi năm tài sản được bắt đầu dưa vào sử dụng. Trường hợp tài sản chưa được theo dõi trên sổ kế toán và không có căn cứ để xác định thời điểm đưa tài sản vào sử dụng thì ghi N/A. Trường hợp tài sản được tiếp nhận do được giao/điều chuyển chuyển giao thì năm đưa vào sử dụng không phải là năm đơn vị tiếp nhận tải sản mà là năm tài sản bắt đầu đưa vào sử dụng lần đầu tiên. - Cột (6) Diện tích đất: Kê khai là diện tích trong quyết định giao đất, cho thuê đất hoặc văn bản của cấp có thẩm quyền hoặc diện tích đất theo hồ sơ cắm mốc phạm vi bảo vệ công trình hạng mục công trình hoặc hồ sơ hoàn thành công trình hạng mục công trình hoặc diện tích đất thực tế quản lý, sử dụng do đơn vị tự đo vẽ hoặc thuê đo vẽ. - Cột (7) Sàn sử dụng: Là diện tích sàn sử dụng ghi trong hồ sơ hoàn thành công trình hạng mục công trình hoặc diện tích thực tế quản lý, sử dụng do đơn vị tự đo vẽ hoặc thuê đo vẽ. - Cột (8), cột (9), cột (10) và cột (11) ghi nguyễn giá, hao mòn lũy kế, khấu hao lũy kế, giá trị còn lại của tài sản tại thời điểm kê khai. - Cột (12) Chế độ hao mòn/ khấu hao: Ghi chế độ hao mòn/ khấu hao áp dụng đối với tài sản. - Cột (13) Còn sử dụng được: Tích dấu X nếu tài sản còn sử dụng được; để trống nếu tài sản hỏng, không còn sử dụng được. - Cột (14) Hồng, không sử dụng được: Tích dấu X nếu tài sản hỏng, không sử dụng được; để trống nếu tài sản còn sử dụng được. |
Mẫu số 01A Báo cáo kê khai lần đầu tài sản kết cấu hạ tầng từ 24/11/2026 theo TT151 2026? (Hình từ Internet)
Việc báo cáo tài sản kết cấu hạ tầng do Nhà nước đầu tư quản lý được thực hiện như thế nào?
Việc báo cáo tài sản kết cấu hạ tầng do Nhà nước đầu tư quản lý được thực hiện theo quy định tại Điều 33 Nghị định 178/2026/NĐ-CP, cụ thể như sau:
(1) Tài sản kết cấu hạ tầng phải được báo cáo kê khai và cập nhật vào Cơ sở dữ liệu về tài sản kết cấu hạ tầng để quản lý thống nhất.
(2) Hình thức báo cáo kê khai tài sản kết cấu hạ tầng:
- Báo cáo kê khai lần đầu áp dụng đối với:
Tài sản kết cấu hạ tầng hiện có tại thời điểm Nghị định 178/2026/NĐ-CP có hiệu lực thi hành;
Tài sản kết cấu hạ tầng phát sinh tăng kể từ ngày Nghị định này có hiệu lực thi hành.
- Báo cáo kê khai bổ sung áp dụng trong trường hợp có thay đổi thông tin về cơ quan, đơn vị quản lý tài sản hoặc thông tin về tài sản sau khi đã báo cáo kê khai lần đầu.
(3) Cơ quan, đơn vị quản lý tài sản có trách nhiệm lập báo cáo kê khai tài sản kết cấu hạ tầng để thực hiện nhập dữ liệu vào Cơ sở dữ liệu về tài sản kết cấu hạ tầng.
Trường hợp cơ quan quản lý tài sản phân cấp hoặc ủy quyền hoặc giao cho các tổ chức hành chính trực thuộc hoặc đơn vị sự nghiệp công lập trực thuộc theo quy định tại khoản 2 Điều 8 Nghị định 178/2026/NĐ-CP thì các tổ chức, đơn vị được phân cấp hoặc ủy quyền hoặc giao thực hiện lập báo cáo kê khai tài sản kết cấu hạ tầng để thực hiện nhập dữ liệu vào Cơ sở dữ liệu về tài sản kết cấu hạ tầng.
Thời hạn gửi báo cáo kê khai là 30 ngày, kể từ ngày đưa tài sản vào sử dụng (đối với tài sản hình thành từ mua sắm, đầu tư xây dựng mới), kể từ ngày tiếp nhận tài sản theo quyết định của cơ quan, người có thẩm quyền (đối với tài sản được giao, nhận điều chuyển), xử lý tài sản theo quyết định của cơ quan, người có thẩm quyền hoặc có thay đổi thông tin về đối tượng được giao quản lý tài sản, thông tin về tài sản đã kê khai.
(4) Hằng năm, cơ quan, đơn vị quản lý tài sản báo cáo tình hình quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng và báo cáo đột xuất theo yêu cầu của cơ quan, người có thẩm quyền.
Thời điểm chốt số liệu báo cáo hằng năm là thời điểm kết thúc năm tài chính.
(5) Báo cáo tình hình quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng gồm:
- Báo cáo tình hình khai thác tài sản theo từng phương thức quy định tại Nghị định 178/2026/NĐ-CP.
- Báo cáo tổng hợp tình hình quản lý, sử dụng và khai thác tài sản.
(6) Thời hạn gửi báo cáo tình hình quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng hằng năm thực hiện như sau:
- Cơ quan, đơn vị quản lý tài sản lập báo cáo, gửi cơ quan quản lý cấp trên (nếu có), báo cáo bộ, cơ quan trung ương (đối với tài sản thuộc trung ương quản lý), Ủy ban nhân dân cấp tỉnh (đối với tài sản thuộc địa phương quản lý).
Thời hạn gửi báo cáo bộ, cơ quan trung ương, Ủy ban nhân dân cấp tỉnh trước ngày 28 tháng 02 hằng năm.
- Bộ, cơ quan trung ương, Ủy ban nhân dân cấp tỉnh tổng hợp tình hình quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng thuộc phạm vi quản lý, gửi Bộ Tài chính trước ngày 15 tháng 3 hằng năm.
- Khi có yêu cầu của cấp có thẩm quyền, Bộ Tài chính tổng hợp tình hình quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng trong phạm vi cả nước, báo cáo cơ quan, người có thẩm quyền.
(7) Báo cáo tài sản kết cấu hạ tầng được thể hiện dưới hình thức văn bản giấy hoặc văn bản điện tử. Tùy theo điều kiện thực tế của cơ quan nhận báo cáo quy định tại điểm b, điểm c khoản 6 Điều này, báo cáo được gửi đến cơ quan nhận báo cáo bằng một trong các phương thức sau:
- Gửi trực tiếp.
- Gửi qua dịch vụ bưu chính.
- Gửi qua Fax.
- Gửi qua hệ thống thư điện tử.
- Gửi qua hệ thống phần mềm thông tin báo cáo chuyên dùng.
- Các phương thức khác theo quy định của pháp luật.
(8) Mẫu báo cáo kê khai và báo cáo tình hình quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng do Bộ trưởng Bộ Tài chính quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];