Hướng dẫn tra cứu hóa đơn đầu vào trên trang Thuế điện tử chi tiết
Dưới đây là hướng dẫn tra cứu hóa đơn đầu vào trên trang Thuế điện tử chi tiết:
Bước 1: Truy cập vào website https://hoadondientu.gdt.gov.vn
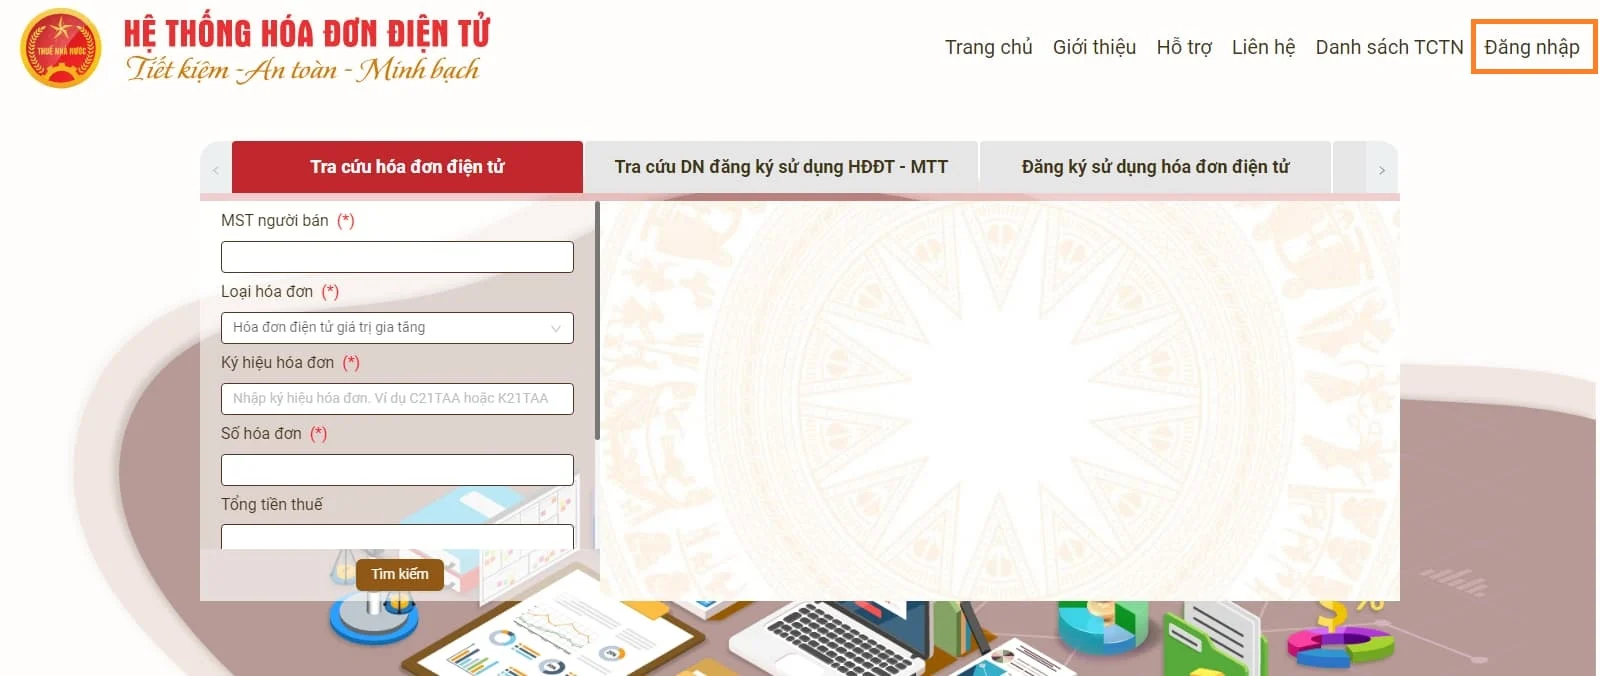
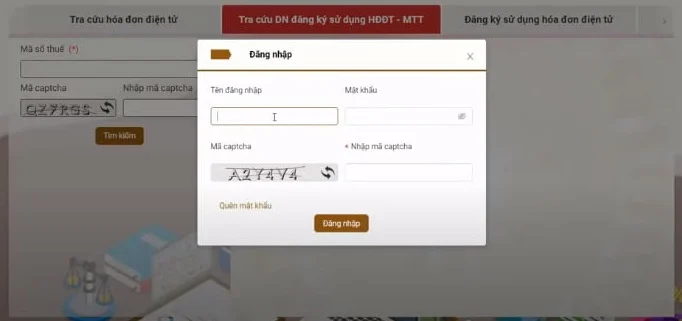
Bước 2: Đăng nhập vào hệ thống tra cứu hóa đơn điện tử bằng mã số thuế doanh nghiệp và mật khẩu.
Bước 3: Nhấn chọn mực “Tra cứu”, rồi chọn “Tra cứu hóa đơn”
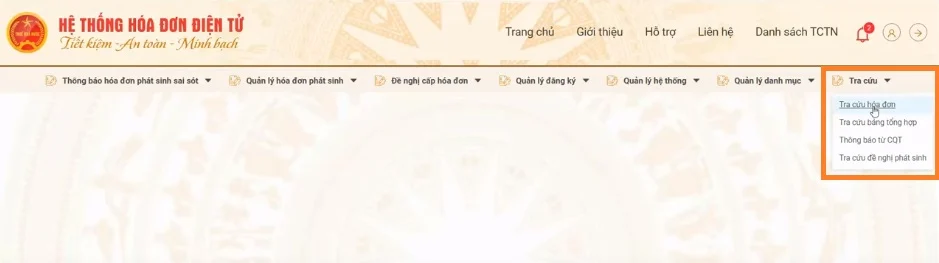
Bước 4: Chọn “Tra cứu hóa đơn điện tử mua vào”
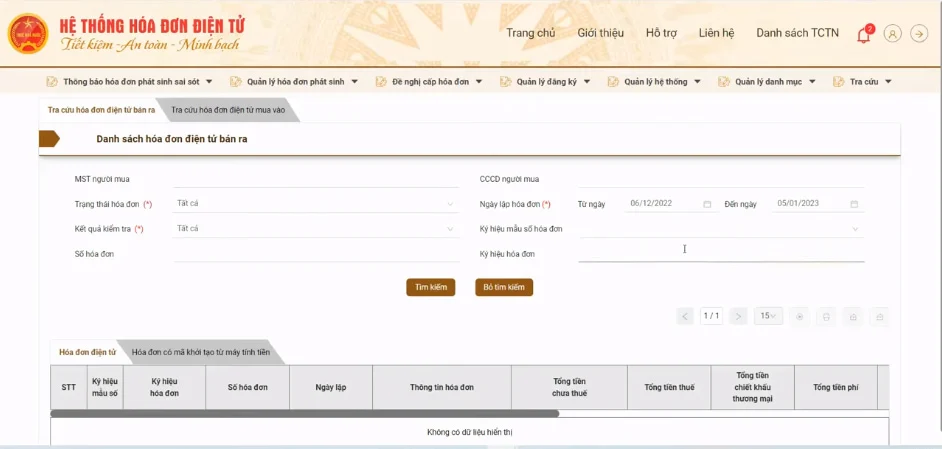
Bước 5: Nhập thông tin MST người mua
- Trường hợp chỉ muốn tra cứu hóa đơn đầu ra đã xuất bán cho 1 người mua (1 công ty nào đó) thì nhập MST của công ty mua đó.
- Trường hợp muốn tra tất cả các hóa đơn đầu ra đã bán cho tất cả các người mua thì tại ô này sẽ bỏ trống
Bước 6: Lựa chọn kết quả kiểm tra: có thể chọn "Tất cả" theo mặc định đang hiển thị hoặc click và chọn các kết quả khác.
Bước 7: Nhập thông tin vào ô “Ngày lập hóa đơn” theo khoảng thời gian muốn tra cứu.
Bước 8: Chọn “Tìm kiếm” để hệ thống tìm kiếm các hóa đơn đầu ra theo điều kiện tra cứu đã thiết lập
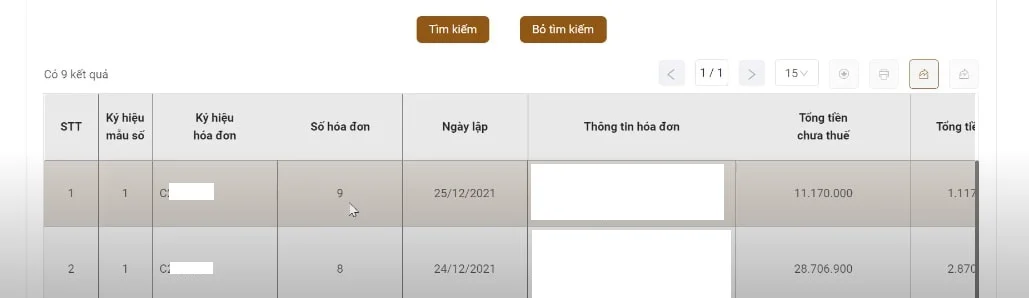
Tại phần kết quả có 2 tab:
- Tab Hóa đơn điện tử
- Tab hóa đơn có mã khởi tạo từ máy tính tiền
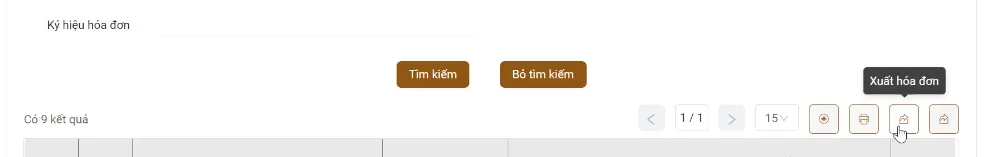
- Trường hợp cần xuất hóa đơn thì người nộp thuế bấm vào “Xuất hóa đơn” để kết xuất file Excel “Danh Sách Hóa Đơn”
Lưu ý: Đối với danh sách hóa đơn được kết xuất ra:
Nếu khi tra cứu tại trường "Trạng thái hóa đơn" để là "Tất cả" thì kết quả tại "Danh sách hóa đơn" cũng sẽ bao gồm tất cả các trạng thái (Hóa đơn mới, Hóa đơn thay thế/Hóa đơn bị thay thế, Hóa đơn điều chỉnh/Hóa đơn bị điều chỉnh, Hóa đơn hủy)
Nếu muốn tải xuống 1 hóa đơn nào đó ở dạng XML thì bấm vào dòng của hóa đơn đó rồi bấm vào nút “Xuất xml” này để kết xuất hóa đơn đó).
Hướng dẫn tra cứu hóa đơn đầu vào trên trang Thuế điện tử chi tiết (Hình từ Internet)
Có bắt buộc phải ký số hóa đơn điện tử không?
Căn cứ khoản 14 Điều 10 Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP) thì những trường hợp sau không bắt buộc phải thực hiện ký số trên hóa đơn điện tử được quy định như sau:
- Đối với hóa đơn điện tử của cơ quan thuế cấp theo từng lần phát sinh không nhất thiết phải có chữ ký số của người bán, người mua.
- Đối với hóa đơn điện tử bán hàng tại siêu thị, trung tâm thương mại mà người mua là cá nhân không kinh doanh thì trên hóa đơn không nhất thiết phải có tên, địa chỉ, mã số thuế người mua, chữ ký số của người mua.
- Đối với hóa đơn điện tử bán xăng dầu cho khách hàng là cá nhân không kinh doanh thì không nhất thiết phải có các chỉ tiêu: Tên, địa chỉ, mã số thuế của người mua, chữ ký số của người mua.
- Đối với hóa đơn điện tử là tem, vé, thẻ thì trên hóa đơn không nhất thiết phải có chữ ký số của người bán (trừ trường hợp tem, vé, thẻ là hóa đơn điện tử do cơ quan thuế cấp mã), tiêu thức người mua (tên, địa chỉ, mã số thuế), tiền thuế, thuế suất thuế giá trị gia tăng. Trường hợp tem, vé, thẻ điện tử có sẵn mệnh giá thì không nhất thiết phải có tiêu thức đơn vị tính, số lượng, đơn giá.
- Đối với chứng từ điện tử dịch vụ vận tải hàng không xuất qua website và hệ thống thương mại điện tử được lập theo thông lệ quốc tế cho người mua là cá nhân không kinh doanh được xác định là hóa đơn điện tử thì trên hóa đơn không nhất thiết phải có ký hiệu hóa đơn, ký hiệu mẫu hóa đơn, số thứ tự hóa đơn, thuế suất thuế giá trị gia tăng, mã số thuế, địa chỉ người mua, chữ ký số của người bán.
- Đối với hóa đơn điện tử hoạt động kinh doanh casino, trò chơi điện tử có thưởng không nhất thiết phải có tên, địa chỉ, mã số thuế của người mua, chữ ký số của người mua.
Ngoài ra, khoản 2 Điều 11 Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP) cũng quy định rằng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế sẽ không bắt buộc phải có chữ ký số.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];