Hướng dẫn hộ kinh doanh tra cứu nghĩa vụ thuế trên etax mobile
Vừa qua, Cục thuế đã ban hành Cẩm nang hỗ trợ người nộp thuế để hướng dẫn Hộ kinh doanh tra cứu nghĩa vụ thuế và nộp thuế trên eTax Mobile https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2025/10/cam-nang.pdf
Dưới đây là các bước cụ thể để tra cứu nghĩa vụ thuế trên eTax Mobile:
Bước 1: Tải về điện thoại ứng dụng eTax Mobile từ các nền tảng CHPlay, GooglePlay hoặc Appstore.
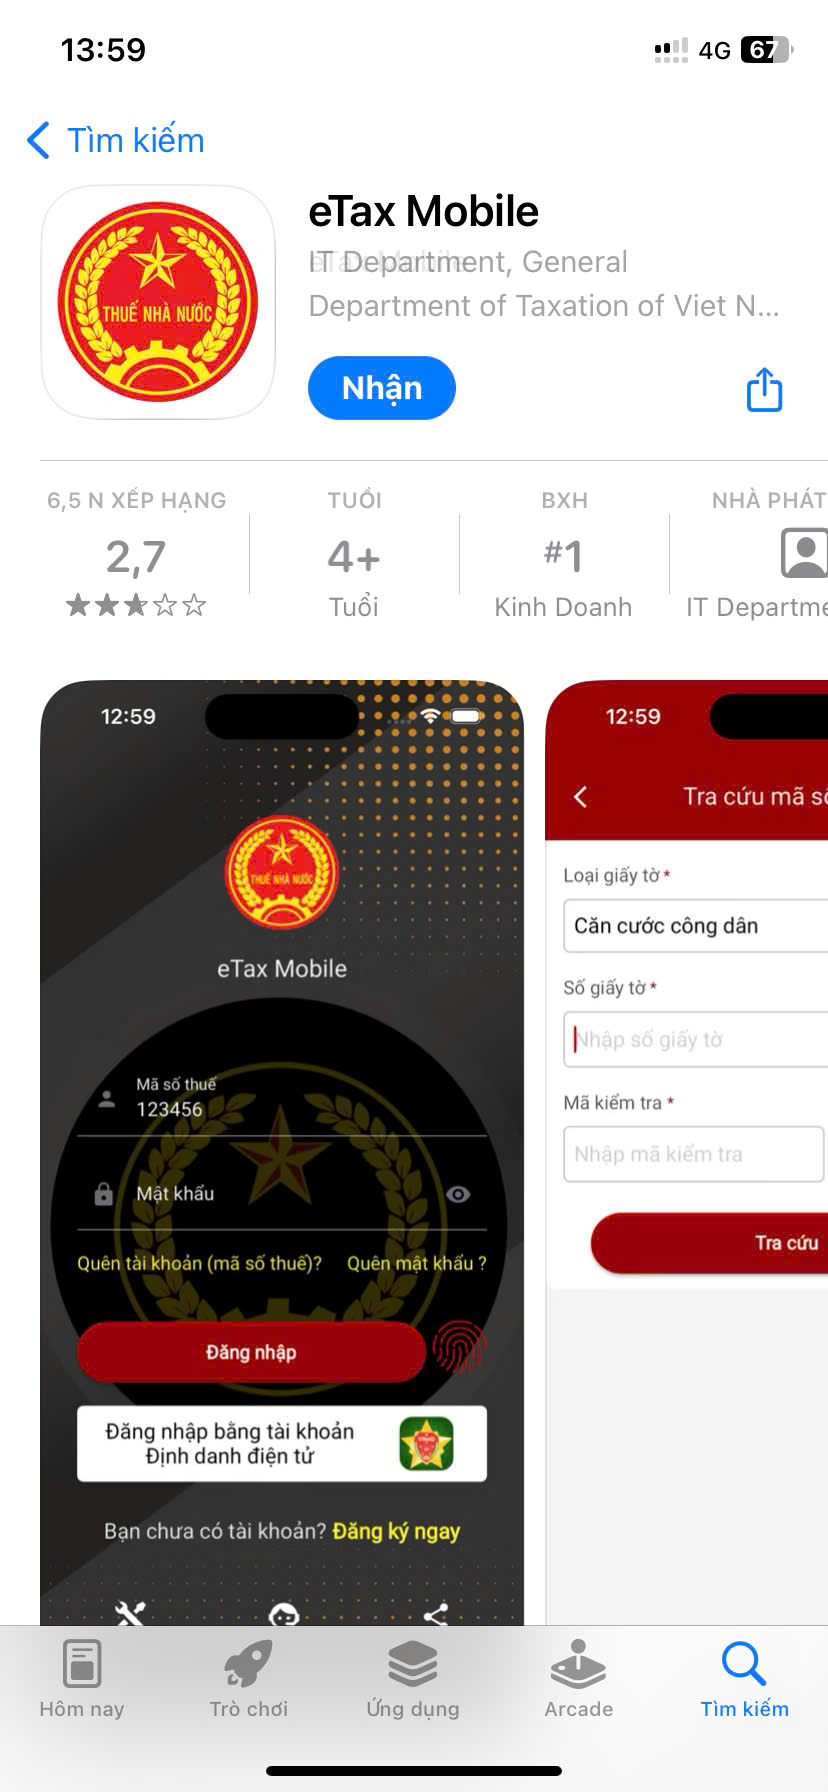
Bước 2: Chọn đăng nhập bằng tài khoản định danh điện tử VNeID (đối với các tài khoản đã được định danh mức 2):
- Trường hợp 1: đã có tài khoản thuế định danh điện tử dành cho cá nhân thì hệ thống sẽ truy cập trực tiếp vào màn hình trang chủ.
- Trường hợp 2: chưa có tài khoản thì người nộp thuế cần cung cấp các thông tin về số điện thoại, email để tạo tài khoản. 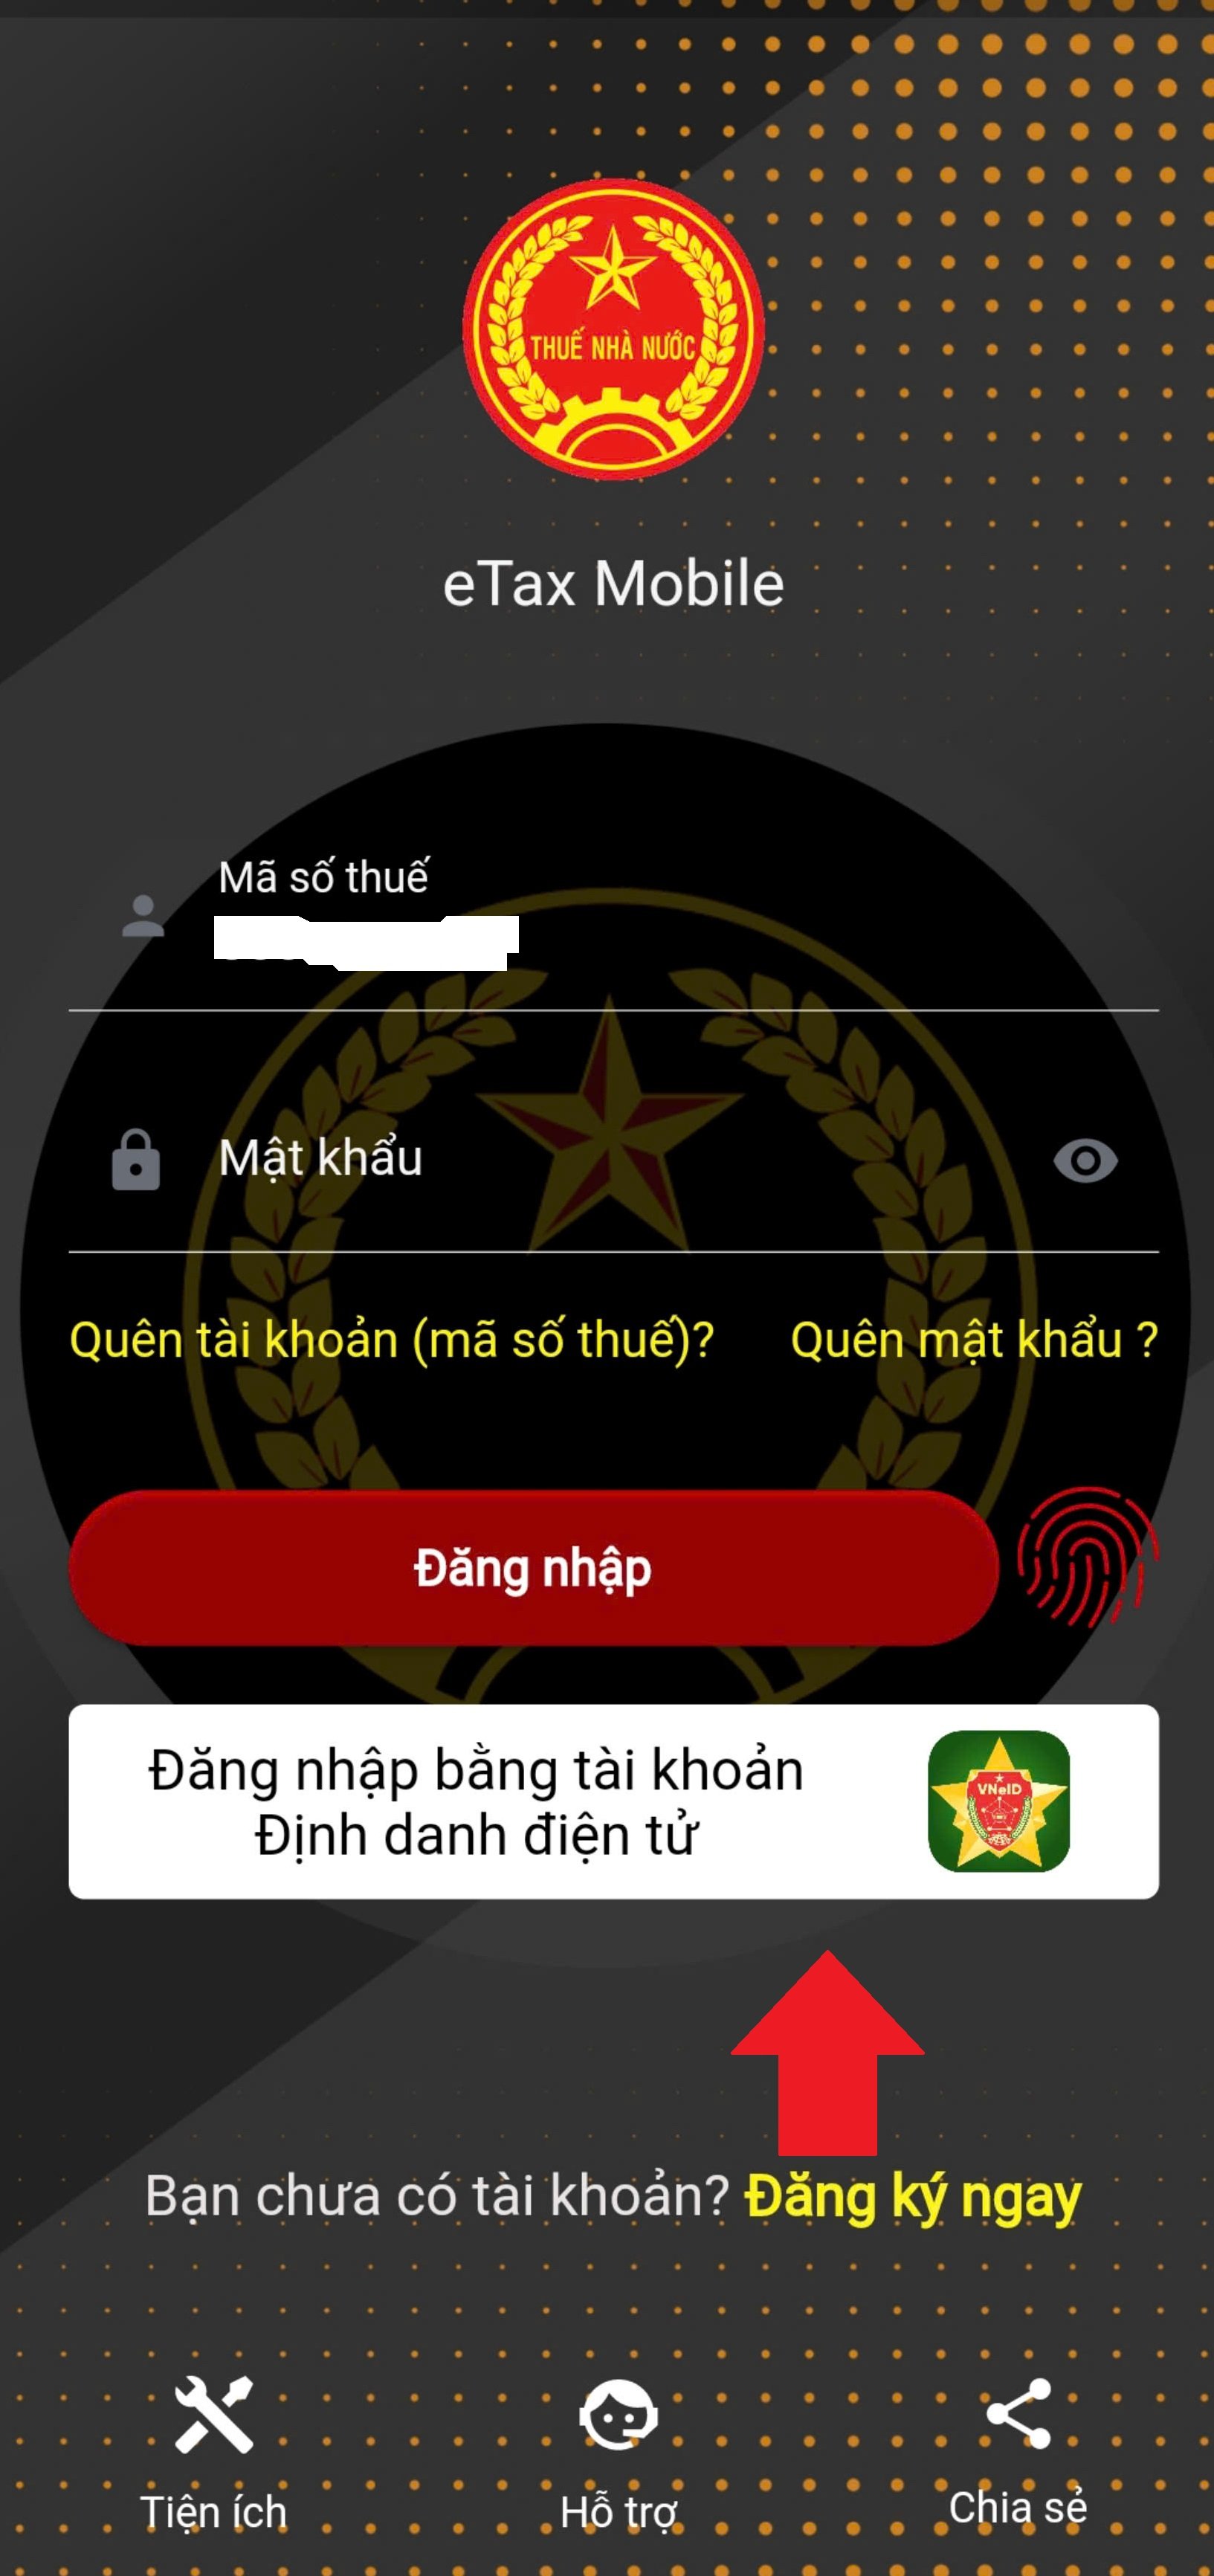
Bước 3: Chọn Tra cứu nghĩa vụ thuế
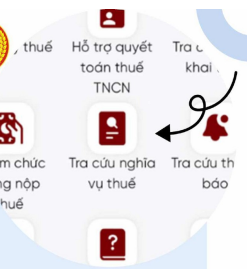
Bước 4: Chọn Thông tin nghĩa vụ thuế để tra cứu các khoản thuế.
Người nộp thuế có thể tra cứu các thông tin về nghĩa vụ thuế như các khoản phải nộp, đã nộp, còn phải nộp, nộp thừa, còn được hoàn và các thông tin khác tại mục Thông tin tổng hợp và Thông tin chi tiết.
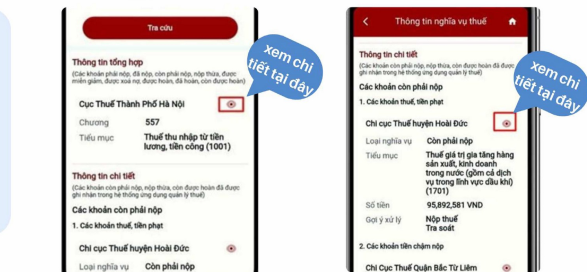
Bước 5: Hệ thống trả kết quả
Tại ô Mã số thuế địa điểm kinh doanh, người nộp thuế có thể điền mã số thuế muốn tra cứu thông tin hoặc để trống.
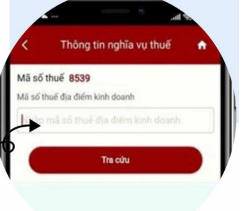
Trường hợp không cung cấp mã số thuế thì hệ thống mặc định trả kết quả các thông tin của mã số thuế đăng nhập.
Hướng dẫn hộ kinh doanh tra cứu nghĩa vụ thuế trên etax mobile chi tiết, nhanh chóng (Hình từ Internet)
Mục tiêu đẩy mạnh chuyển đổi số trong quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán
Ngày 06/10/2025, Bộ Tài chính đã ban hành Quyết định 3389/QĐ-BTC năm 2025 về phê duyệt đề án chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi thay đổi thuế khoán.
Theo đó, đề án đã đặt ra các nhiệm vụ để thực hiện mục tiêu chuyển đổi số trong quan lý thuế đối với hộ kinh doanh như sau:
- Xây dựng cơ sở dữ liệu về tất cả các hộ kinh doanh, cá nhân kinh doanh;
- Tăng cường kết nối dữ liệu giữa cơ quan thuế với ngân hàng, đơn vị trung gian thanh toán, sàn thương mại điện tử, nhà cung cấp điện/nước/viễn thông... để đối chiếu và giám sát doanh thu thực tế của hộ kinh doanh;
- Hoàn thiện Bộ tiêu chí quản lý rủi ro áp dụng cho hộ kinh doanh. Trên cơ sở đó, thiết lập hệ thống cảnh báo sớm các trường hợp hộ kinh doanh có dấu hiệu rủi ro, đồng thời nâng cấp bản đồ số hộ kinh doanh hiện có thành danh bạ hộ kinh doanh điện tử, cập nhật thông tin tất cả hộ kinh doanh kê khai;
- Phổ cập dịch vụ thuế điện tử và công cụ hỗ trợ cho hộ kinh doanh
- Xây dựng hệ thống ứng dụng tính thuế tự động từ dữ liệu hóa đơn điện tử;
- Phát triển và cung cấp các phần mềm kế toán, kê khai chi phí thấp hoặc miễn phí;
- Nâng cấp hệ thống công nghệ thông tin đáp ứng quy định mới.
Như vậy, trong quá trình thay đổi thuế khoán, Nhà nước sẽ chú trọng chuyển đổi số trong quản lý thuế đối với hộ kinh doanh, giảm thiểu thực hiện theo phương pháp thủ công, tăng tính công khai, minh bạch và giám sát mức độ tuân thủ của người nộp thuế.
Hộ kinh doanh khi sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền cần tuân thủ những nguyên tắc gì?
Theo khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP sửa đổi Nghị định 123/2020/NĐ-CP thì hộ kinh doanh sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế cần tuân thủ những nguyên tắc sau:
(1) Nhận biết được hóa đơn in từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế;
(2) Không bắt buộc có chữ ký số;
(3) Khoản chi mua hàng hóa, dịch vụ sử dụng hóa đơn (hoặc sao chụp hóa đơn hoặc tra thông tin từ Cổng thông tin điện tử của Tổng cục Thuế về hóa đơn) được khởi tạo từ máy tính tiền được xác định là khoản chi có đủ hóa đơn, chứng từ hợp pháp khi xác định nghĩa vụ thuế.
Ngoài ra, tại khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP cũng sửa đổi Nghị định 123/2020/NĐ-CP về những nội dung cần có trong hóa đơn điện tử khởi tạo từ máy tính tiền như sau:
...
3. Hóa đơn điện tử khởi tạo từ máy tính tiền có các nội dung sau đây:
a) Tên, địa chỉ, mã số thuế người bán;
b) Tên, địa chỉ, mã số thuế/số định danh cá nhân/số điện thoại của người mua theo quy định (nếu người mua yêu cầu);
c) Tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán. Trường hợp tổ chức, doanh nghiệp nộp thuế theo phương pháp khấu trừ phải ghi rõ nội dung giá bán chưa thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tiền thuế giá trị gia tăng, tổng tiền thanh toán có thuế giá trị gia tăng;
d) Thời điểm lập hóa đơn;
đ) Mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền.
Người bán gửi hoá đơn điện tử cho người mua bằng hình thức điện tử (tin nhắn, thư điện tử và các hình thức khác) hoặc cung cấp đường dẫn hoặc mã QR để người mua tra cứu, tải hoá đơn điện tử.
Như vậy, hộ kinh doanh sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế cần tuân thủ các nguyên tắc về nhận biết hóa đơn in từ máy tính tiền, chữ ký số, các khoản chi sử dụng hóa đơn khởi tạo từ máy tính tiền, đồng thời cũng tuân thủ về nội dung của hóa đơn.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];