03 cách nộp thuế TNCN và GTGT của hộ kinh doanh online 2025 mới nhất? Căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh?
03 cách nộp thuế TNCN và GTGT của hộ kinh doanh online 2025 mới nhất?
Nộp thuế TNCN và GTGT của hộ kinh doanh online có 3 cách:
|
(1) Nộp thuế trên ứng dụng eTax Mobile (2) Nộp thuế qua Cổng thông tin Thuế điện tử (3) Nộp thuế trên Cổng Dịch vụ công |
Sau đây là chi tiết 03 cách nộp thuế TNCN và GTGT của hộ kinh doanh online 2025 mới nhất
(1) Nộp thuế trên ứng dụng eTax Mobile
Tải ứng dụng "eTax Mobile" về điện thoại >> thực hiện xác thực qua ứng dụng VNeID
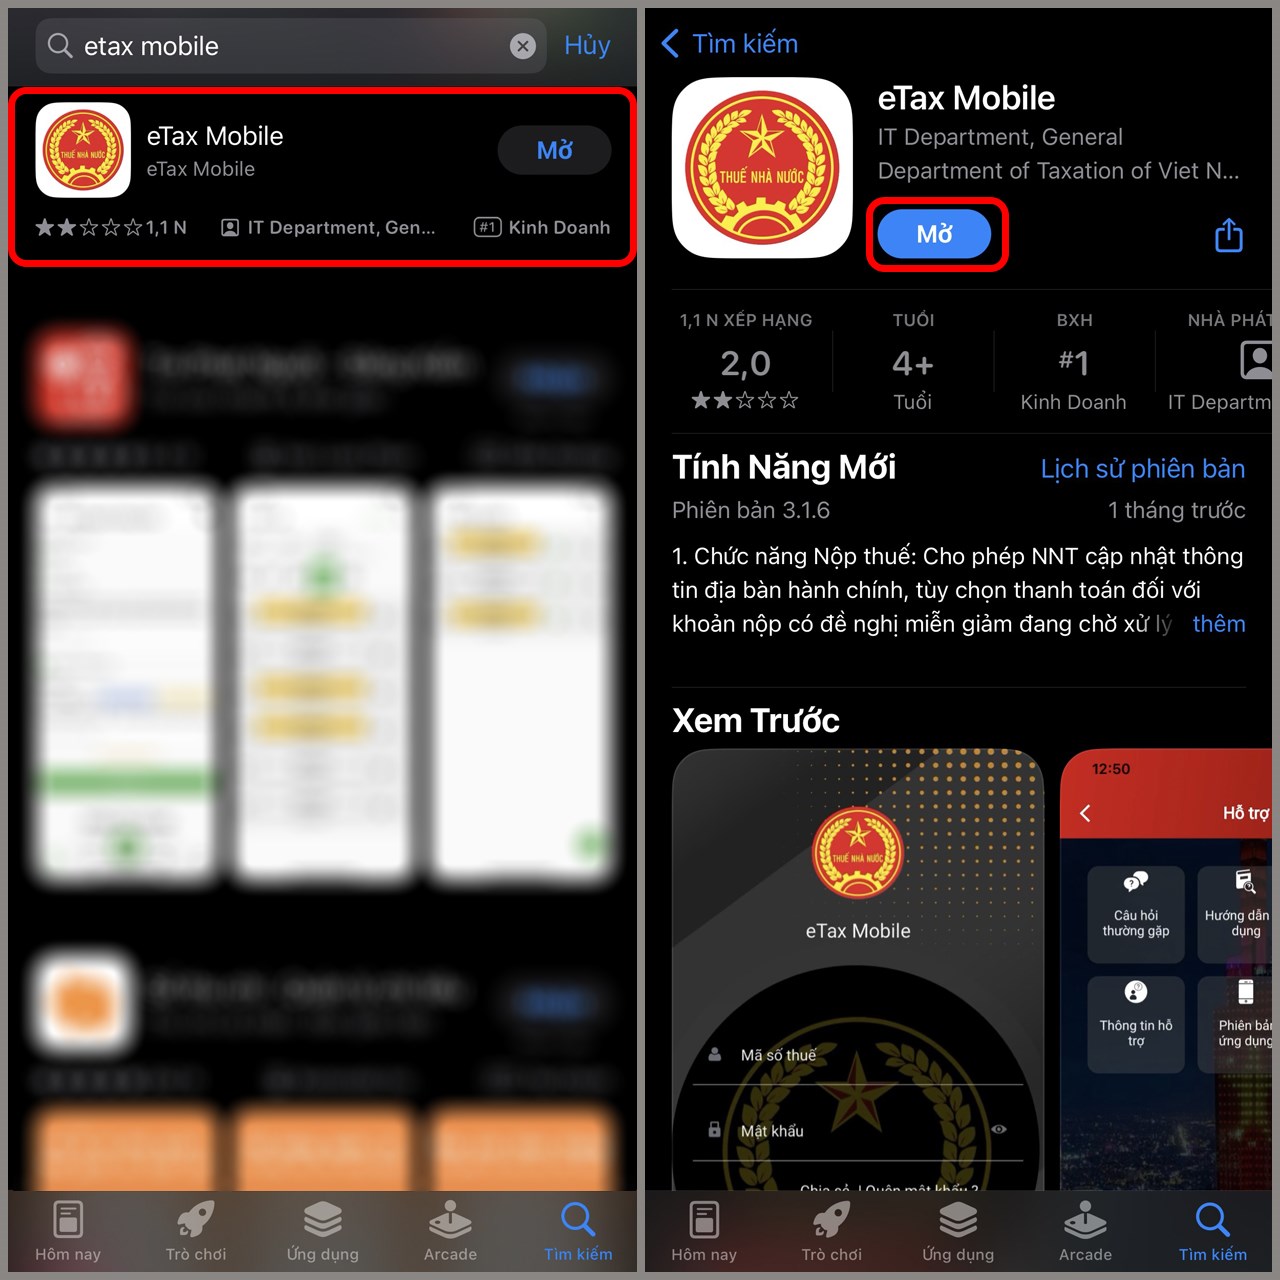
Lưu ý:
- Chưa có tài khoản hệ thống yêu cầu nhập thêm số điện thoại, email để tạo tài khoản mới.
- Đã có tài khoản hệ thống chuyển thẳng vào giao diện chính.
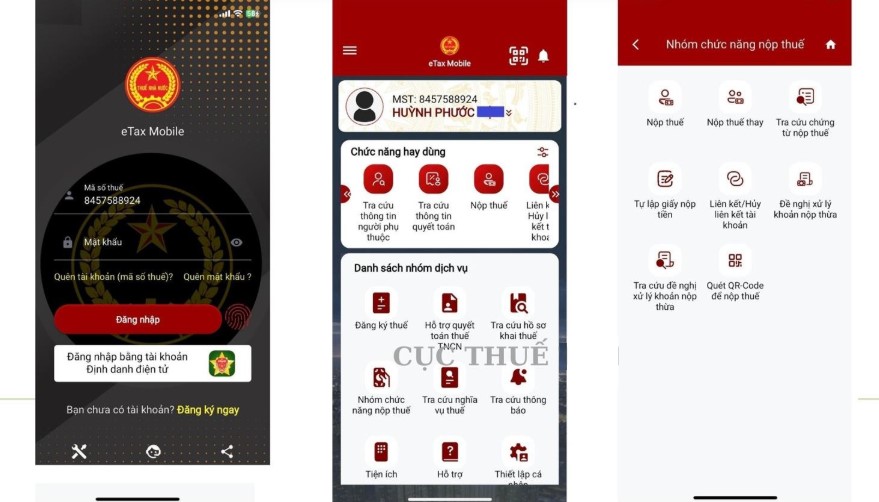
Nộp thuế trực tiếp:
|
- Bước 1: Trong "Nhóm chức năng nộp thuế" >> chọn mục "Nộp thuế" >> Tab "Tất cả". - Bước 2: Tra cứu theo MST đăng nhập hoặc MST cửa hàng. - Bước 3: Nhấn chọn nộp tất cả hoặc nộp từng khoản: + Mục 1: Phải nộp theo thứ tự, được sửa tổng số tiền muốn nộp. + Mục 2: Được phép sửa số tiền từng khoản (trừ trường hợp lệ phí trước bạ). - Bước 4: Sau đó "Tạo giấy nộp tiền" và thực hiện thanh toán. |
Nộp thuế qua tài khoản ngân hàng
|
- Bước 1: Trong "Nhóm chức năng nộp thuế" >> chọn mục "Nộp qua tài khoản ngân hàng". - Bước 2: Chọn ngân hàng đã liên kết. Nếu chưa liên kết, có thể sử dụng phần "hỗ trợ thêm" ngay tại màn hình nộp thuế. - Bước 3: Hệ thống hiển thị danh sách chứng từ cần thanh toán. - Bước 4: Nhấn "Nộp thuế" và hoàn thành việc thanh toán. |
Nộp thuế bằng mã QR code
|
- Bước 1: Trong "Nhóm chức năng nộp thuế" >> chọn mục "Tạo mã QR Code của giấy nộp tiền". - Bước 2: Nhấn chọn "Tiếp tục", sau đó hệ thống sẽ hiển thị giao diện tạo mã QR theo chứng từ. - Bước 3: Nhấn "Tạo mã QR Code", mã QR chứa thông tin (tên, MST, số tham chiếu, số tiền). - Bước 4: Có thể lưu hoặc chia sẻ mã QR cho người nộp thay. |
(2) Nộp thuế qua Cổng thông tin Thuế điện tử
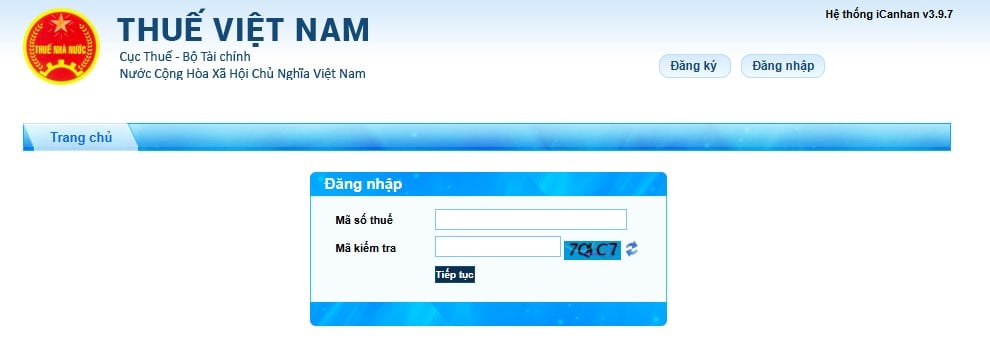
Bước 1: Đăng nhập hệ thống Etax và cắm USB Token Chữ ký số vào máy tính tại địa chỉ:
|
http://thuedientu.gdt.gov.vn |
Sau đó chọn mục "cá nhân"

Bước 2: Nhập tên đăng nhập và mật khẩu
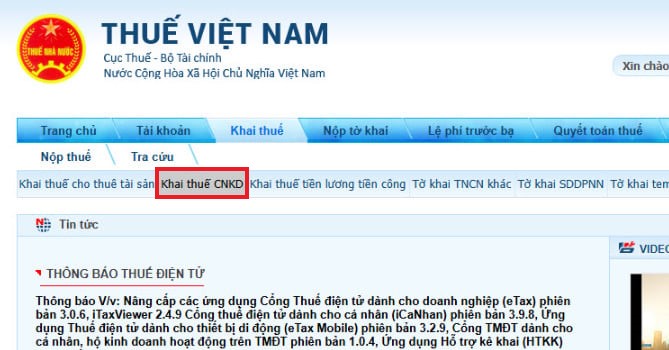
Bước 3: Sau khi đăng nhập thành công, chọn mục "Khai thuế CNKD" ở menu Khai thuế:
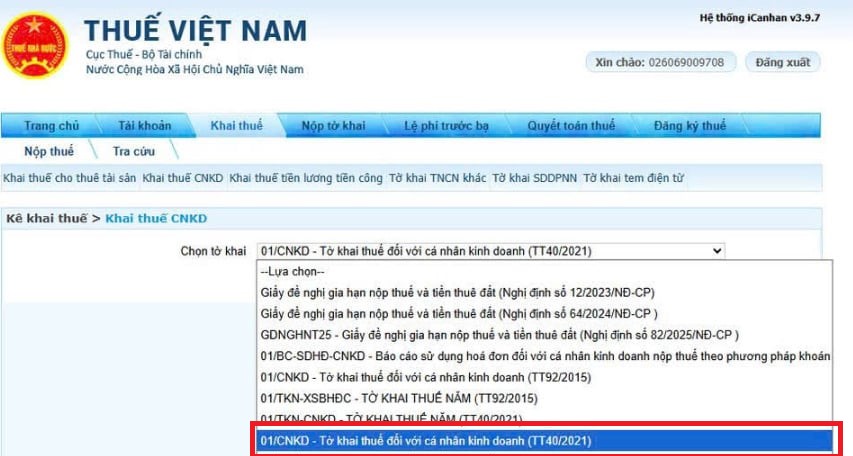
Bước 4: Tại mục tờ khai chọn "Mẫu 01/CNKD" - Tờ khai thuế đối với cá nhân kinh doanh (TT40/2021) => chọn đúng địa chỉ kinh doanh và chọn tờ khai theo Quý.
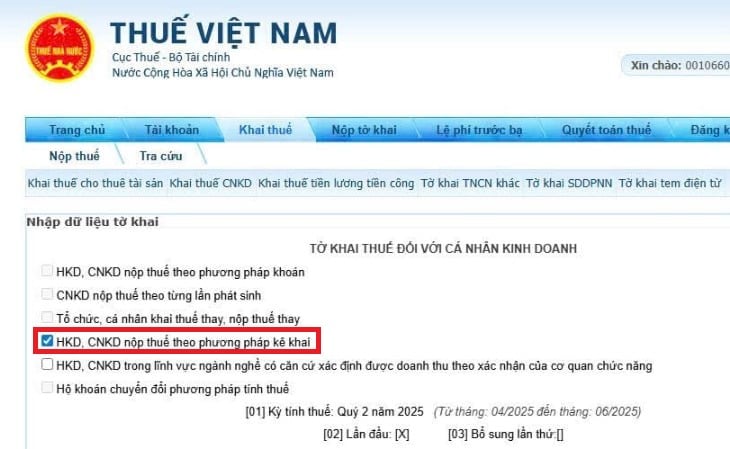
Bước 5: Tại "Tờ khai thuế đối với cá nhân kinh doanh" => tích chọn "HKD, CNKD nộp thuế theo phương pháp kê khai"
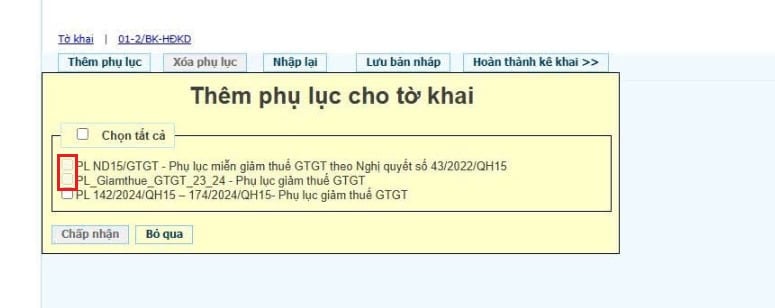
Bước 6: Tại mục thêm Phụ lục cho tờ khai tích chọn ô thứ 1 và ô thứ 2 sau đó chọn "Chấp nhận"
Sau đó "Kê khai bảng nhập xuất tồn" => "Kê khai các khoản chi phí điện, nước, viễn thông,..."
Trong lúc kê khai bảng nhập xuất tồn nếu nhiều mã hàng quá thì kê tổng cộng, sau này nộp được file XML thì nộp bổ sung. Sau khi thực hiện xong tất cả các bước thì nhấn chọn nút "Hoàn thành" để hoàn tất nộp tờ khai thuế.
(3) Nộp thuế trên Cổng Dịch vụ công
Bước 1: Truy cập vào địa chỉ website:
|
https://dichvucong.gdt.gov.vn |
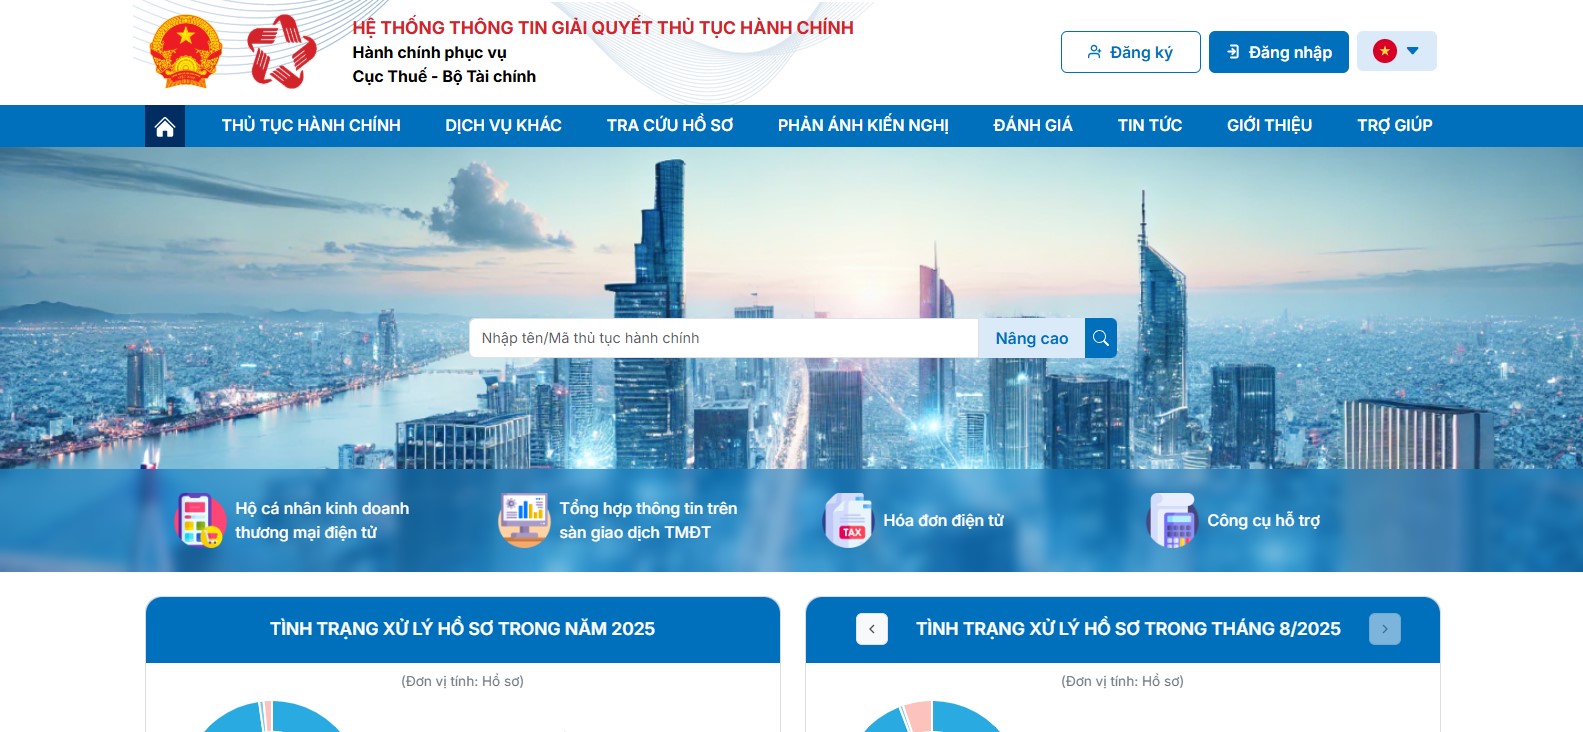
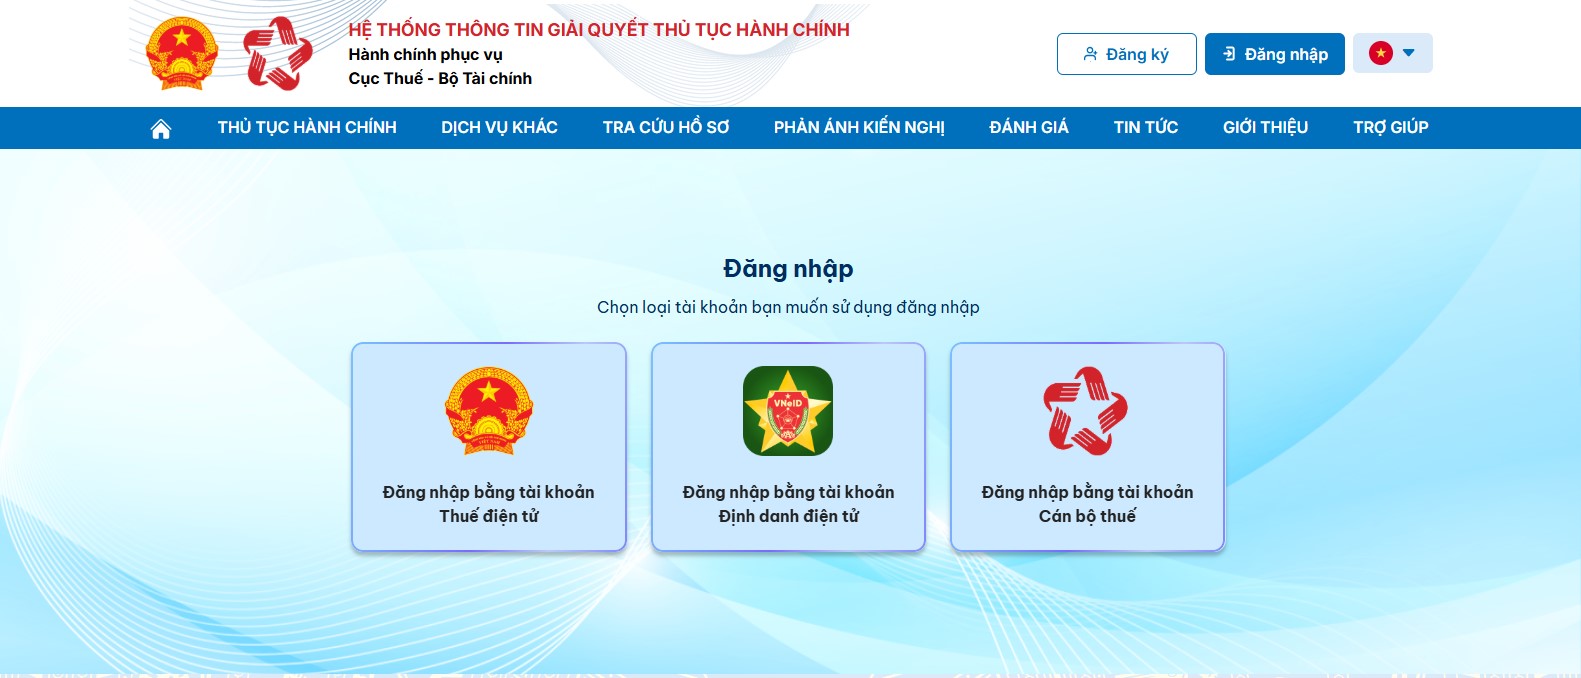
Bước 2: Đăng nhập bằng tài khoản "Thuế điện tử" hoặc "Tài khoản định danh".
Bước 3: Tại mục "Thủ tục hành chính" >> chọn "Tờ khai" >> sau đó nhấn tìm kiếm "01/CNKD" >> chọn mẫu 01/CNKD theo Thông tư 40/2021/TT-BTC >> nhấn “Tìm kiếm”.
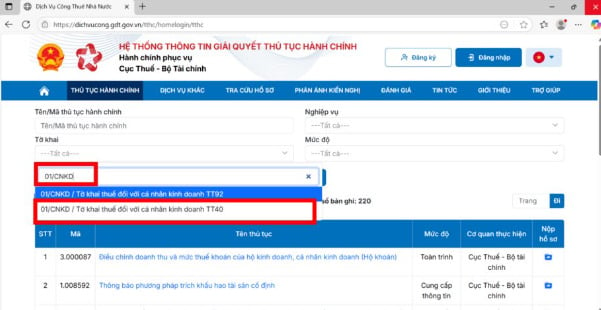
Bước 4: Đối với "hộ kinh doanh" nộp thuế theo phương pháp kê khai >> chọn "mã 1.011022" >> chọn "Nộp hồ sơ".
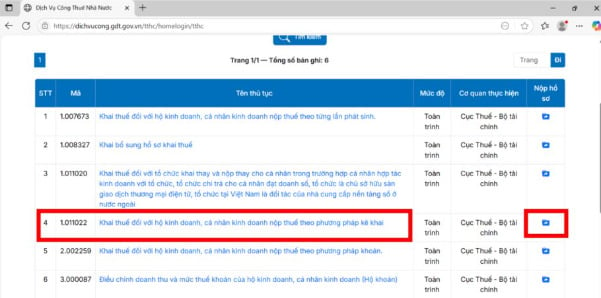
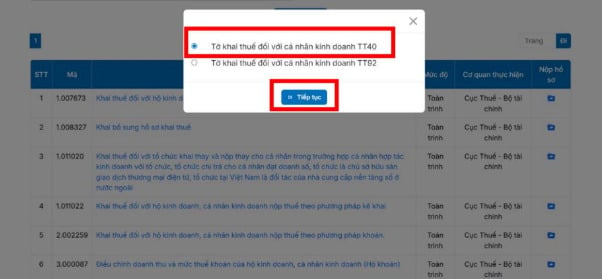
Bước 5: Nhấn chọn "Tờ khai thuế đối với cá nhân kinh doanh T40" >> Nhấn “Tiếp tục” >> Chọn địa điểm kinh doanh >> Nhấn “Tiếp tục” >> Chọn hình thức kê khai theo tháng hoặc quý >> Nhấn “Tiếp tục”
Bước 6: Chọn hình thức nộp thuế theo phương pháp kê khai >> điền thông tin bắt buộc, doanh thu theo nhóm ngành nghề và đính kèm phụ lục bảng kê chi tiết.
>> Lưu ý: Thông tin về 03 cách nộp thuế TNCN và GTGT của hộ kinh doanh online 2025 mới nhất nêu trên chỉ mang tính tham khảo. <<
03 cách nộp thuế TNCN và GTGT của hộ kinh doanh online 2025 mới nhất? Căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh? (Hình từ internet)
Căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh?
Theo quy định tại Điều 10 Thông tư 40/2021/TT-BTC về căn cứ tính thuế cụ thể như sau:
Căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu tính thuế và tỷ lệ thuế tính trên doanh thu.
(1) Doanh thu tính thuế
Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định; các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN); doanh thu khác mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.
(2) Tỷ lệ thuế tính trên doanh thu
a) Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 40/2021/TT-BTC.
b) Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề. Trường hợp hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theo quy định của pháp luật về quản lý thuế.
(3) Xác định số thuế phải nộp
Số thuế GTGT phải nộp = Doanh thu tính thuế GTGT x Tỷ lệ thuế GTGT
Số thuế TNCN phải nộp = Doanh thu tính thuế TNCN x Tỷ lệ thuế TNCN
Trong đó:
- Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN theo hướng dẫn tại khoản 1 Điều 10 Thông tư 40/2021/TT-BTC.
- Tỷ lệ thuế GTGT và tỷ lệ thuế TNCN theo hướng dẫn tại Phụ lục I ban hành kèm Thông tư 40/2021/TT-BTC.
Quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai?
Theo quy định tại Điều 11 Thông tư 40/2021/TT-BTC cụ thể như sau:
(1) Hồ sơ khai thuế
Hồ sơ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai quy định tại điểm 8.2 Phụ lục I - Danh mục hồ sơ khai thuế ban hành kèm theo Nghị định 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ, cụ thể như sau:
- Tờ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh theo mẫu số 01/CNKD ban hành kèm theo Thông tư 40/2021/TT-BTC;
- Phụ lục Bảng kê hoạt động kinh doanh trong kỳ của hộ kinh doanh, cá nhân kinh doanh (áp dụng đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai) theo mẫu số 01-2/BK-HĐKD ban hành kèm theo Thông tư này. Trường hợp hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai nếu có căn cứ xác định được doanh thu theo xác nhận của cơ quan chức năng thì không phải nộp Phụ lục Bảng kê mẫu số 01-2/BK-HĐKD ban hành kèm theo Thông tư 40/2021/TT-BTC.
(2) Nơi nộp hồ sơ khai thuế
Nơi nộp hồ sơ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai quy định tại khoản 1 Điều 45 Luật Quản lý thuế 2019 là Chi cục Thuế quản lý trực tiếp nơi hộ kinh doanh, cá nhân kinh doanh hoạt động sản xuất, kinh doanh.
(3) Thời hạn nộp hồ sơ khai thuế
Thời hạn nộp hồ sơ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai quy định tại khoản 1 Điều 44 Luật Quản lý thuế 2019, cụ thể như sau:
- Thời hạn nộp hồ sơ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai theo tháng chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
- Thời hạn nộp hồ sơ khai thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai theo quý chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo liền kề quý phát sinh nghĩa vụ thuế.
(4) Thời hạn nộp thuế
Thời hạn nộp thuế của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai thực hiện theo quy định tại khoản 1 Điều 55 Luật Quản lý thuế 2019, cụ thể: Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
(5) Nghĩa vụ khai thuế trong trường hợp tạm ngừng hoạt động, kinh doanh
Trường hợp hộ kinh doanh, cá nhân kinh doanh tạm ngừng hoạt động, kinh doanh thì thông báo cho cơ quan thuế theo quy định tại Điều 91 Nghị định 01/2021/NĐ-CP ngày 04/11/2021 của Chính phủ, Điều 4 Nghị định 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ, Điều 12 Thông tư 105/2020/TT-BTC ngày 03/12/2020 của Bộ Tài chính hướng dẫn về đăng ký thuế và không phải nộp hồ sơ khai thuế, trừ trường hợp hộ kinh doanh, cá nhân kinh doanh tạm ngừng hoạt động, kinh doanh không trọn tháng nếu khai thuế theo tháng hoặc tạm ngừng hoạt động, kinh doanh không trọn quý nếu khai thuế theo quý.
* Trên đây là nội dung về 03 cách nộp thuế TNCN và GTGT của hộ kinh doanh online 2025 mới nhất.