Thuế đối ứng Mỹ áp dụng cao nhất là bao nhiêu?
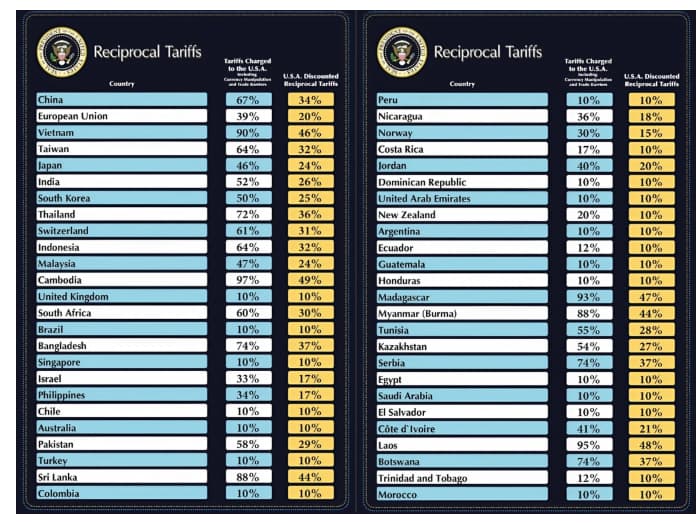
Thuế đối ứng (reciprocal tariff) là một chiến lược thương mại mà theo đó, một quốc gia áp dụng mức thuế nhập khẩu tương đương với mức thuế mà đối tác thương mại của họ áp dụng đối với hàng hóa xuất khẩu của quốc gia đó.
Hiện nay, theo thông tin mới nhất, mức thuế đối ứng cao nhất cho hàng hóa Cambodia- Campuchia nhập khẩu vào Mỹ đang là cao nhất, lên đến 49%.
Người nộp thuế xuất khẩu, nhập khẩu là những đối tượng nào?
Căn cứ theo Điều 3 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về người nộp thuế là những đối tượng như sau:
[1] Chủ hàng hóa xuất khẩu, nhập khẩu.
[2] Tổ chức nhận ủy thác xuất khẩu, nhập khẩu.
[3] Người xuất cảnh, nhập cảnh có hàng hóa xuất khẩu, nhập khẩu, gửi hoặc nhận hàng hóa qua cửa khẩu, biên giới Việt Nam.
[4] Người được ủy quyền, bảo lãnh và nộp thuế thay cho người nộp thuế, bao gồm:
- Đại lý làm thủ tục hải quan trong trường hợp được người nộp thuế ủy quyền nộp thuế xuất khẩu, thuế nhập khẩu;
- Doanh nghiệp cung cấp dịch vụ bưu chính, dịch vụ chuyển phát nhanh quốc tế trong trường hợp nộp thuế thay cho người nộp thuế;
- Tổ chức tín dụng hoặc tổ chức khác hoạt động theo quy định của Luật các tổ chức tín dụng trong trường hợp bảo lãnh, nộp thuế thay cho người nộp thuế;
- Người được chủ hàng hóa ủy quyền trong trường hợp hàng hóa là quà biếu, quà tặng của cá nhân; hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh;
- Chi nhánh của doanh nghiệp được ủy quyền nộp thuế thay cho doanh nghiệp;
- Người khác được ủy quyền nộp thuế thay cho người nộp thuế theo quy định của pháp luật.
[5] Người thu mua, vận chuyển hàng hóa trong định mức miễn thuế của cư dân biên giới nhưng không sử dụng cho sản xuất, tiêu dùng mà đem bán tại thị trường trong nước và thương nhân nước ngoài được phép kinh doanh hàng hóa xuất khẩu, nhập khẩu ở chợ biên giới theo quy định của pháp luật.
[6] Người có hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế nhưng sau đó có sự thay đổi và chuyển sang đối tượng chịu thuế theo quy định của pháp luật.
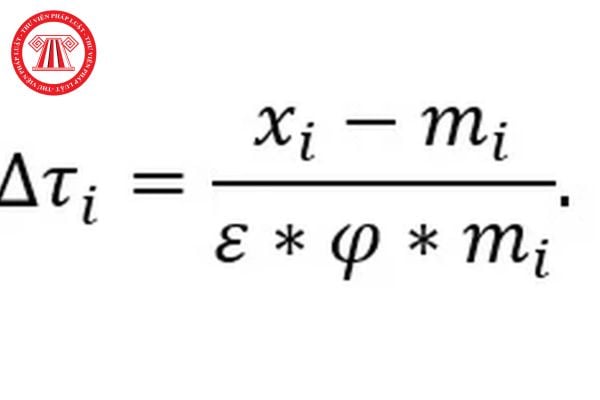
Thuế đối ứng mỹ áp dụng cao nhất là bao nhiêu? (Hình từ Internet)
Nguyên tắc ban hành biểu thuế, thuế suất?
Căn cứ Điều 10 Luật thuế xuất khẩu, thuế nhập khẩu 2016 có quy định:
- Khuyến khích nhập khẩu nguyên liệu, vật liệu, ưu tiên loại trong nước chưa đáp ứng nhu cầu; chú trọng phát triển lĩnh vực công nghệ cao, công nghệ nguồn, tiết kiệm năng lượng, bảo vệ môi trường.
- Phù hợp với định hướng phát triển kinh tế - xã hội của Nhà nước và các cam kết về thuế xuất khẩu, thuế nhập khẩu trong các Điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
- Góp phần bình ổn thị trường và nguồn thu ngân sách nhà nước.
- Đơn giản, minh bạch, tạo thuận lợi cho người nộp thuế và thực hiện cải cách thủ tục hành chính về thuế.
- Áp dụng thống nhất mức thuế suất đối với hàng hóa có cùng bản chất, cấu tạo, công dụng, có tính năng kỹ thuật tương tự; thuế suất thuế nhập khẩu giảm dần từ thành phẩm đến nguyên liệu thô; thuế suất thuế xuất khẩu tăng dần từ thành phẩm đến nguyên liệu thô.
Điều kiện và nguyên tắc áp dụng thuế chống bán phá giá?
Căn cứ Điều 12 Luật thuế xuất khẩu, thuế nhập khẩu 2016 có quy định:
- Điều kiện áp dụng thuế chống bán phá giá:
+ Hàng hóa nhập khẩu bán phá giá tại Việt Nam và biên độ bán phá giá phải được xác định cụ thể;
+ Việc bán phá giá hàng hóa là nguyên nhân gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
- Nguyên tắc áp dụng thuế chống bán phá giá:
+ Thuế chống bán phá giá chỉ được áp dụng ở mức độ cần thiết, hợp lý nhằm ngăn ngừa hoặc hạn chế thiệt hại đáng kể cho ngành sản xuất trong nước;
+ Việc áp dụng thuế chống bán phá giá được thực hiện khi đã tiến hành điều tra và phải căn cứ vào kết luận điều tra theo quy định của pháp luật;
+ Thuế chống bán phá giá được áp dụng đối với hàng hóa bán phá giá vào Việt Nam;
+ Việc áp dụng thuế chống bán phá giá không được gây thiệt hại đến lợi ích kinh tế - xã hội trong nước.
- Thời hạn áp dụng thuế chống bán phá giá không quá 05 năm, kể từ ngày quyết định áp dụng có hiệu lực. Trường hợp cần thiết, quyết định áp dụng thuế chống bán phá giá có thể được gia hạn.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];