Hoãn áp thuế 90 ngày được hiểu như thế nào?
Hoãn áp thuế 90 ngày là quyết định của cơ quan thuế hoặc chính phủ của một đất nước về việc trì hoãn thời gian thực hiện nghĩa vụ thuế của các cá nhân, tổ chức, hoặc doanh nghiệp trong một khoảng thời gian nhất định, là 90 ngày.
Đây là một biện pháp tài chính nhằm giảm bớt gánh nặng tài chính cho các đối tượng chịu thuế, đặc biệt trong các tình huống khẩn cấp, khó khăn hoặc khi nền kinh tế gặp phải những cú sốc như thiên tai, dịch bệnh, hoặc suy thoái kinh tế.
Ý nghĩa của việc hoãn áp thuế 90 ngày này là tạo ra một thời gian tạm thở cho các doanh nghiệp và cá nhân, giúp họ duy trì hoạt động sản xuất, kinh doanh mà không phải đối mặt với áp lực tài chính từ việc nộp thuế ngay lập tức.
Hoãn áp thuế 90 ngày là một chính sách khuyến khích và hỗ trợ các doanh nghiệp, đặc biệt là những doanh nghiệp vừa và nhỏ, vượt qua giai đoạn khó khăn, giúp họ duy trì công ăn việc làm cho người lao động và tránh được việc phải cắt giảm hoạt động.
Ngoài ra, hoãn áp thuế 90 ngày còn giúp kích cầu nền kinh tế, tạo cơ hội cho các cá nhân và doanh nghiệp đầu tư và tiêu dùng nhiều hơn, từ đó thúc đẩy sự phục hồi của nền kinh tế.
Lưu ý: Khái niệm trên mang tính chất tham khảo.
Mỹ áp dụng thuế đối ứng với Việt Nam theo Công văn 1136 bao nhiêu?
Căn cứ Công văn 1136/CHQ-GSQL năm 2025 về Hàng hóa xuất khẩu của Việt Nam sang Hoa Kỳ do Cục Hải quan ban hành có quy định:
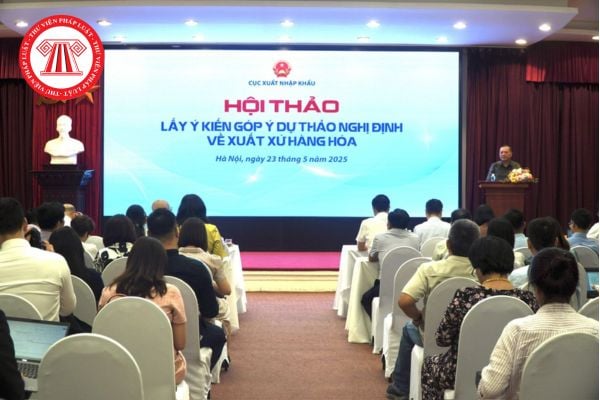
Ngày 02/4/2025, Chính phủ Hoa Kỳ thông báo áp dụng thuế đối ứng 46% với hàng hóa xuất khẩu của Việt Nam, trong đó, có một số mặt hàng xuất khẩu chủ lực như: Thủy sản; Quần áo; Đồ nội thất; Vải; Thép; Cao su,…., để góp phần tháo gỡ khó khăn, hạn chế các ảnh hưởng do chính sách thuế quan của Chính phủ Hoa Kỳ đối với hoạt động sản xuất kinh doanh của doanh nghiệp, Cục Hải quan (Bộ Tài chính) yêu cầu Chi cục trưởng các Chi cục Hải quan khu vực:
1. Tổ chức gặp gỡ, trao đổi, tìm hiểu các khó khăn, vướng mắc của doanh nghiệp có hàng hóa xuất khẩu, nhập khẩu với Hoa Kỳ để có giải pháp tháo gỡ, đồng thời nắm bắt các kiến nghị của doanh nghiệp với cơ quan hải quan và các Bộ quản lý ngành, lĩnh vực, cơ quan liên quan.
[...]
Như vậy, Mỹ áp dụng thuế đối ứng 46% với hàng hóa xuất khẩu của Việt Nam, trong đó, có một số mặt hàng xuất khẩu chủ lực như: Thủy sản; Quần áo; Đồ nội thất; Vải; Thép; Cao su,….
Các hành vi bị nghiêm cấm trong quản lý thuế?
Căn cứ Điều 6 Luật Quản lý thuế 2019 có quy định các hành vi bị nghiêm cấm trong quản lý thuế như sau:
[1] Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế.
[2] Gây phiền hà, sách nhiễu đối với người nộp thuế.
[3] Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế.
[4] Cố tình không kê khai hoặc kê khai thuế không đầy đủ, kịp thời, chính xác về số tiền thuế phải nộp.
[5] Cản trở công chức quản lý thuế thi hành công vụ.
[6] Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
[7] Bán hàng hóa, cung cấp dịch vụ không xuất hóa đơn theo quy định của pháp luật, sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn.
[8] Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế.
Xây dựng lực lượng quản lý thuế được quy định như thế nào?
Căn cứ Điều 10 Luật Quản lý thuế 2019 có quy định về xây dựng lực lượng quản lý thuế như sau:
[1] Lực lượng quản lý thuế được xây dựng trong sạch, vững mạnh; được trang bị và làm chủ kỹ thuật hiện đại, hoạt động hiệu lực và hiệu quả.
[2] Công chức quản lý thuế là người có đủ điều kiện được tuyển dụng, bổ nhiệm vào ngạch, chức vụ, chức danh trong cơ quan quản lý thuế; được đào tạo, bồi dưỡng và quản lý, sử dụng theo quy định của pháp luật về cán bộ, công chức.
[3] Chế độ phục vụ, chức danh, tiêu chuẩn, lương, chế độ đãi ngộ khác, cấp hiệu, trang phục của công chức quản lý thuế được thực hiện theo quy định của pháp luật.
[4] Cơ quan quản lý thuế có trách nhiệm đào tạo, xây dựng đội ngũ công chức quản lý thuế để thực hiện chức năng quản lý thuế theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];