Khấu trừ thuế GTGT
-
Cách khai chỉ tiêu 37 38 trên tờ khai thuế GTGT (Mẫu 01/GTGT Thông tư 89) đối với hàng mua chậm trả góp
(09:27 13/08/26)Bài viết dưới đây sẽ hướng dẫn cách khai chỉ tiêu 37 38 trên tờ khai thuế GTGT (Mẫu 01/GTGT Thông tư 89) đối với hàng mua chậm trả góp và ví dụ minh họa.
-
Tóm tắt quy định kê khai khấu trừ thuế mua hàng trả chậm trả góp mới nhất 2026
(09:53 21/07/26)Bài viết dưới đây sẽ tóm tắt các quy định kê khai khấu trừ thuế mua hàng trả chậm trả góp mới nhất 2026 theo Nghị định 144/2026/NĐ-CP và Mẫu 01/GTGT Thông tư 89/2026/TT-BTC.
-
Kê khai thuế GTGT khi mua hàng trả chậm trả góp từ 5 triệu đồng (Chỉ tiêu 37, 38 tờ khai 01/GTGT)
(09:23 21/07/26)Bài viết dưới đây sẽ hướng dẫn doanh nghiệp kê khai thuế GTGT khi mua hàng trả chậm trả góp từ 5 triệu đồng trên chỉ tiêu 37, 38 tờ khai 01/GTGT.
-
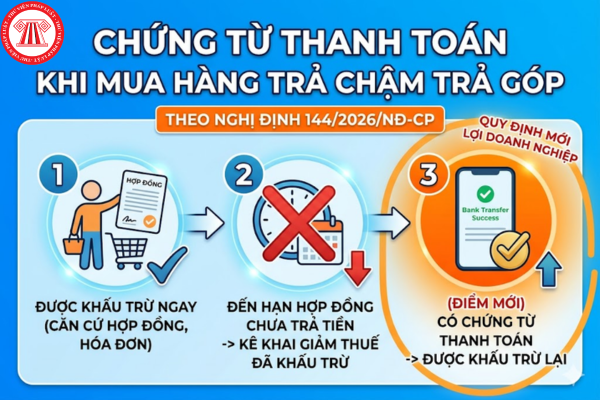
Chính thức quy định khấu trừ thuế GTGT hàng trả chậm trả góp 2026
(14:30 13/05/26)Về chứng từ thanh toán khi mua hàng trả chậm trả góp từ 5 triệu trở lên bắt buộc phải có Hợp đồng, Hóa đơn GTGT và Chứng từ thanh toán không dùng tiền mặt.
-
Hướng dẫn khấu trừ thuế GTGT chậm thanh toán 2026 của Cục thuế
(08:25 31/03/26)Liên quan đến quy định về khấu trừ thuế GTGT chậm thanh toán 2026, Cục thuế đã ban hành Công văn 5487/CT-CS năm 2025 và Công văn 1832/CT-CS năm 2026 hướng dẫn về vấn đề này.
-

DN được phép khấu trừ thuế GTGT đầu vào đối với các khoản trả chậm sau khi đã điều chỉnh giảm theo Công văn 5487
(08:38 26/11/25)Theo nội dung tại Công văn 5487/CT-CS do Cục Thuế hướng dẫn ngày 25/11/2025 thì DN được phép khấu trừ thuế GTGT đầu vào đối với các khoản trả chậm sau khi đã điều chỉnh giảm
-
Công văn 5487/CT-CS trường hợp quá hạn thanh toán vẫn được khấu trừ thuế GTGT
(08:01 26/11/25)Theo Công văn 5487/CT-CS của Cục thuế, quá hạn thanh toán thì vẫn được khấu trừ thuế GTGT khi có chứng từ thanh toán không dùng tiền mặt sau khi điều chỉnh giảm.
-

Công văn 3228 Thuế Hưng Yên về không có hợp đồng, chậm thanh toán không được trừ GTGT đầu vào
(11:00 07/11/25)Theo Công văn 3228 Thuế Hưng Yên, hàng hóa, dịch vụ từ 05 triệu không có hợp đồng, không có chứng từ thanh toán thì không được khấu trử thuế GTGT đầu vào.
-

Công văn 3367: Thuế TPHCM hướng dẫn khấu trừ thuế GTGT khi thanh toán không dùng tiền mặt
(08:11 25/10/25)Công văn 3367: Thuế TPHCM hướng dẫn khấu trừ thuế GTGT khi thanh toán không dùng tiền mặt. Tổng hợp các công văn hướng dẫn chậm thanh toán không được khấu trừ thuế GTGT đầu vào.
-

04 Công văn hướng dẫn chậm thanh toán không được khấu trừ thuế GTGT đầu vào
(08:31 23/10/25)04 Công văn hướng dẫn chậm thanh toán không được khấu trừ thuế GTGT đầu vào dù sau thanh toán không dùng tiền mặt. Mẫu phụ lục hợp đồng gia hạn thời gian thanh toán 2025.

