Hướng dẫn vướng mắc xuất hóa đơn có chiết khấu thương mại theo Công văn 8909/TCS2-QLDN2
Chuyên viên pháp lý Tuyết Nhi10:14 22/08/26
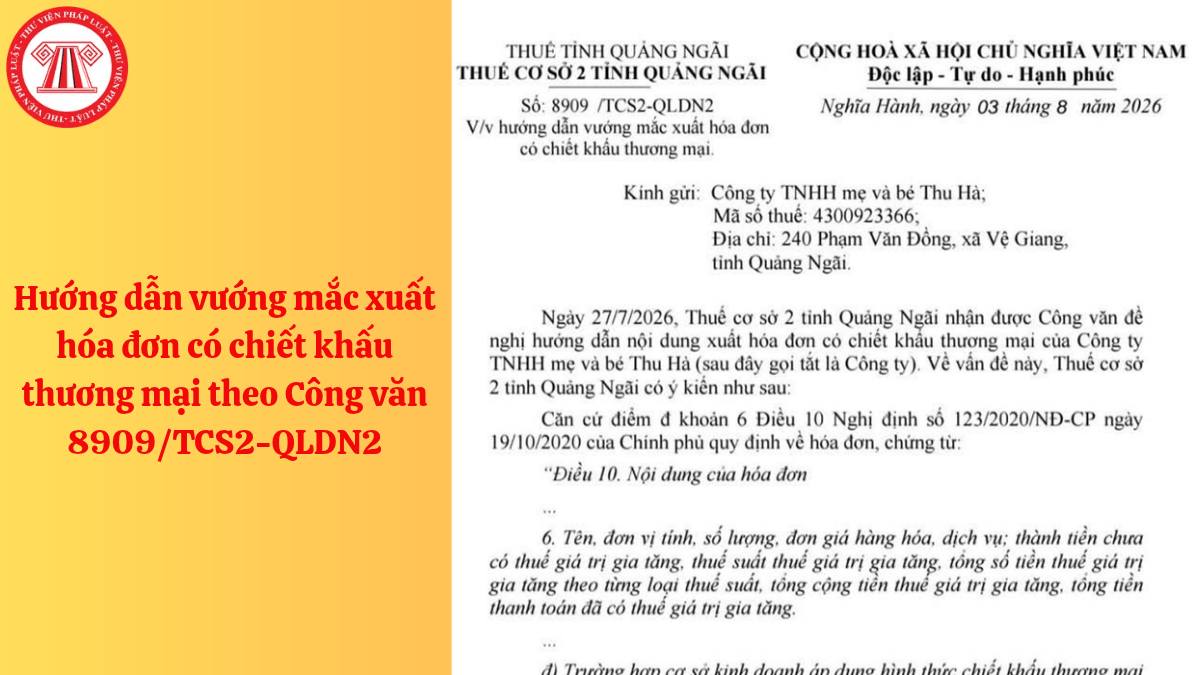
Hướng dẫn vướng mắc xuất hóa đơn có chiết khấu thương mại theo Công văn 8909/TCS2-QLDN2 của Thuế cơ sở 2 tỉnh Quảng Ngãi.
>> Thuế suất hóa đơn tặng bánh trung thu 2026
>> Thời điểm xuất hóa đơn tặng bánh trung thu 2026 theo Nghị định 254
1. Hướng dẫn vướng mắc xuất hóa đơn có chiết khấu thương mại theo Công văn 8909/TCS2-QLDN2
Ngày 03/8/2026, Thuế cơ sở 2 tỉnh Quảng Ngãi ban hành Công văn 8909/TCS2-QLDN2 hướng dẫn vướng mắc xuất hóa đơn có chiết khấu thương mại.
>>TẢI VỀ<< Công văn 8909/TCS2-QLDN2 hướng dẫn vướng mắc xuất hóa đơn có chiết khấu thương mại
- Căn cứ điểm đ khoản 6 Điều 10 Nghị định 123/2020/NĐ-CP (hết hiệu lực ngày 01/07/2026)
Điều 10. Nội dung của hỏa đơn
...
6. Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiển chưa có thuế giá trị gia tăng, thuế suất thuế giá trị gia tăng, tổng số tiền thuế giá trị gia tăng theo từng loại thuế suất, tổng cộng tiền thuế giá trị gia tăng, tổng tiến thanh toán đã có thuế giá trị gia tăng.
...
đ) Trường hợp cơ sở kinh doanh áp dụng hình thức chiết khấu thương mại dành cho khách hàng hoặc khuyến mại theo quy định của pháp luật thì phải thế hiện rõ khoản chiết khấu thương mại, khuyến mại trên hóa đơn. Việc xác định giá tính thuế giá trị gia tăng (thành tiền chưa có thuế giá trị gia tăng) trong trường hợp áp dụng chiết khấu thương mại dành cho khách hàng hoặc khuyến mại thực hiện theo quy định của pháp luật thuế giá trị gia tăng.
...
- Căn cứ khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP (hết hiệu lực ngày 01/07/2026)
13. Sửa đổi tên Điều 19 và sửa đổi, bổ sung Điều 19 như sau:
...
4. Hóa đơn để điều chỉnh hóa đơn điện tử đã lập trong một số trường hợp như sau:
...
b) Trường hợp việc chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ thì số tiền chiết khấu của hàng hóa, dịch vụ đã bản được tính điều chỉnh trên hóa đơn bán hàng hóa, cung cấp dịch vụ của lần mua cuối cùng hoặc kỳ tiếp sau đảm bảo số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau hoặc được lập hóa đơn điều chỉnh kèm theo bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh. Bảng kê được lưu tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu. Căn cứ vào hóa đơn điều chỉnh, bên bán và bên mua kê khai điều chỉnh doanh thu mua, bản, thuế đầu ra, đầu vào tại kỳ lập hóa đơn điều chỉnh.
....
- Căn cứ khoản 2 Điều 14 Nghị định 181/2025/NĐ-CP, quy định như sau:
Điều 14. Nguyên tắc xác định giá tính thuế giá trị gia tăng
...
2. Trường hợp cơ sở kinh doanh áp dụng hình thức chiết khấu thương mại dành cho khách hàng (nếu có) thì giá tính thuế giá trị gia tăng là giá bán đã chiết khấu thương mại dành cho khách hàng chưa có thuế giá trị gia tăng.
...
Như vậy, căn cứ các quy định trên, trường hợp Công ty mua hàng hóa từ nhà cung cấp có áp dụng chiết khấu thương mại cho khách hàng thì bên bán xuất hóa đơn có áp dụng hình thức chiết khấu thương mại căn cứ theo các quy định tại khoản 2 Điều 14 Nghị định 181/2025/NĐ-CP; điểm đ, khoản 6, Điều 10 Nghị định 123/2020/NĐ-CP; khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP trích dẫn nêu trên.
Đối với các hóa đơn phát sinh từ ngày 01/7/2026, Công ty thực hiện theo quy định tại Nghị định 254/2026/NĐ-CP ngày 30/6/2026 của Chính Phủ và Thông tư 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính.
Việc hạch toán chiết khấu thương mại, bên mua và bên bản căn cứ pháp luật kế toán để thực hiện theo đúng quy định của pháp luật.
 Hướng dẫn vướng mắc xuất hóa đơn có chiết khấu thương mại theo Công văn 8909/TCS2-QLDN2
(Ảnh minh họa - Nguồn Internet)
2. Cách viết hóa đơn chiết khấu thương mại theo Nghị định 254, Thông tư 91
Cách viết hóa đơn chiết khấu thương mại theo Nghị định 254, Thông tư 91 được thực hiện như sau:
(i) Khi thực hiện chiết khấu thương mại thì cần xuất hóa đơn và phải thể hiện rõ khoản chiết khấu thương mại trên hóa đơn.
Việc xác định giá tính thuế GTGT (thành tiền chưa có thuế GTGT) trong trường hợp áp dụng chiết khấu thương mại dành cho khách hàng hoặc khuyến mại thực hiện theo quy định của pháp luật thuế GTGT.
Theo đó, giá tính thuế GTGT là giá bán đã chiết khấu thương mại dành cho khách hàng chưa có thuế GTGT (căn cứ khoản 2 Điều 14 Nghị định 181/2025/NĐ-CP)
(Căn cứ khoản 1 Điều 4, điểm đ mục 5 Phụ lục kèm theo Nghị định 254/2026/NĐ-CP)
(ii) Trường hợp chiết khấu thương mại theo doanh số hoặc số lượng hàng hóa/dịch vụ, nếu hóa đơn đã lập có sai sót thì có thể xử lý theo một trong 2 cách sau:
- Điều chỉnh trên hóa đơn bán hàng hóa, cung cấp dịch vụ của lần mua cuối cùng hoặc kỳ tiếp sau.
Lưu ý: đảm bảo điều kiện số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau
- Lập hóa đơn điều chỉnh kèm theo bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh.
Lưu ý: Bảng kê được lưu tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
(Căn cứ điểm b khoản 5 Điều 10 Thông tư 91/2026/TT-BTC)
3. Nguyên tắc kế toán các khoản chiết khấu thương mại theo Tài khoản 521 - Các khoản giảm trừ doanh thu
Chiết khấu thương mại phải trả là khoản doanh nghiệp giảm giá so với giá bán niêm yết cho khách hàng mua hàng với khối lượng lớn hoặc giá trị lớn. Bên bán hàng thực hiện kế toán chiết khấu thương mại theo những nguyên tắc sau:
(i) Trường hợp trong hóa đơn GTGT hoặc hóa đơn bán hàng đã thể hiện khoản chiết khấu thương mại cho người mua là khoản giảm trừ vào số tiền người mua phải thanh toán (giá bán phản ánh trên hóa đơn là giá đã trừ chiết khấu thương mại) thì doanh nghiệp (bên bán hàng) không sử dụng tài khoản này, doanh thu bán hàng phản ánh theo giá đã trừ chiết khấu thương mại (doanh thu thuần).
(ii) Doanh nghiệp phải theo dõi riêng khoản chiết khấu thương mại mà doanh nghiệp chi trả cho người mua nhưng chưa được phản ánh là khoản giảm trừ số tiền phải thanh toán trên hóa đơn. Trường hợp này, bên bán ghi nhận doanh thu ban đầu theo giá chưa trừ chiết khấu thương mại (doanh thu gộp).
Khoản chiết khấu thương mại cần phải theo dõi riêng trên tài khoản này thường phát sinh trong các trường hợp như:
+ Số chiết khấu thương mại người mua được hưởng lớn hơn số tiền bán hàng được ghi trên hóa đơn lần cuối cùng. Trường hợp này có thể phát sinh do người mua hàng nhiều lần mới đạt được lượng hàng mua được hưởng chiết khấu và khoản chiết khấu thương mại chỉ được xác định trong lần mua cuối cùng;
+ Các nhà sản xuất cuối kỳ mới xác định được số lượng hàng mà nhà phân phối (như các siêu thị) đã tiêu thụ và từ đó mới có căn cứ để xác định được số chiết khấu thương mại phải trả dựa trên doanh số bán hoặc số lượng sản phẩm đã tiêu thụ.
(Căn cứ Tài khoản 521 phụ lục II ban hành kèm theo Thông tư 99/2026/TT-BTC)
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
174

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

Cùng chuyên mục
-
- Hướng dẫn các việc hộ kinh doanh nhóm 1 vượt 1 tỷ phải thực hiện12:10 12/10/2026
-
- File word mẫu hợp đồng giao khoán theo Thông tư 99 2025 TT-BTC kèm hướng dẫn cách điền, mẫu 05 - LĐTL10:06 12/10/2026
-
- Thời điểm xuất hóa đơn tặng quà Ngày Phụ nữ Việt Nam 20/10 theo Nghị định 254/2026/NĐ-CP08:41 12/10/2026

