Tổng hợp mẫu hợp đồng thực hiện nhiệm vụ công chức từ 16/11/2025 theo Thông tư 16?
Vừa qua, Bộ Nội vụ đã ban hành Thông tư 16/2025/TT-BNV về việc hướng dẫn mẫu hợp đồng thực hiện nhiệm vụ của công chức.
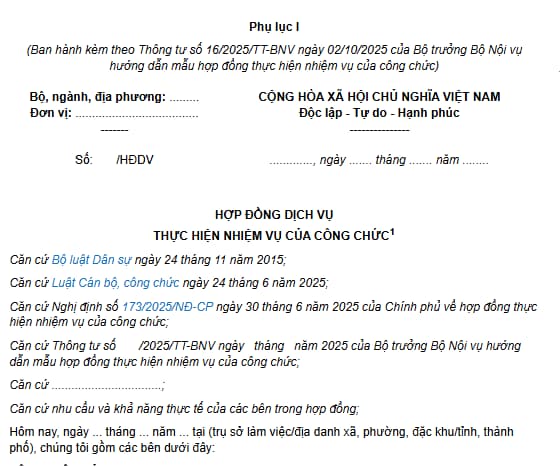
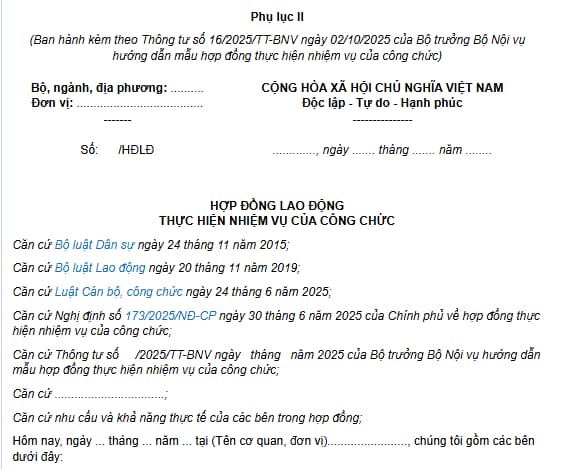
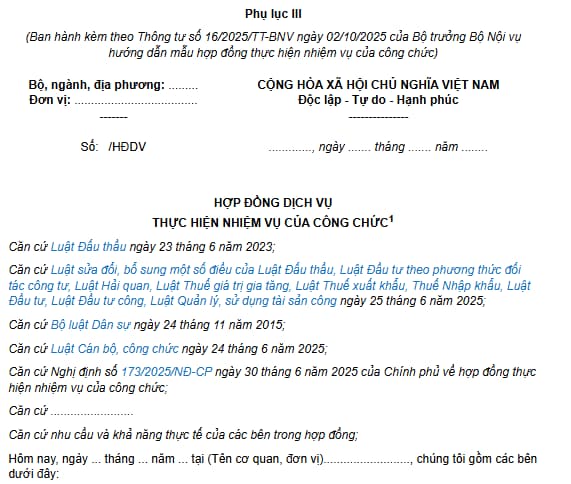
Theo đó, tại Điều 1 Thông tư 16/2025/TT-BNV quy định ban hành kèm theo Thông tư này mẫu hợp đồng dịch vụ với cá nhân (Phụ lục I), mẫu hợp đồng lao động (Phụ lục II) và mẫu hợp đồng dịch vụ với pháp nhân (Phụ lục III) để thực hiện nhiệm vụ của công chức theo quy định của Nghị định 173/2025/NĐ-CP ngày 30 tháng 6 năm 2025 của Chính phủ về hợp đồng thực hiện nhiệm vụ của công chức. Cụ thể:
Phụ lục I: Mẫu hợp đồng dịch vụ với cá nhân >> Tải về
Phụ lục II: Mẫu hợp đồng lao động >> Tải về
Phụ lục III: Mẫu hợp đồng dịch vụ với pháp nhân >>Tải về
Lưu ý: Thông tư 16/2025/TT-BNV có hiệu lực thi hành kể từ ngày 16 tháng 11 năm 2025.
Trên đây là nội dung "Tổng hợp mẫu hợp đồng thực hiện nhiệm vụ công chức từ 16/11/2025 theo Thông tư 16?".
Tổng hợp mẫu hợp đồng thực hiện nhiệm vụ công chức từ 16/11/2025 theo Thông tư 16? (Hình từ Internet)
Công chức Thuế gồm những chức danh gì theo quy định hiện hành?
Căn cứ khoản 2 Điều 3 Thông tư 29/2022/TT-BTC quy định chức danh của Công chức Thuế. Theo đó, Công chức Thuế hiện nay gồm 05 chức danh như sau:
Chức danh | Mã số ngạch |
Kiểm tra viên cao cấp thuế | 06.036 |
Kiểm tra viên chính thuế | 06.037 |
Kiểm tra viên thuế | 06.038 |
Kiểm tra viên trung cấp thuế | 06.039 |
Nhân viên thuế | 06.040 |
Trong đó:
- Kiểm tra viên cao cấp thuế: là công chức có trình độ chuyên môn nghiệp vụ cao nhất trong lĩnh vực thuế, bố trí đối với các chức danh lãnh đạo cấp Tổng cục (nay là Cục Thuế), lãnh đạo Vụ, Cục và tương đương, lãnh đạo Cục thuế tỉnh, thành phố (nay là Thuế tỉnh) có trách nhiệm thực hiện nhiệm vụ tham mưu quản lý nhà nước về thuế tại Tổng cục Thuế (nay là Cục Thuế) và Cục thuế tỉnh, thành phố (nay là Thuế tỉnh, thành phố) và thực hiện các phần hành nghiệp vụ thuế ở mức độ phức tạp cao, tiến hành trong phạm vi tỉnh, nhiều tỉnh hoặc toàn quốc.
(Khoản 1 Điều 9 Thông tư 29/2022/TT-BTC)
- Kiểm tra viên chính thuế: là công chức có trình độ chuyên môn nghiệp vụ cao của ngành thuế, giúp lãnh đạo chủ trì, tổ chức thực hiện quản lý thuế hoặc trực tiếp thực hiện các phần hành của nghiệp vụ thuế theo chức năng được phân công tại các đơn vị trong ngành thuế.
(Khoản 1 Điều 10 Thông tư 29/2022/TT-BTC)
- Kiểm tra viên thuế: là công chức có trình độ chuyên môn nghiệp vụ cơ bản của ngành thuế; trực tiếp thực hiện phần hành công việc của nghiệp vụ quản lý thuế.
(Khoản 1 Điều 11 Thông tư 29/2022/TT-BTC)
- Kiểm tra viên trung cấp thuế: là công chức thực thi các nhiệm vụ chuyên môn nghiệp vụ của ngành thuế; trực tiếp thực hiện một phần hành nghiệp vụ trong công tác quản lý thuế tại đơn vị.
(Khoản 1 Điều 12 Thông tư 29/2022/TT-BTC)
- Nhân viên thuế: là công chức thừa hành, thực hiện nhiệm vụ đơn giản về chuyên môn nghiệp vụ của ngành thuế; trực tiếp thực hiện một phần hành công việc thuộc nghiệp vụ quản lý thuế theo sự phân công của đơn vị.
(Khoản 1 Điều 13 Thông tư 29/2022/TT-BTC)
Có bao nhiêu nội dung quản lý thuế mà công chức thuế phải thực hiện theo quy định hiện hành?
Căn cứ Điều 4 Luật Quản lý thuế 2019 quy định về nội dung quản lý thuế như sau:
Nội dung quản lý thuế
1. Đăng ký thuế, khai thuế, nộp thuế, ấn định thuế.
2. Hoàn thuế, miễn thuế, giảm thuế, không thu thuế.
3. Khoanh tiền thuế nợ; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ.
4. Quản lý thông tin người nộp thuế.
5. Quản lý hóa đơn, chứng từ.
6. Kiểm tra thuế, thanh tra thuế và thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế.
7. Cưỡng chế thi hành quyết định hành chính về quản lý thuế.
8. Xử phạt vi phạm hành chính về quản lý thuế.
9. Giải quyết khiếu nại, tố cáo về thuế.
10. Hợp tác quốc tế về thuế.
11. Tuyên truyền, hỗ trợ người nộp thuế.
Theo quy định trên, có 11 nội dung quản lý thuế theo quy định hiện hành, bao gồm:
(1) Đăng ký thuế, khai thuế, nộp thuế, ấn định thuế.
(2) Hoàn thuế, miễn thuế, giảm thuế, không thu thuế.
(3) Khoanh tiền thuế nợ; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ.
(4) Quản lý thông tin người nộp thuế.
(5) Quản lý hóa đơn, chứng từ.
(6) Kiểm tra thuế, thanh tra thuế và thực hiện biện pháp phòng, chống, ngăn chặn vi phạm pháp luật về thuế.
(7) Cưỡng chế thi hành quyết định hành chính về quản lý thuế.
(8) Xử phạt vi phạm hành chính về quản lý thuế.
(9) Giải quyết khiếu nại, tố cáo về thuế.
(10) Hợp tác quốc tế về thuế.
(11) Tuyên truyền, hỗ trợ người nộp thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];