Tổng hợp 2 cách nộp tờ khai thuế Quý 2/2026 của hộ kinh doanh, cá nhân kinh doanh mới nhất 2026?
Dưới đây là tổng hợp 2 cách hướng dẫn hộ kinh doanh, cá nhân kinh doanh nộp tờ khai thuế Quý 2/2026 trên Dịch vụ công và trên ứng dụng Etax Mobile, cụ thể như sau:
* CÁCH 1: NỘP TRÊN TRANG DỊCH VỤ CÔNG
Dưới đây là hướng dẫn hộ kinh doanh, cá nhân kinh doanh nộp tờ khai thuế Quý 2/2026 trên Dịch vụ công, cụ thể như sau:
Bước 1: Hộ kinh doanh, cá nhân kinh doanh vào trang dichvucong.gdt.gov.vn >> Đăng nhập bằng tài khoản VNeID >> Chọn Hộ, cá nhân kinh doanh.


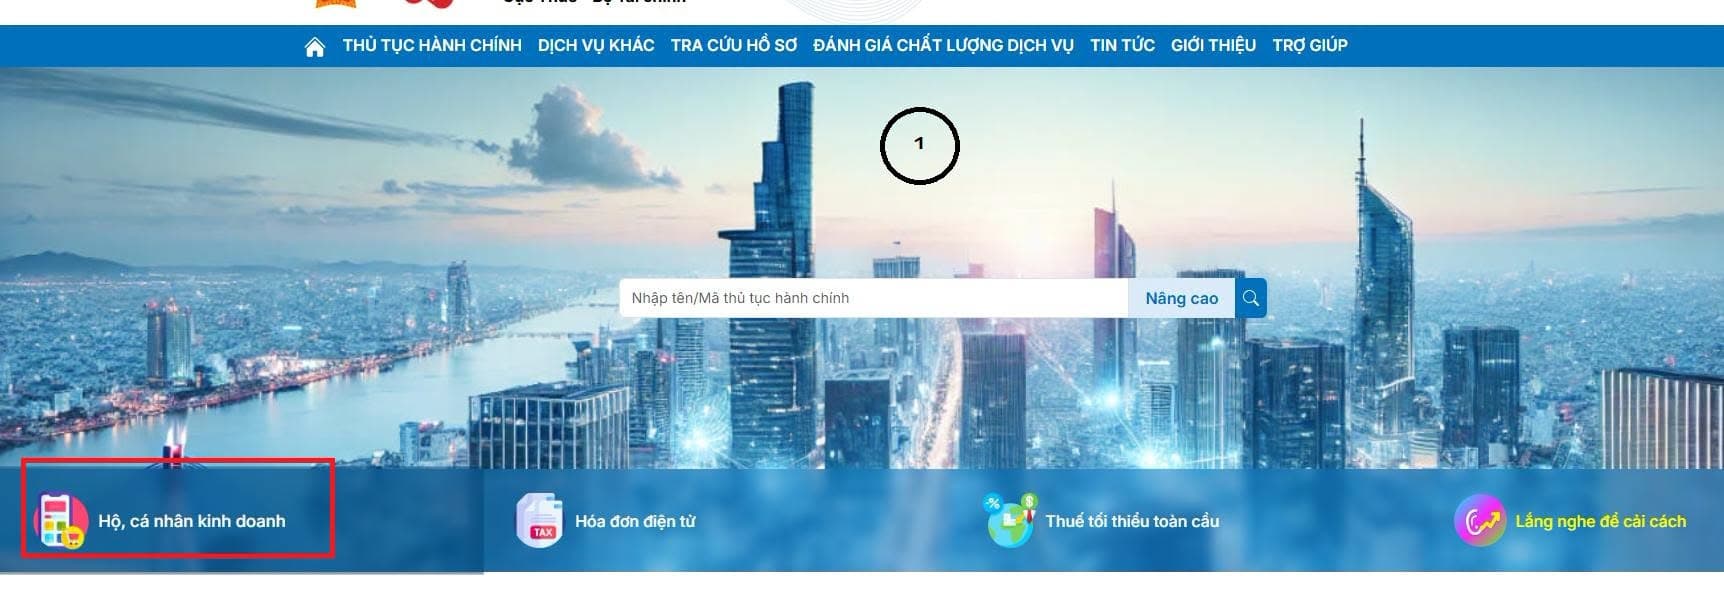
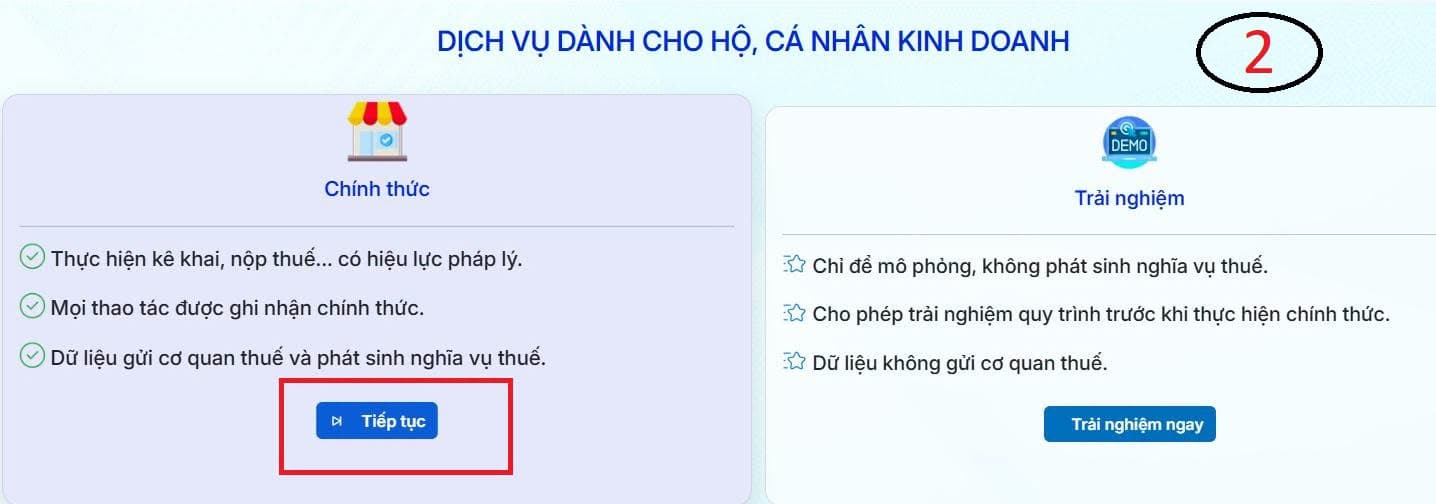
Bước 2: Chọn đối tượng khai thuế tương ứng với doanh thu
- Nhóm 2 tích chọn Kê khai đối với Hộ, CNKD (doanh thu trên 1 tỷ)
- Nhóm 1 tích chọn Thông báo doanh thu đối với Hộ, CNKD doanh thu dưới 1 tỷ)
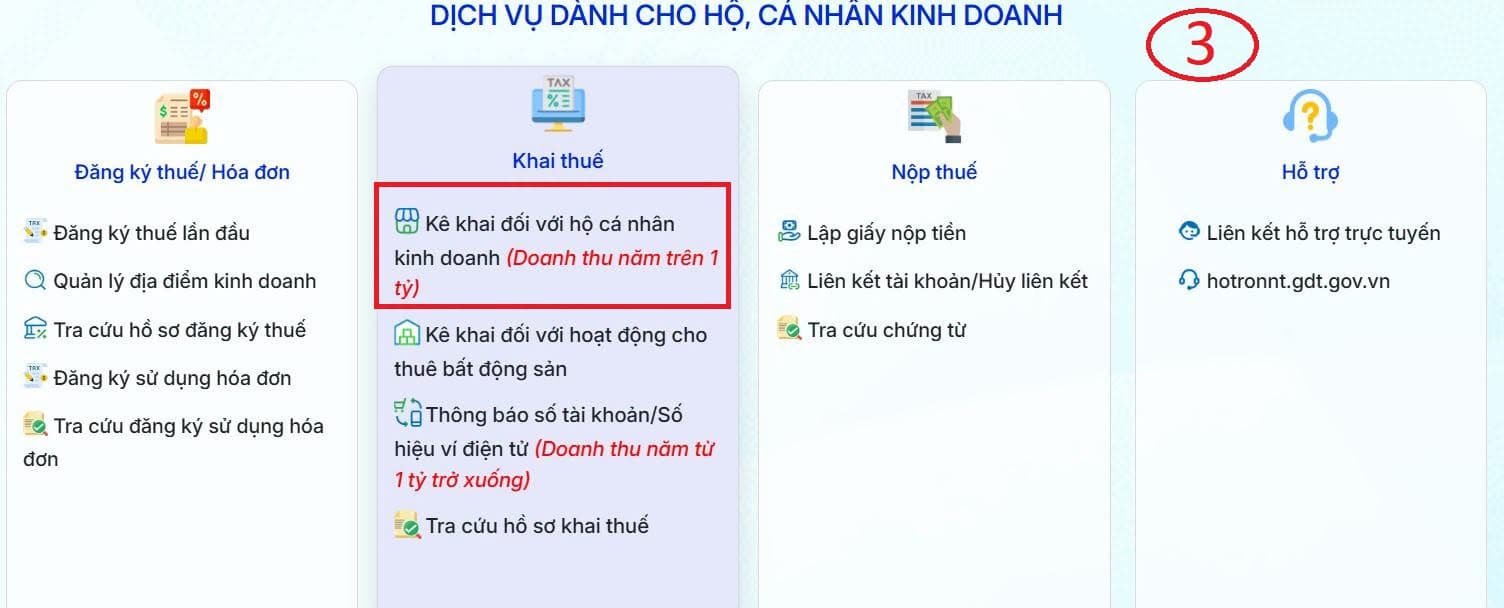
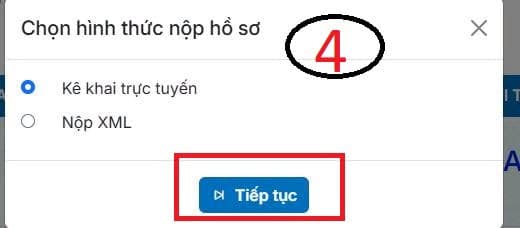
Bước 3: Chọn kê khai trực tuyến >> Các thông tin hộ kinh doanh, cá nhân kinh doanh hiện ra, chọn Tiếp tục.
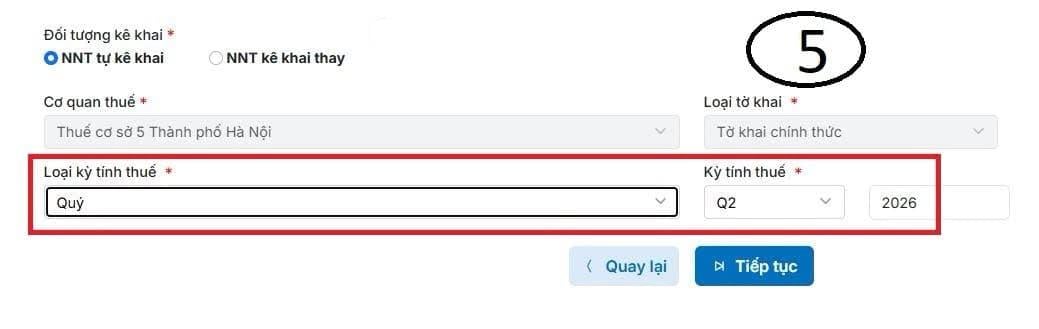
Bước 4: Loại kỳ tính thuế >> tích chọn Quý, điền Kỳ tính thuế là quý 2 năm 2026: với HKD nhóm 2
Tích chọn 6 tháng đầu năm: với HKD nhóm 1. Sau đó nhấn Tiếp tục
Bước 5: Bảng lựa chọn đối tượng kê khai hiện ra:
HKD Nhóm 2 Tích chọn dòng đầu tiên: là nộp thuế TNCN trên doanh thu tính thuế. Sau đó nhấn Tiếp tục.
Bước 6: Tích chọn vào Tên HKD >> Bảng kê khai doanh thu hiện ra >> HKD chọn đúng ngành nghề của mình thuộc nhóm thuế GTGT, TNCN bao nhiêu %.
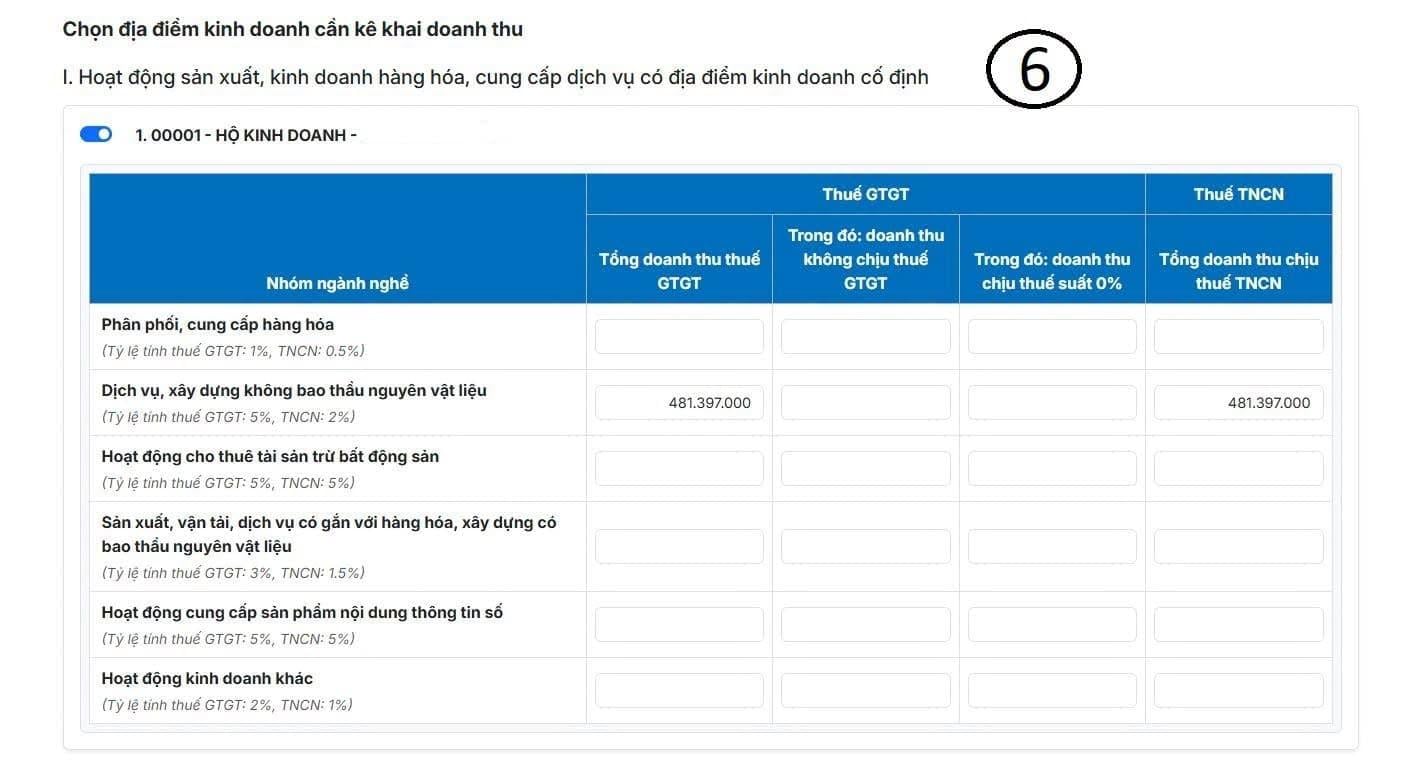
- HKD, CNKD lưu ý điền đúng doanh thu chịu thuế GTGT, doanh thu chịu thuế TNCN.
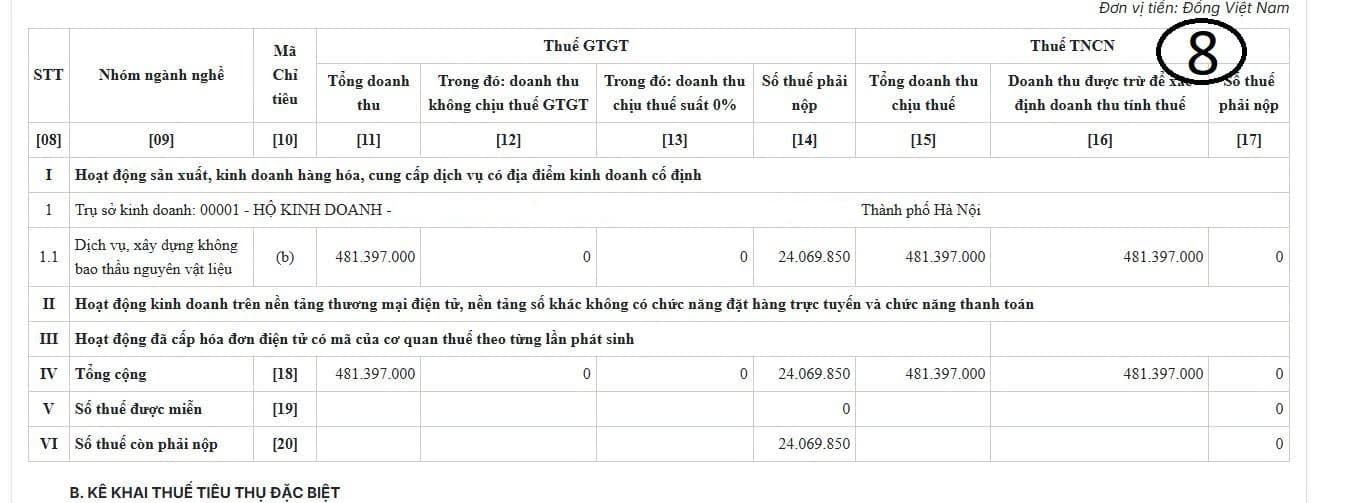
- Nếu HKD, CNKD có ngành nghề kinh doanh không chịu thuế, hoặc doanh thu chịu thuế GTGT 0% thì HKD, CNKD cần tổng hợp phần doanh thu này trong Quý 2 là bao nhiêu đề điền vào 2 ô này.
- Nếu HKD, CNKD không có doanh thu không chịu thuế GTGT hoặc không có doanh thu chịu thuế GTGT 0% thì không điền vào 2 ô này. Lưu ý kiểm tra kỹ các con số trước khi điền vào các ô, tránh điền nhầm.
- Tích chọn Tiếp tục. Sẽ có một bảng thông báo hiện ra các bạn tích chọn không >> Nhấn tiếp tục.
Bước 7: Tờ khai thuế TNCN hiện ra. HKD kiểm tra các thông tin về doanh thu tính thuế, tiền thuế GTGT, tiền thuế TNCN phải nộp.
- Các HKD có tổng doanh thu Quý 1 + Quý 2 nhỏ hơn 1 tỷ thì Quý 2 này hộ kinh doanh không phải nộp thuế TNCN.
- Các HKD có tổng doanh thu Quý 1 + Quý 2 lớn hơn 1 tỷ thì Quý 2 này phải nộp thuế TNCN.
Ví dụ 1: Doanh thu Quý 1 là 400 triệu, Quý 1 đã được giảm trừ hết 400 triệu, HKD không phải nộp thuế TNCN.
Doanh thu Quý 2 là 700 triêu, tổng Quý 1 + Quý 2 là 1.1 tỷ thì trên Quý 2 này chỉ được giảm trừ 600 triệu, còn lại 100 triệu phải tính thuế TNCN.
Ví dụ 2: Doanh thu Quý 1 là 400 triệu, Quý 1 đã được giảm trừ hết 400 triệu, HKD không phải nộp thuế TNCN.
Doanh thu Quý 2 là 500 triêu, tổng Quý 1 + Quý 2 là 900 triệu thì Quý 2 này HKD cũng chưa phải nộp thuế TNCN.
Do đó, cần xem báo cáo thuế Quý 1 đã giảm trừ bao nhiêu.
Bước 8: Kiểm tra mục D- hỗ trợ tư động thông tin nộp thuế. HKD kiểm tra thuế GTGT, TNCN phải nộp, nộp cho cơ quan thuế nào, mã chương, tiểu mục là bao nhiêu.
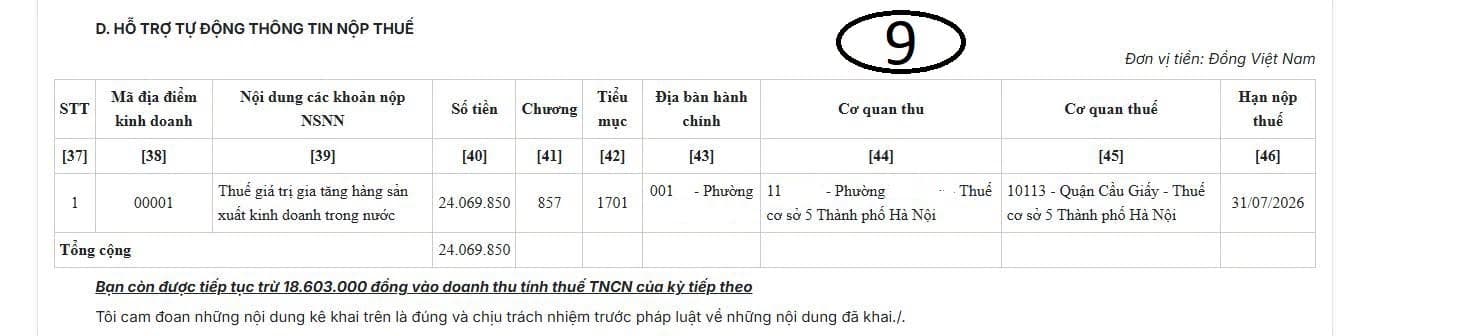
- Sau khi kiểm tra các thông tin chính xác, HKD kéo xuống dưới điền mã capcha >> Nhấn Tiếp tục.
- Thông báo nộp tờ khai thành công hiện ra, có số thuế phải nộp. HKD nào muốn nộp tiền thuế ngay thì tích chọn Nộp thuế ngay.
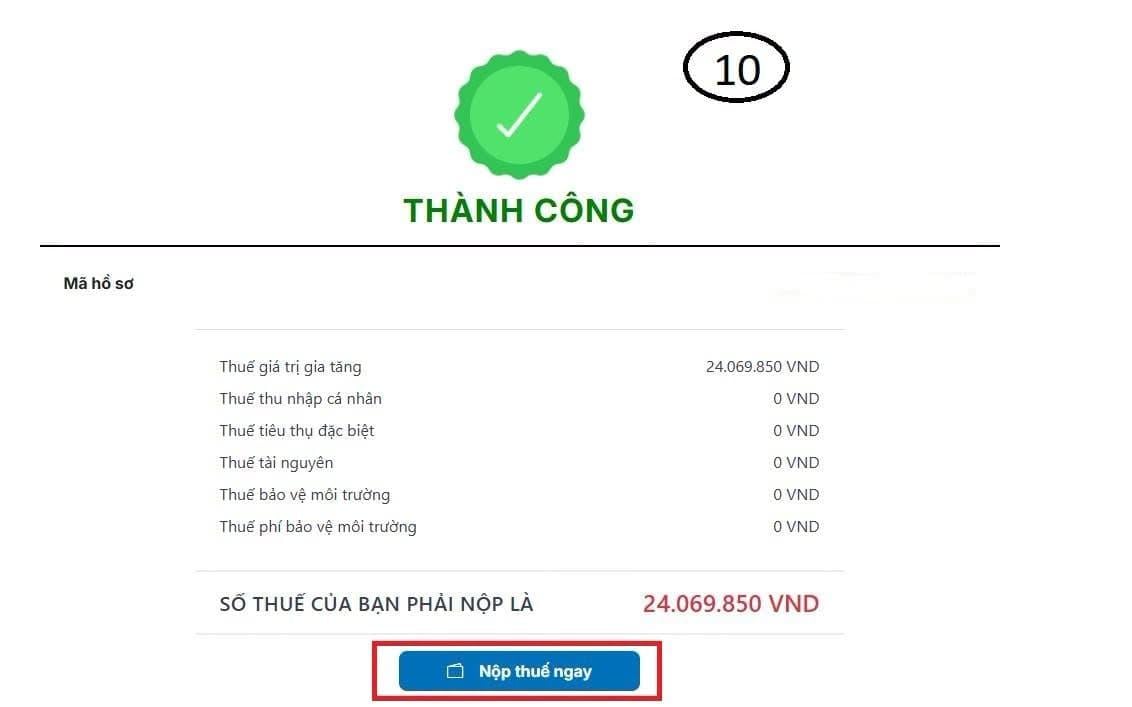
Chọn ngân hàng; chọn số tài khoản >> nhấn tiếp tục >> Kiểm tra các thông tin, xem chi tiết mọi thứ chính xác nhấn Tiếp tục >> Nhấn nộp thuế.
* CÁCH 2: NỘP TRÊN TRÊN ỨNG DỤNG ETAX MOBILE
Bước 1: Đăng nhập ứng dụng eTax Mobile bằng Mã số thuế (hoặc Mã định danh cá nhân) và mật khẩu.
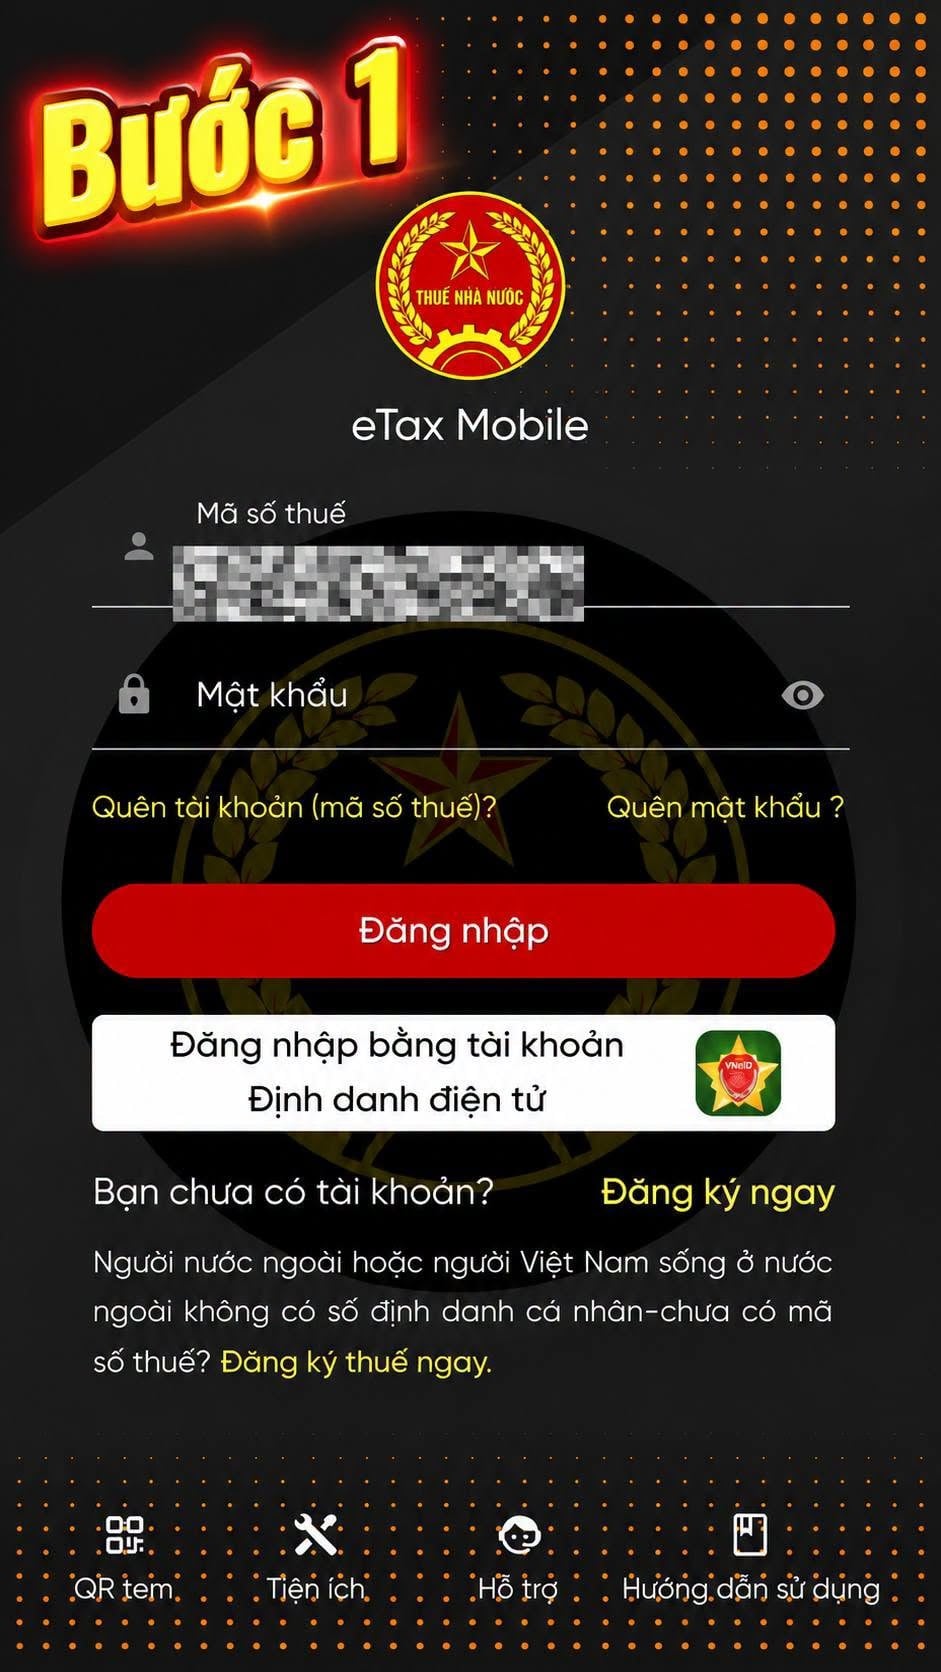
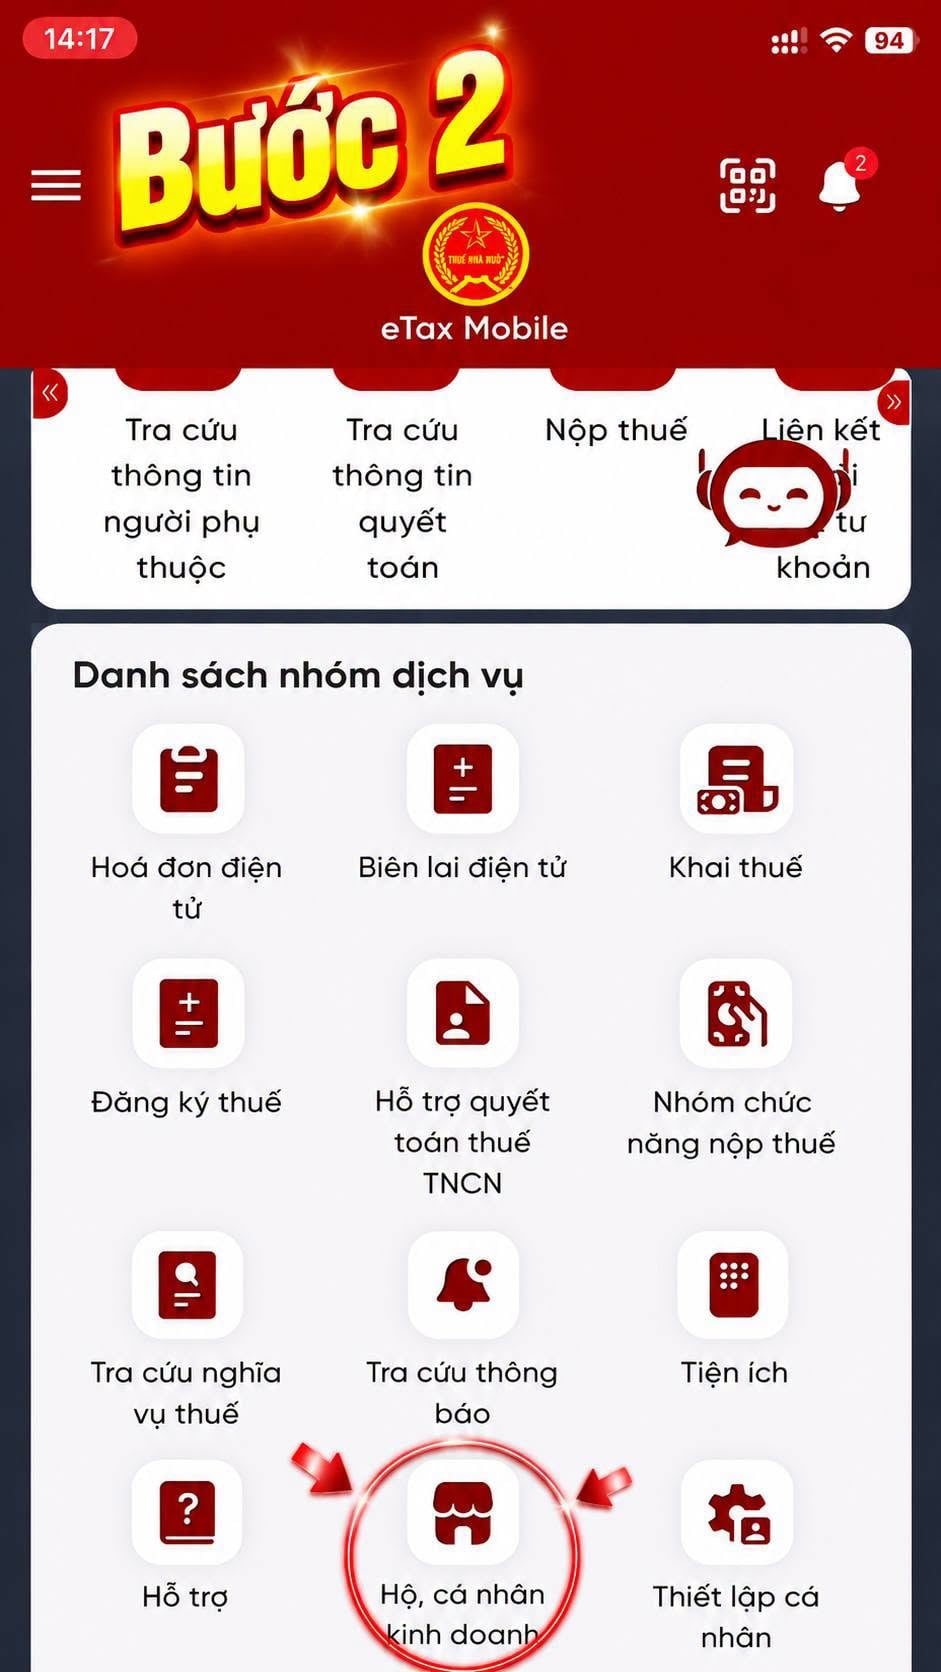
Bước 2: Tại màn hình chính, chọn Hộ, cá nhân kinh doanh.
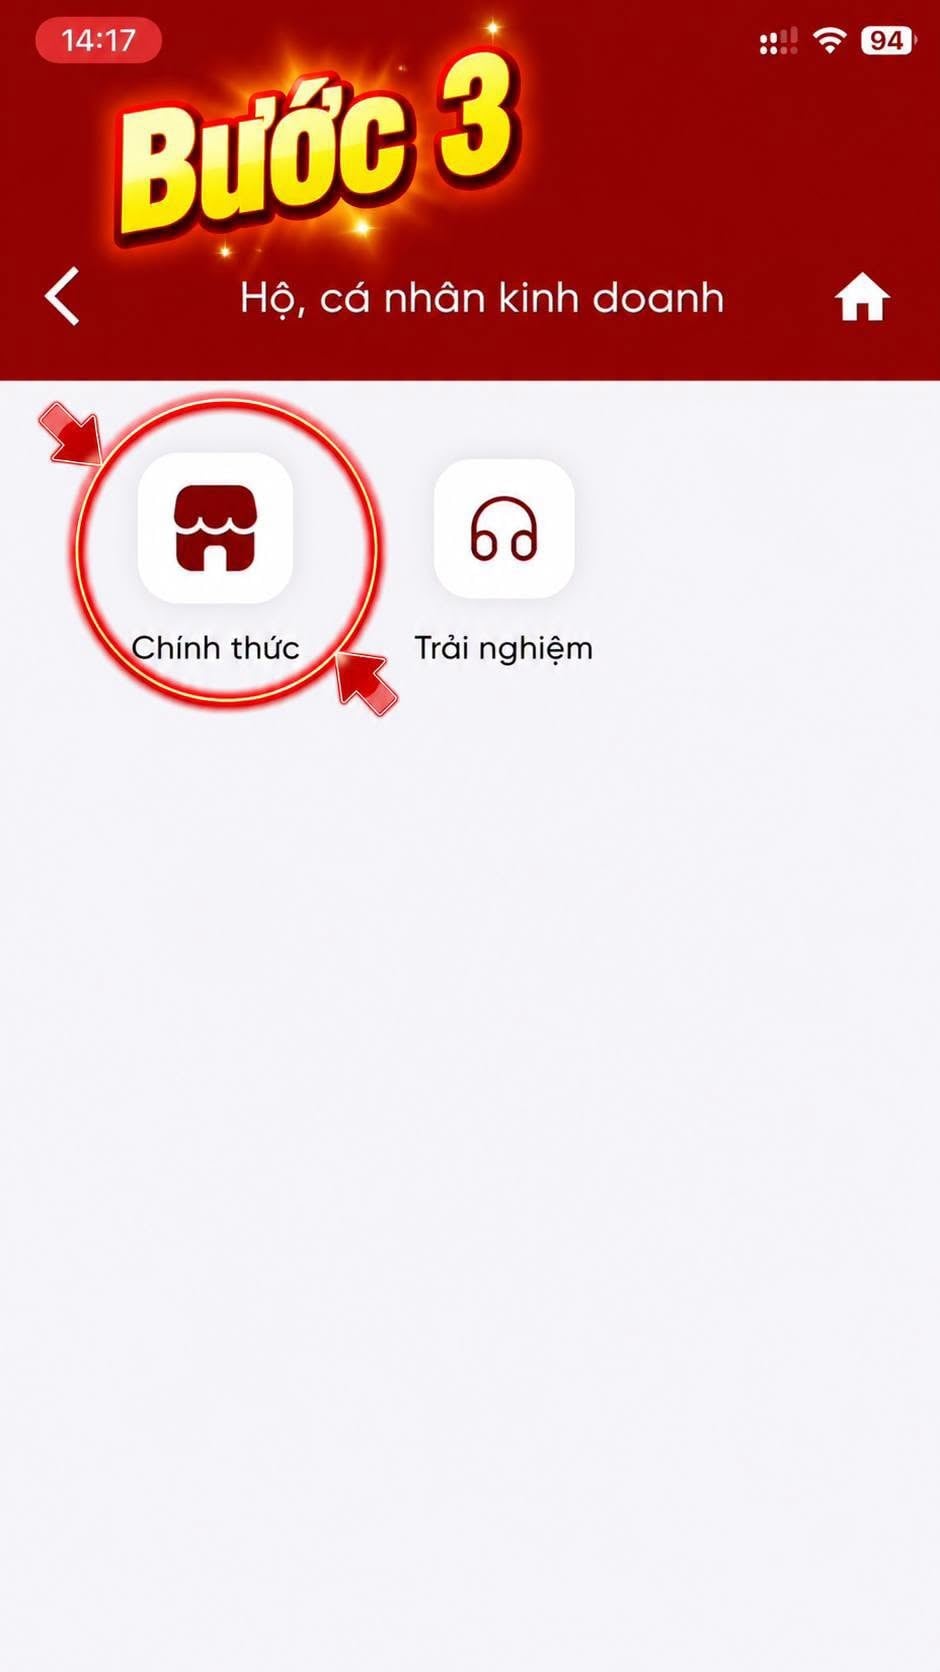
Bước 3: Chọn Chính thức.
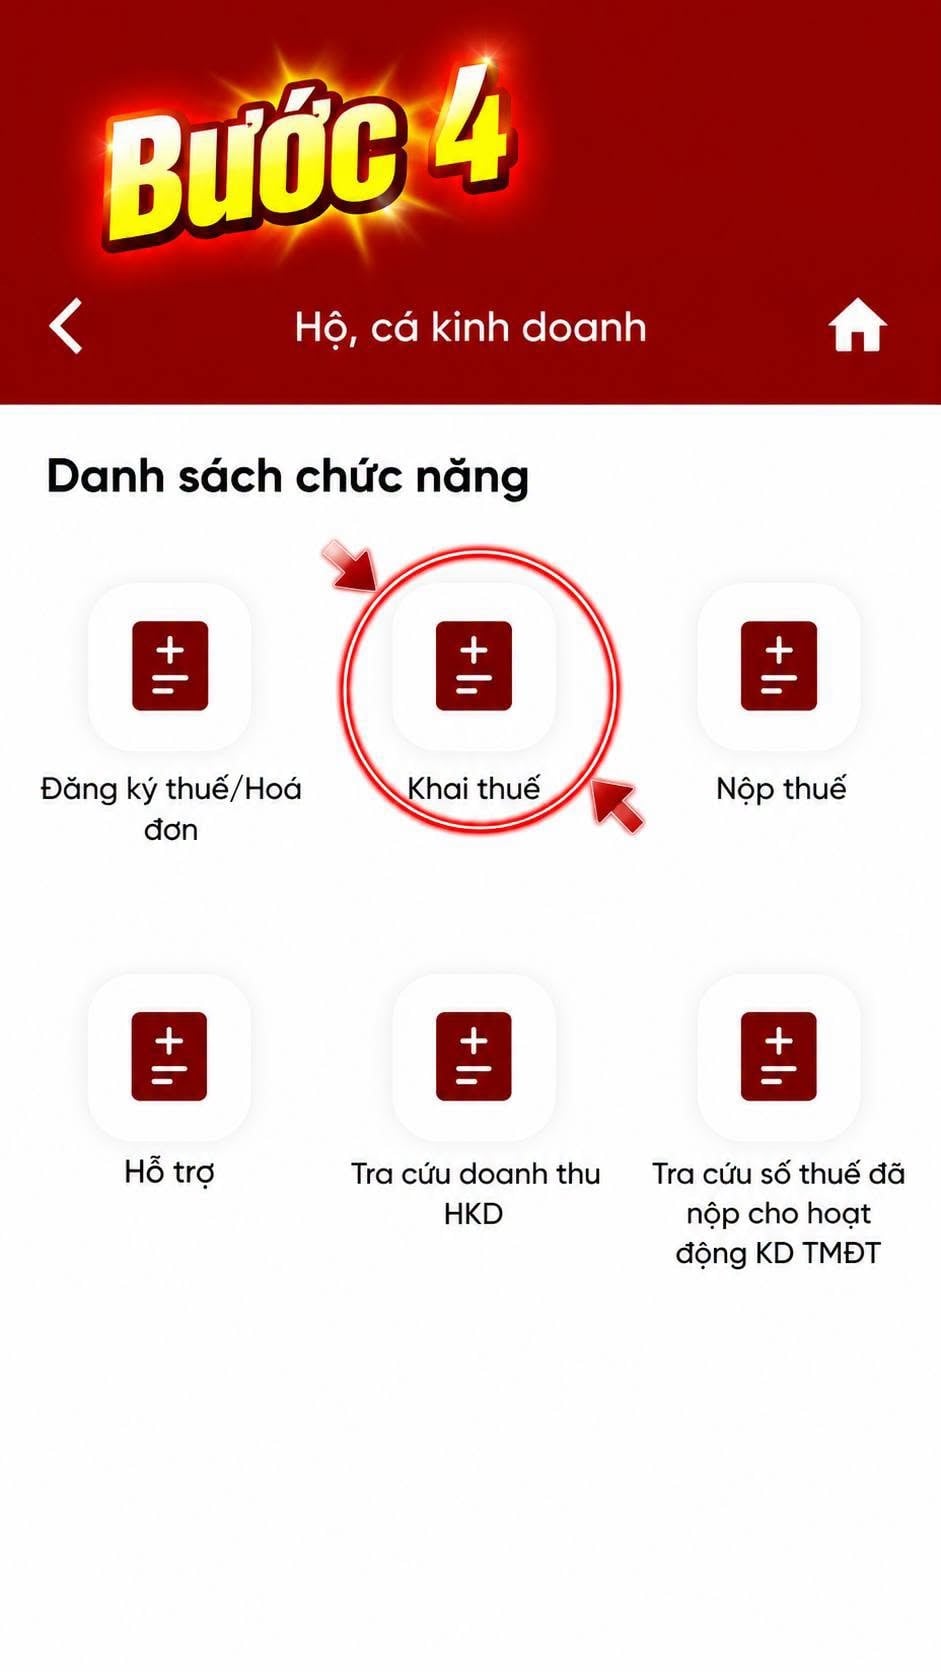
Bước 4: Chọn Khai thuế.
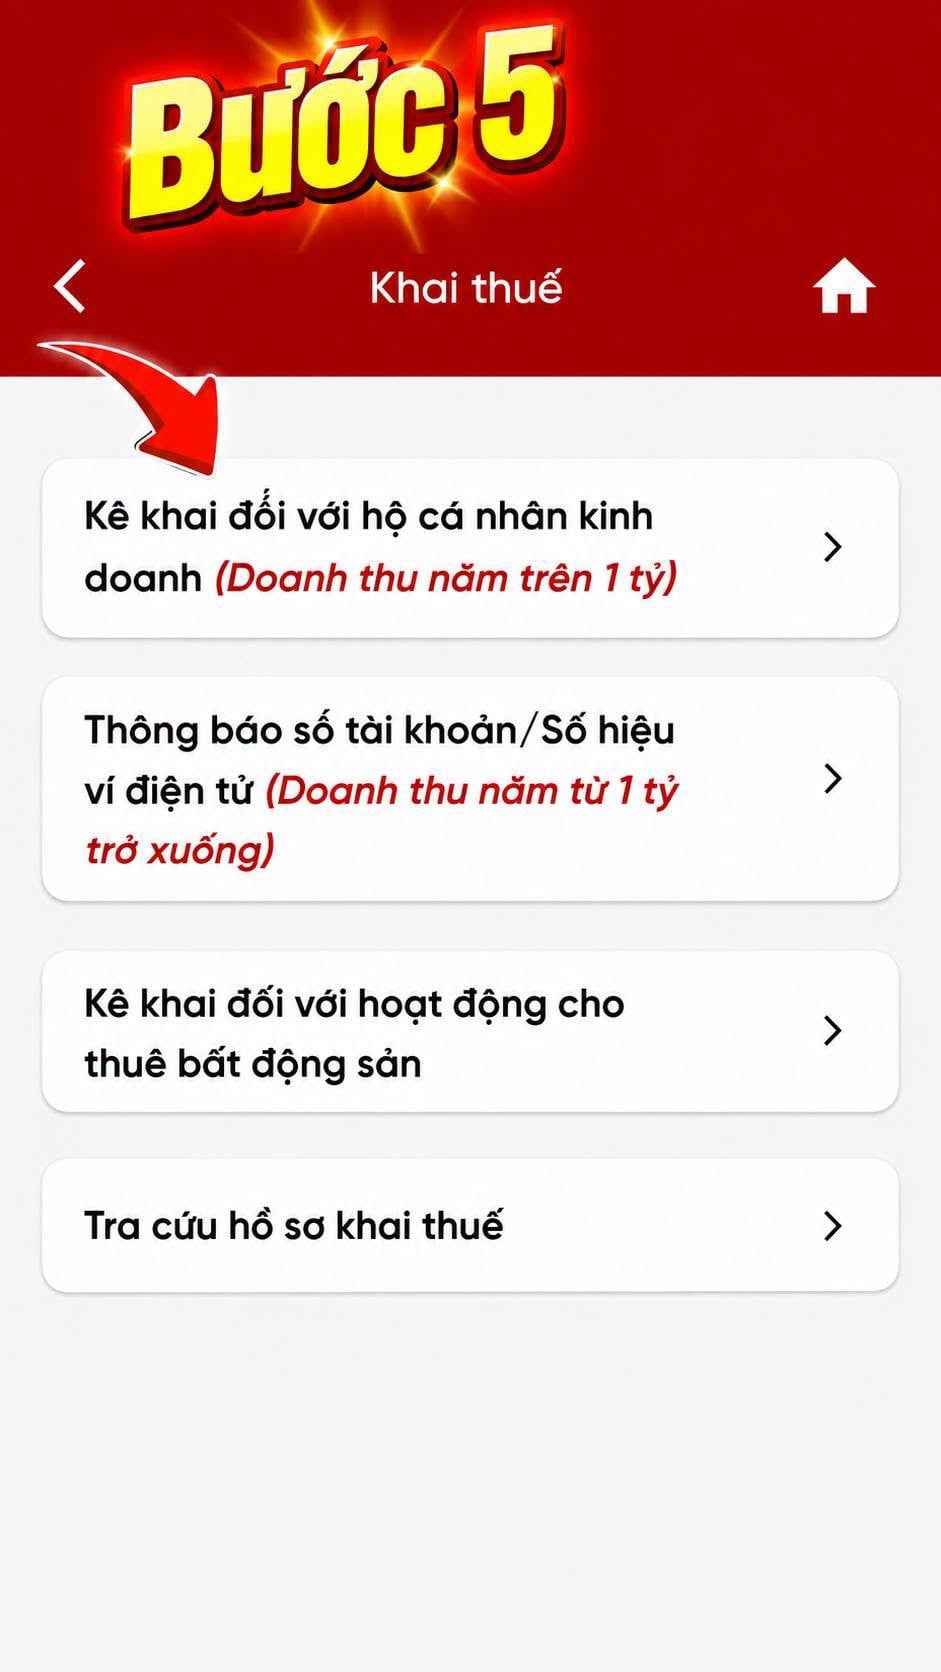
Bước 5: Chọn Kê khai đối với hộ, cá nhân kinh doanh (Doanh thu năm trên 1 tỷ đồng).
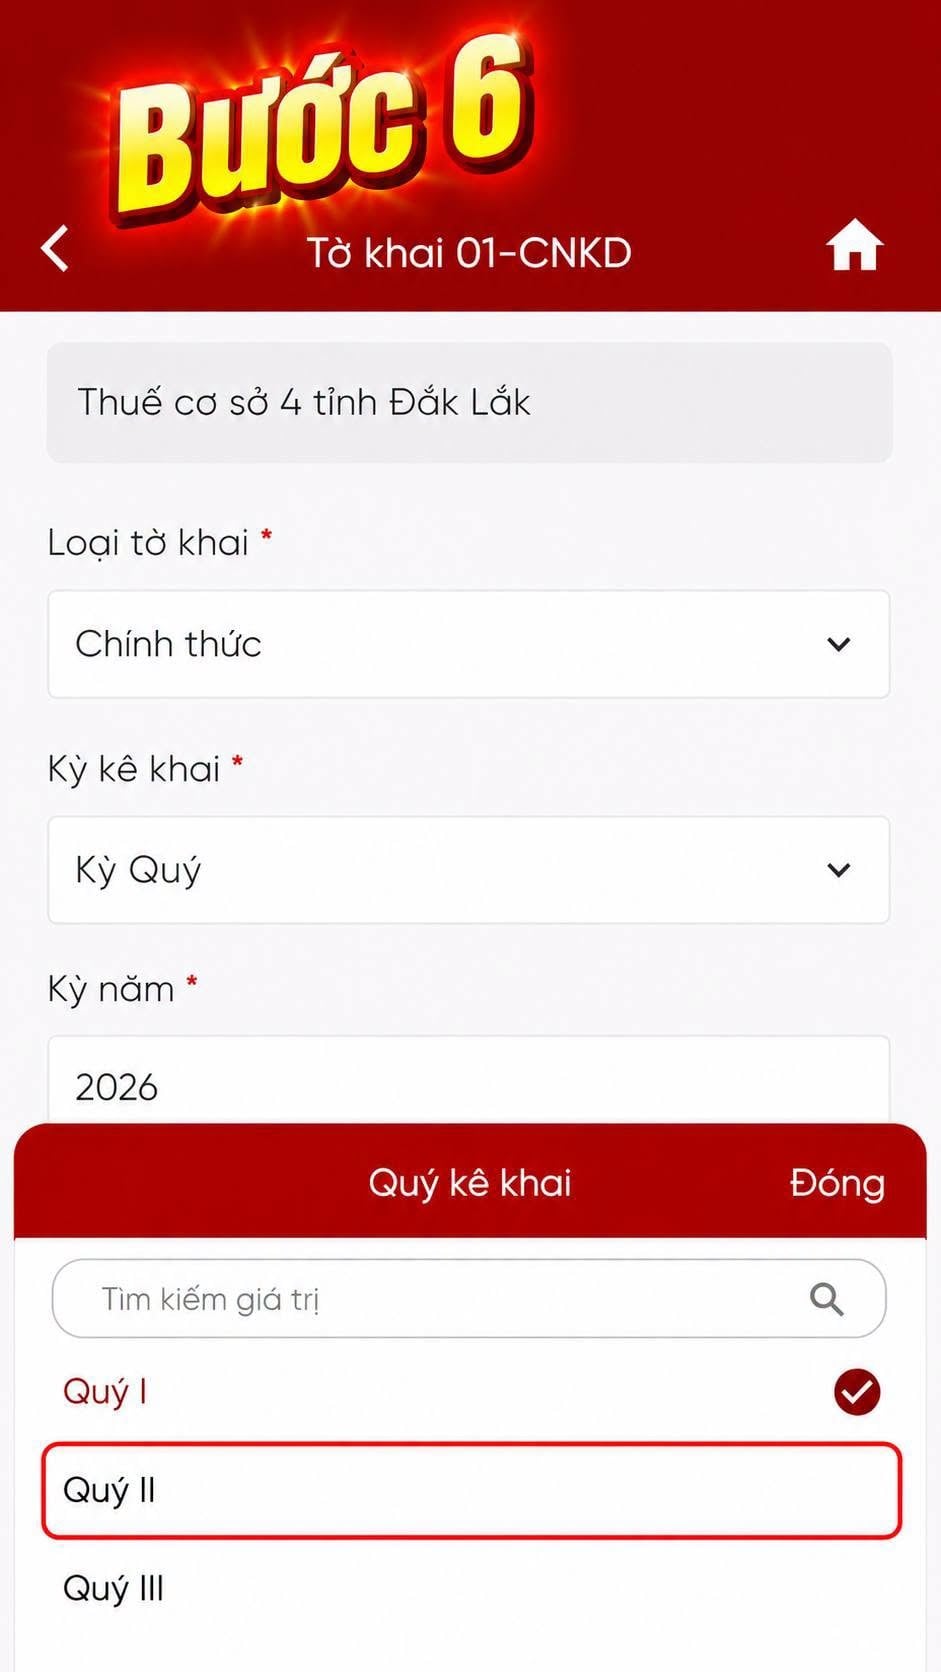
Bước 6: Thiết lập thông tin tờ khai:
Loại tờ khai: Chính thức.
Kỳ kê khai: Kỳ Quý.
Năm kê khai: 2026.
Quý kê khai: Quý II. Sau đó bấm Tiếp tục.
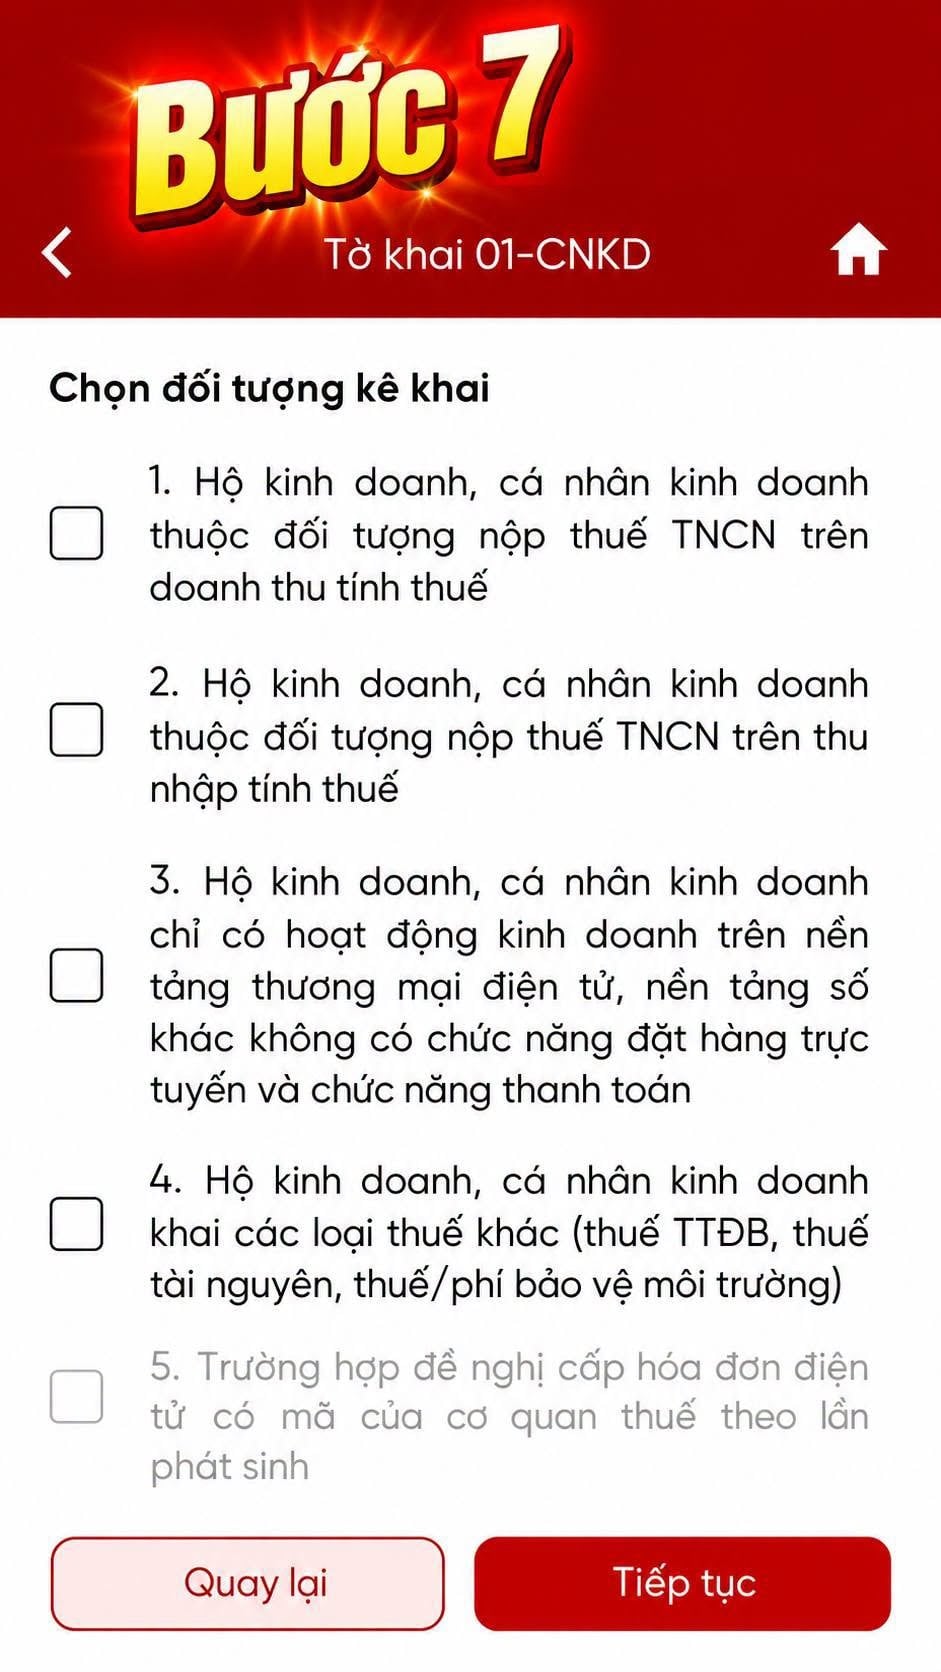
Bước 7: Chọn đúng đối tượng kê khai. Đa số hộ kinh doanh sẽ chọn Mục 1: Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế TNCN trên doanh thu tính thuế. Sau đó bấm Tiếp tục.
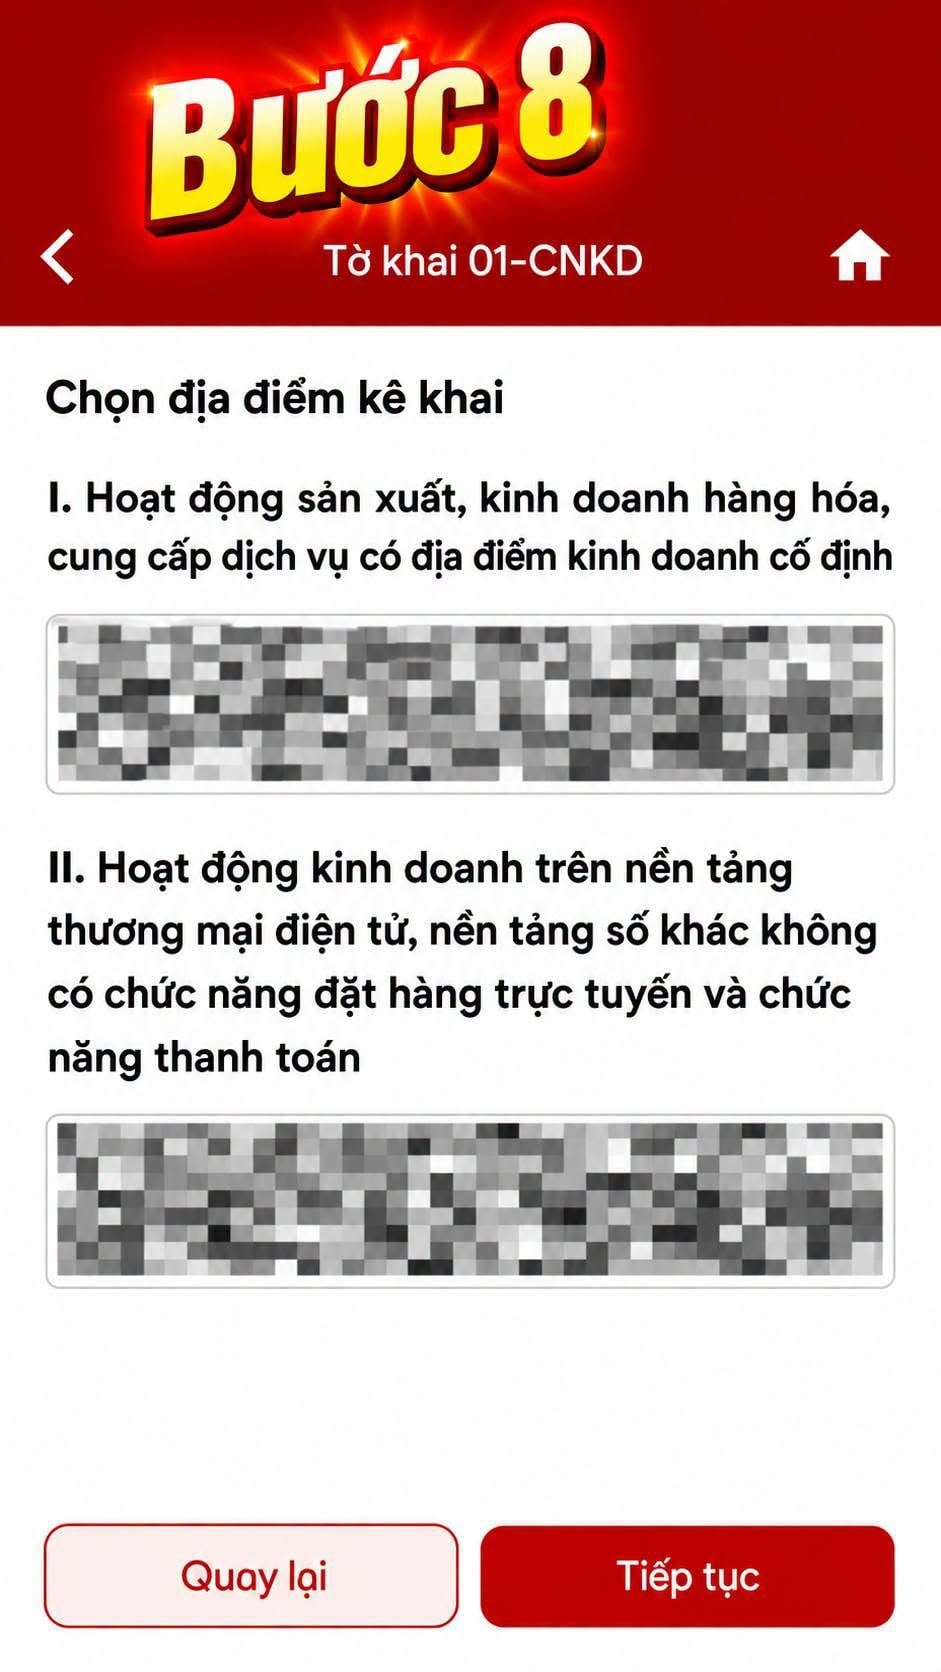
Bước 8: Chọn địa điểm kinh doanh cần kê khai rồi bấm Tiếp tục.
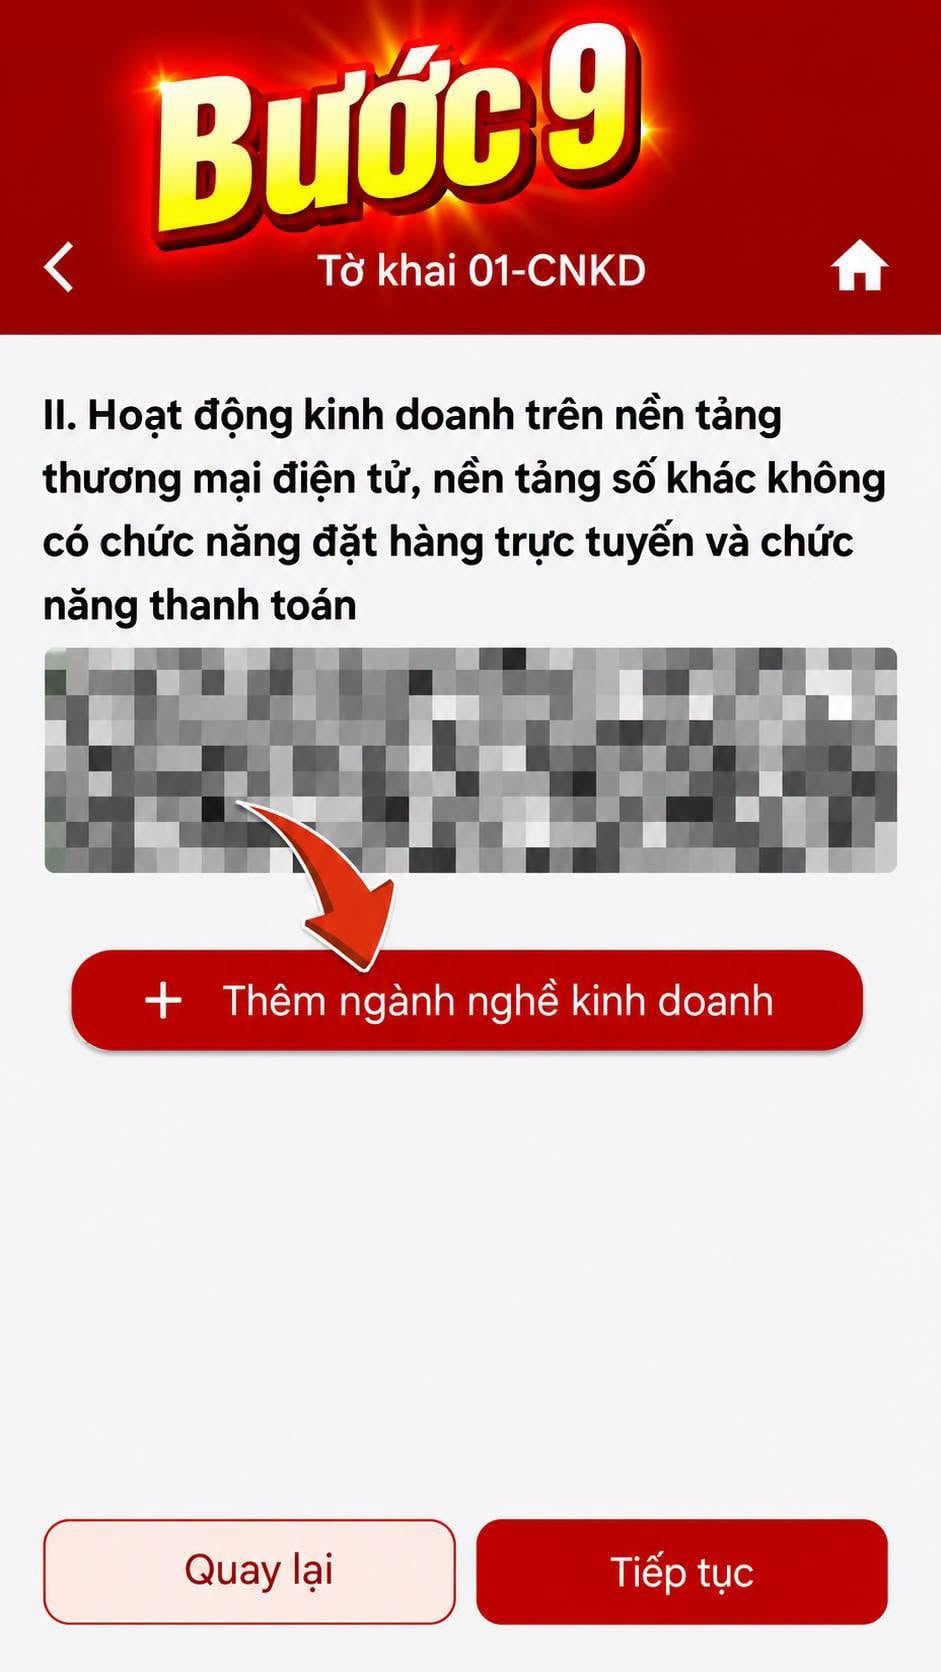
Bước 9: Nếu chưa có ngành nghề, bấm Thêm ngành nghề kinh doanh (nếu đã có thì chọn ngay ngành nghề tương ứng).
Bước 10: Nhập doanh thu phát sinh trong Quý II:
Tổng doanh thu tính thuế GTGT.
Doanh thu không chịu thuế GTGT (nếu có).
Doanh thu chịu thuế suất 0% (nếu có).
Tổng doanh thu tính thuế TNCN.
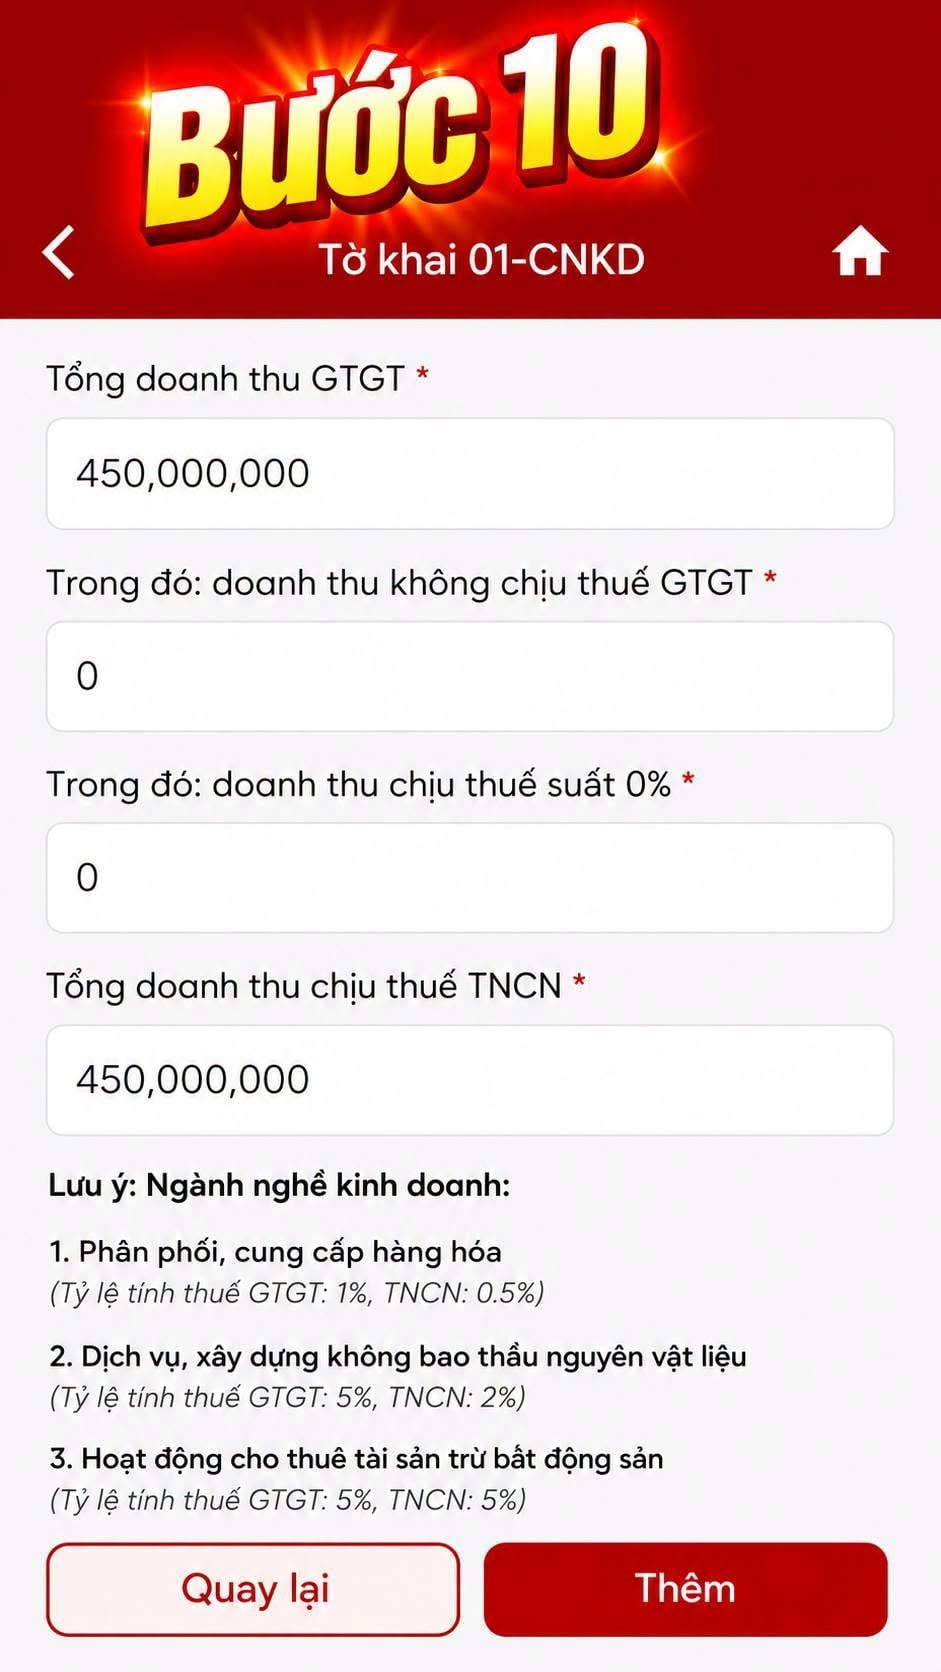
Bước 11: Kiểm tra lại các thông tin hệ thống tự tính:
Nhóm ngành nghề.
Doanh thu GTGT.
Doanh thu TNCN.
Số thuế GTGT phải nộp.
Số thuế TNCN phải nộp. Nếu có sai sót, bấm Sửa để điều chỉnh.
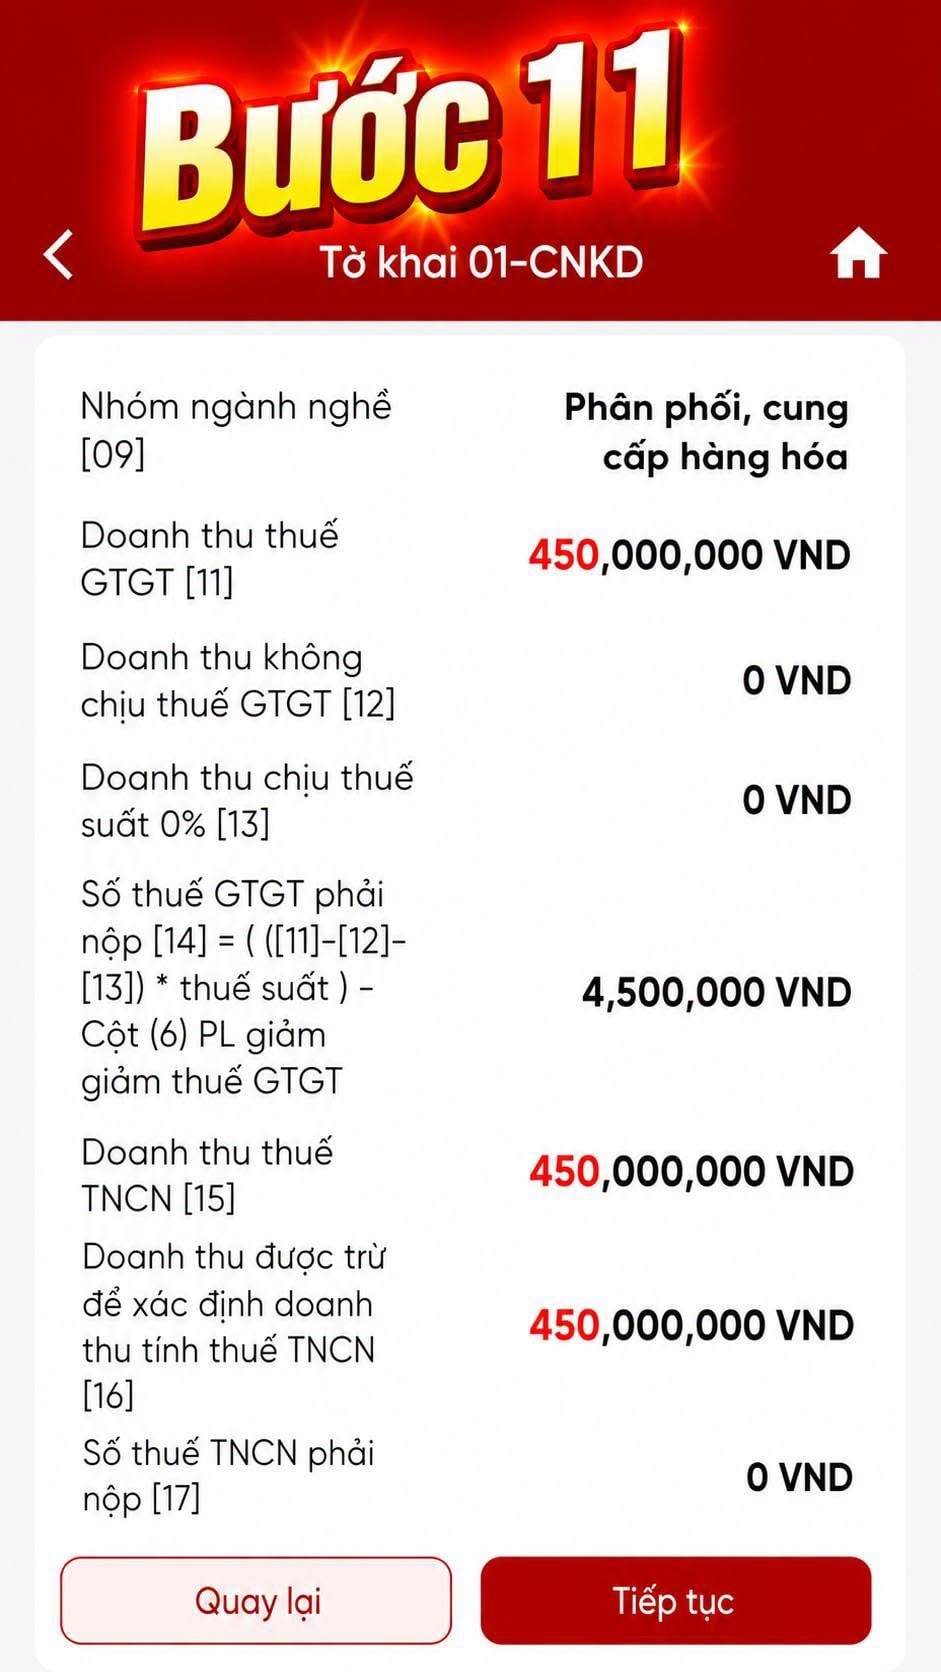
Bước 12: Khi thông tin đã chính xác, bấm Nộp tờ khai. Hệ thống sẽ hiển thị Chi tiết tờ khai 01/CNKD để bạn kiểm tra lần cuối trước khi gửi cơ quan thuế.
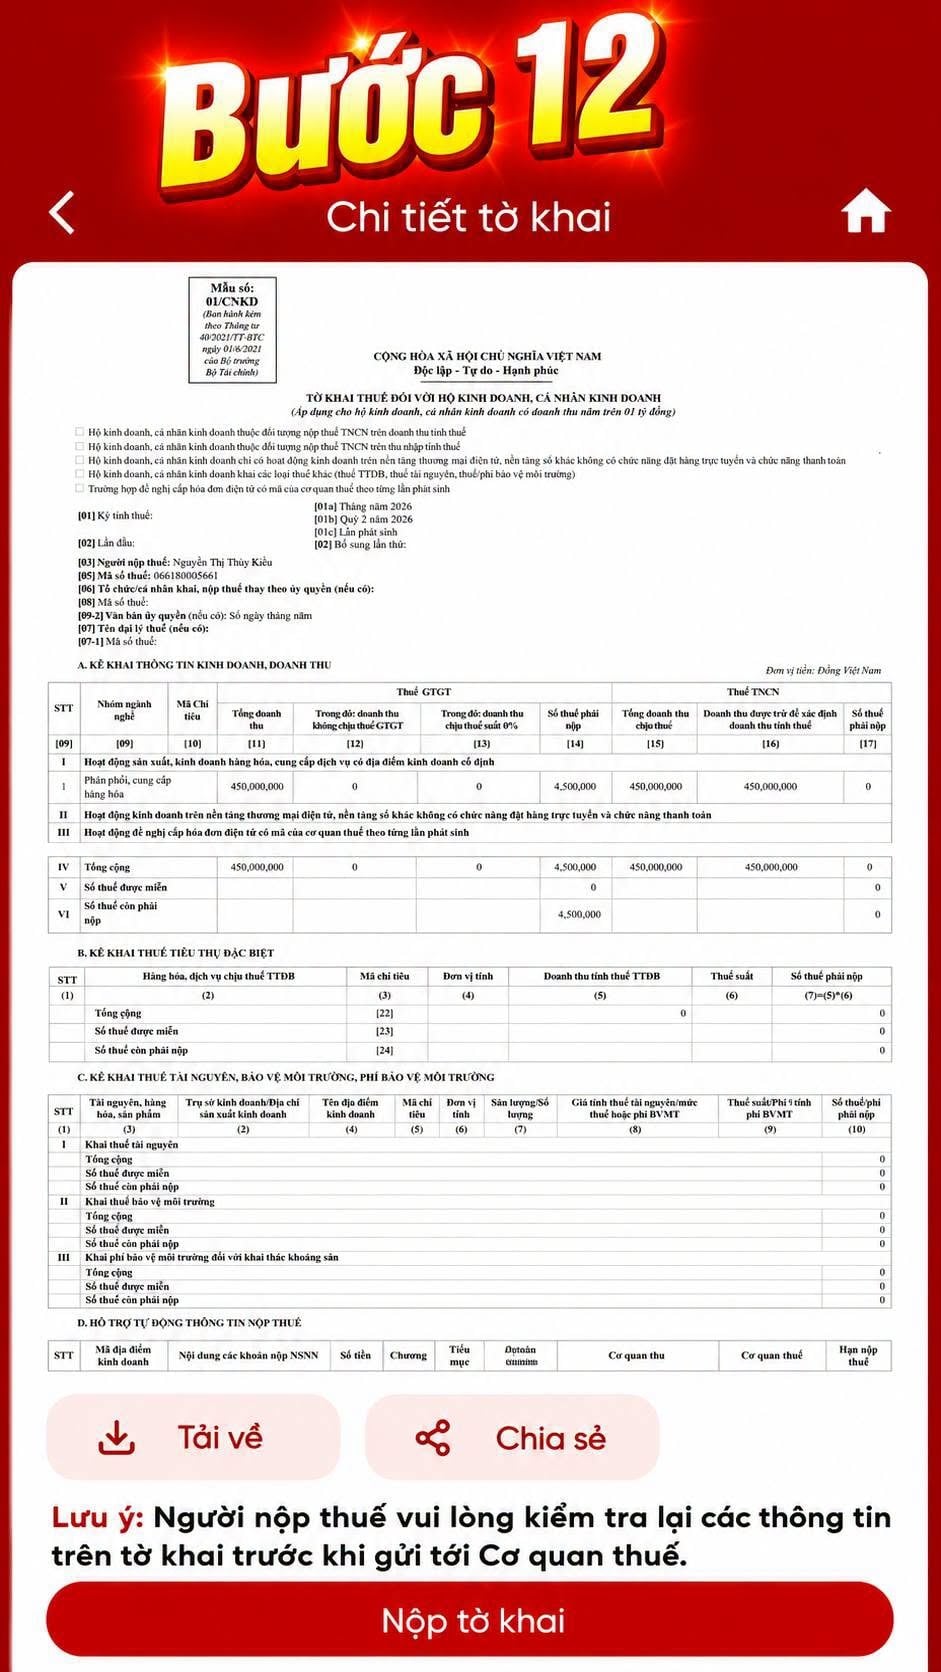
Bước 13: Nhập mã OTP được gửi đến số điện thoại đã đăng ký với cơ quan thuế, sau đó bấm Xác nhận.
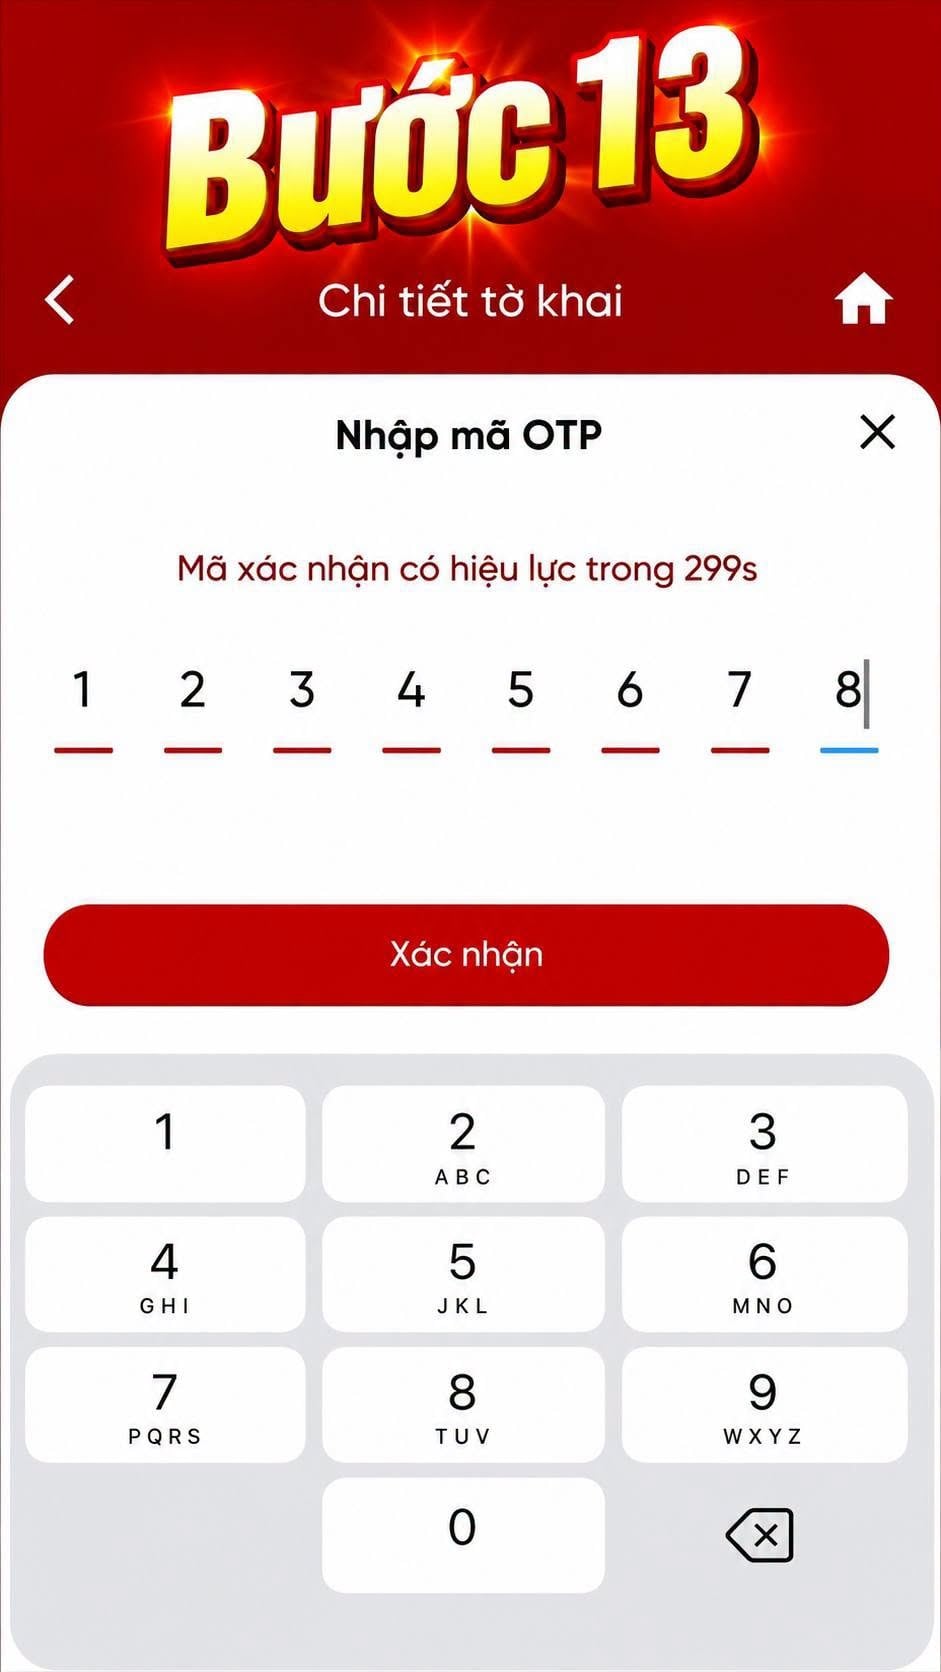
Bước 14: Khi màn hình hiển thị "Nộp tờ khai thành công", việc kê khai Quý II đã hoàn tất. Nếu phát sinh số thuế phải nộp, bạn vào chức năng Nộp thuế trên eTax Mobile để thanh toán theo thông báo của cơ quan thuế.
LƯU Ý:
Chọn đúng nhóm ngành nghề vì mỗi ngành có tỷ lệ tính thuế GTGT và TNCN khác nhau.
Chỉ kê khai doanh thu phát sinh trong Quý II/2026. (Tháng 4, 5, 6)
Nên tải hoặc lưu tờ khai sau khi nộp thành công để tiện đối chiếu khi cần.
Lưu ý: Thông tin được tham khảo!

Tổng hợp 2 cách nộp tờ khai thuế Quý 2/2026 của hộ kinh doanh, cá nhân kinh doanh mới nhất 2026? (Hình từ Internet)
Doanh thu để xác định tính thuế TNCN đối với hộ kinh doanh trong một số trường hợp cụ thể?
Căn cứ theo khoản 2 Điều 5 Nghị định 68/2026/NĐ-CP quy định doanh thu để xác định tính thuế TNCN đối với một số trường hợp được quy định cụ thể như sau:
- Đối với hoạt động gia công hàng hóa là tiền thu về hoạt động gia công bao gồm cả tiền công, chi phí về nhiên liệu, động lực, vật liệu phụ và chi phí khác phục vụ cho việc gia công hàng hóa;
- Trường hợp bán hàng hóa, cung cấp dịch vụ theo phương thức trả góp, trả chậm là tiền bán hàng hóa, dịch vụ trả tiền một lần, không bao gồm tiền lãi trả góp, tiền lãi trả chậm;
- Trường hợp giao hàng hóa cho các đại lý là tổng số tiền bán hàng hóa;
- Trường hợp nhận làm đại lý bán hàng đúng giá quy định của bên giao đại lý là tiền hoa hồng được hưởng theo hợp đồng đại lý;
- Đối với hoạt động cho thuê tài sản là số tiền bên thuê trả từng kỳ theo hợp đồng thuê. Trường hợp bên thuê trả tiền trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế được phân bổ cho số năm trả tiền trước hoặc được xác định theo doanh thu trả tiền một lần;
- Đối với hoạt động kinh doanh dịch vụ khác mà khách hàng trả tiền trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế được phân bổ cho số năm trả tiền trước hoặc xác định theo doanh thu trả tiền một lần;
- Đối với hoạt động vận tải là toàn bộ doanh thu vận chuyển hành khách, hàng hóa, hành lý phát sinh trong kỳ tính thuế;
- Đối với hoạt động xây dựng, lắp đặt là giá trị công trình, giá trị hạng mục công trình hoặc giá trị khối lượng công trình xây dựng, lắp đặt nghiệm thu, bao gồm cả giá trị nguyên vật liệu, máy móc, thiết bị; trường hợp xây dựng, lắp đặt không bao thầu nguyên vật liệu, máy móc, thiết bị là số tiền từ hoạt động xây dựng, lắp đặt không bao gồm giá trị nguyên vật liệu, máy móc, thiết bị.
Trách nhiệm của cơ quan thuế đối với hộ kinh doanh hiện nay?
Căn cứ vào Điều 16 Nghị định 68/2025/NĐ-CP có quy định về trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
(1) Cơ quan thuế có trách nhiệm hỗ trợ và tạo điều kiện thuận lợi cho hộ kinh doanh, cá nhân kinh doanh bằng cách:
- Cung cấp đầy đủ, kịp thời thông tin, hướng dẫn chính sách thuế, thủ tục đăng ký, kê khai, nộp thuế bằng các hình thức phù hợp;
- Hướng dẫn sử dụng các ứng dụng, nền tảng kê khai, nộp thuế điện tử;
- Thiết lập các kênh hỗ trợ người nộp thuế như đường dây nóng, bộ phận tư vấn trực tiếp, phản hồi trực tuyến;
- Công khai quy trình, thời hạn giải quyết hồ sơ, biểu mẫu, tỷ lệ tính thuế, thuế suất, mức phạt (nếu có) để người nộp thuế dễ theo dõi và thực hiện;
- Kịp thời tiếp nhận và xử lý các ý kiến, phản ánh, vướng mắc từ hộ kinh doanh, cá nhân kinh doanh theo đúng thời hạn quy định;
- Trường hợp kiểm tra, làm việc trực tiếp, cơ quan thuế phải thông báo trước, tránh gây ảnh hưởng đến hoạt động bình thường của hộ kinh doanh, cá nhân kinh doanh.
(2) Cơ quan thuế có trách nhiệm thực hiện quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh theo nguyên tắc minh bạch thông tin, thuận tiện, không làm phát sinh thêm thủ tục, giấy tờ ngoài quy định của pháp luật.
(3) Cơ quan thuế có trách nhiệm kiểm tra, giám sát việc thực hiện nhiệm vụ hỗ trợ người nộp thuế trong nội bộ ngành; kịp thời chấn chỉnh, xử lý trường hợp cán bộ gây phiền hà, sách nhiễu hoặc thực hiện không đúng quy định, không được yêu cầu hộ kinh doanh, cá nhân kinh doanh cung cấp lại thông tin, hồ sơ đã có trong hệ thống hoặc đã được cơ quan khác xác nhận.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];