- Toàn văn Thông tư 61/2025/TT-BCT quy định hạn ngạch thuế quan nhập khẩu từ Lào giai đoạn 2025-2030?
- Quy định hiệu lực thi hành của Thông tư 61/2025/TT-BCT ra sao?
- Điều kiện được hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Hiệp định thương mại Việt Nam Lào là gì?
- Áp dụng biện pháp hạn ngạch thuế quan xuất khẩu, hạn ngạch thuế quan nhập khẩu được quy định như thế nào?
Toàn văn Thông tư 61/2025/TT-BCT quy định hạn ngạch thuế quan nhập khẩu từ Lào giai đoạn 2025-2030?
Ngày 2/12/2025, Bộ Công Thương ban hành Thông tư 61/2025/TT-BCT quy định về hạn ngạch thuế quan nhập khẩu nhằm thực hiện Hiệp định Thương mại giữa Chính phủ Việt Nam và Chính phủ Lào giai đoạn 2025-2030.
Tải Toàn văn Thông tư 61/2025/TT-BCT tại đây: Tải về
Theo đó, tại Điều 2 Thông tư 61/2025/TT-BTC quy định lượng hạn ngạch thuế quan nhập khẩu như sau:
(1) Lượng hạn ngạch thuế quan mỗi năm đối với mặt hàng lá thuốc lá là 3.000 tấn nằm trong lượng hạn ngạch thuế quan áp dụng với các thành viên WTO do Bộ Công Thương công bố hàng năm.
Mặt hàng lá thuốc lá có xuất xứ từ nước CHDCND Lào (mã HS 24.01) bao gồm 13 dòng hàng HS 8 số chi tiết tại Phụ lục III ban hành kèm theo Nghị định 206/2025/NĐ-CP ngày 15 tháng 7 năm 2025 của Chính phủ ban hành Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định Thương mại giữa Chính phủ Việt Nam và Chính phủ Lào giai đoạn 2025-2030.
(2) Lượng hạn ngạch thuế quan mỗi năm đối với mặt hàng gạo là 70.000 tấn.
Mặt hàng gạo có xuất xứ từ nước CHDCND Lào (mã HS 10.06) bao gồm 03 dòng hàng HS 8 số chi tiết tại Phụ lục III ban hành kèm theo Nghị định 206/2025/NĐ-CP.
(3) Lượng hạn ngạch thuế quan mỗi năm đối với mặt hàng đường và các sản phẩm có liên quan nằm trong lượng hạn ngạch thuế quan áp dụng với các thành viên WTO do Bộ Công Thương công bố hàng năm.
Mặt hàng đường và các sản phẩm có liên quan (mã HS 17.01) có xuất xứ từ nước CHDCND Lào bao gồm 05 dòng hàng HS 8 số chi tiết tại Phụ lục I ban hành kèm theo Nghị định 206/2025/NĐ-CP.
Trên đây là nội dung "Toàn văn Thông tư 61/2025/TT-BCT quy định hạn ngạch thuế quan nhập khẩu từ Lào giai đoạn 2025-2030?"
>>> Tra cứu MST doanh nghiệp: Tại đây >>> Tra cứu MST cá nhân: Tại đây >>> Xem thêm: Đã có Dự thảo Nghị định hướng dẫn thi hành Luật Quản lý ngoại thương? |
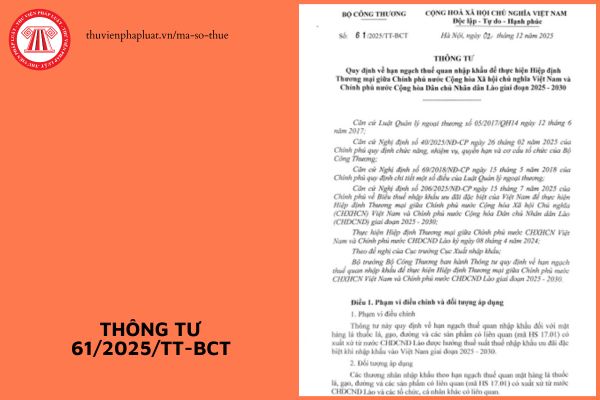
Toàn văn Thông tư 61/2025/TT-BCT quy định hạn ngạch thuế quan nhập khẩu từ Lào giai đoạn 2025-2030? (Hình từ Internet)
Quy định hiệu lực thi hành của Thông tư 61/2025/TT-BCT ra sao?
Căn cứ Điều 5 Thông tư 61/2025/TT-BCT quy định Hiệu lực thi hành như sau:
(1) Thông tư 61/2025/TT-BCT có hiệu lực thi hành kể từ ngày ký đến hết ngày 24 tháng 02 năm 2030.
(2) Đối với hàng hóa được nhập khẩu theo quy định tại Điều 2 Thông tư 61/2025/TT-BCT và đăng ký Tờ khai hải quan nhập khẩu từ ngày 24 tháng 02 năm 2025, nếu đáp ứng đủ các điều kiện để được hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo quy định tại Nghị định 206/2025/NĐ-CP và nếu đã nộp thuế theo mức thuế cao hơn thì được cơ quan hải quan xử lý tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế.
(3) Thông tư 61/2025/TT-BCT bãi bỏ Thông tư 56/2015/TT-BCT ngày 31 tháng 12 năm 2015 của Bộ trưởng Bộ Công Thương quy định việc nhập khẩu theo hạn ngạch thuế quan với thuế suất thuế nhập khẩu 0% đối với hàng hóa có xuất xứ từ Cộng hòa Dân chủ Nhân dân Lào.
Điều kiện được hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Hiệp định thương mại Việt Nam Lào là gì?
Căn cứ Điều 8 Nghị định 206/2025/NĐ-CP quy định như sau:
Điều kiện được hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Hiệp định Thương mại Việt Nam - Lào
Hàng hóa nhập khẩu quy định tại Điều 4, Điều 5 và Điều 7 của Nghị định này được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Hiệp định Thương mại Việt Nam - Lào phải đáp ứng đủ các điều kiện sau:
1. Được nhập khẩu từ Lào vào Việt Nam.
2. Đáp ứng các quy định về xuất xứ hàng hóa (bao gồm cả quy định về vận chuyển trực tiếp) và có Giấy chứng nhận xuất xứ hàng hóa mẫu S (C/O form S) do cơ quan có thẩm quyền của Lào cấp, theo quy định của Hiệp định Thương mại Việt Nam - Lào.
Như vậy, theo quy định trên điều kiện được hưởng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Hiệp định thương mại Việt Nam - Lào cụ thể như sau:
(1) Được nhập khẩu từ Lào vào Việt Nam.
(2) Đáp ứng các quy định về xuất xứ hàng hóa (bao gồm cả quy định về vận chuyển trực tiếp) và có Giấy chứng nhận xuất xứ hàng hóa mẫu S (C/O form S) do cơ quan có thẩm quyền của Lào cấp, theo quy định của Hiệp định Thương mại Việt Nam - Lào.
Áp dụng biện pháp hạn ngạch thuế quan xuất khẩu, hạn ngạch thuế quan nhập khẩu được quy định như thế nào?
Căn cứ Điều 21 Luật Quản lý ngoại thương 2017 quy định về Áp dụng biện pháp hạn ngạch thuế quan xuất khẩu, hạn ngạch thuế quan nhập khẩu như sau:
- Hạn ngạch thuế quan xuất khẩu là biện pháp do cơ quan nhà nước có thẩm quyền áp dụng để quyết định số lượng, khối lượng, trị giá của hàng hóa xuất khẩu với thuế suất cụ thể.
- Hạn ngạch thuế quan nhập khẩu là biện pháp do cơ quan nhà nước có thẩm quyền áp dụng để quyết định số lượng, khối lượng, trị giá của hàng hóa nhập khẩu với thuế suất ưu đãi hơn so với mức thuế suất ngoài hạn ngạch.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];