Thông báo 146 về hỗ trợ bình ổn giá xăng dầu trong tính hình mới?
Ngày 22/3/2026, Văn phòng Chính phủ đã ban hành Thông báo 146/TB-VPCP năm 2026 về Thông báo kết luận của Thường trực Chính phủ tại cuộc họp về việc bố trí nguồn kinh phí hỗ trợ bình ổn giá xăng dầu, rà soát các công việc đã thực hiện kể từ khi khủng hoảng và việc triển khai kết luận của Bộ Chính trị về bảo đảm nguồn cung, giá nhiên liệu ổn định trong tình hình mới.
Tải về Thông báo 146/TB-VPCP năm 2026.
Theo đó, tại Thông báo 146/TB-VPCP năm 2026, Thường trực Chính phủ thống nhất kết luận như sau:
- Hoan nghênh Bộ Công Thương, Bộ Tài chính, các Bộ, ngành, các Tập đoàn (PVN, Petrolimex, EVN, TKV), doanh nghiệp, địa phương liên quan đã nắm chắc tình hình, chủ động triển khai các giải pháp theo thẩm quyền và kịp thời tham mưu cho Chính phủ, Thủ tướng Chính phủ trong chỉ đạo, điều hành bảo đảm nguồn cung và điều hành giả xăng dầu trong bối cảnh xung đột quân sự tại Trung Đông diễn biến nhanh và phức tạp.
Chính phủ đã ban hành 01 Nghị định (Nghị định 72/2026/NĐ-CP ngày 09 tháng 3 năm 2026), 02 Nghị quyết (Nghị quyết 36/NQ-CP năm 2026, Nghị quyết 55/NQ-CP năm 2026), Thủ tướng Chính phủ đã ban hành 01 Chỉ thị (Chỉ thị 09/CT-TTg năm 2026), nhiều Công điện và văn bản chỉ đạo để ứng phó kịp thời, linh hoạt, hiệu quả với tỉnh hinh. Thủ tướng Chính phủ đã liên tục làm việc, điện đàm, gửi thư tới Lãnh đạo cấp cao nhiều nước có khả năng cung cấp dầu, khí, năng lượng..., các Tập đoàn, các Đại sứ, để kêu gọi sự phối hợp, giúp đỡ, hỗ trợ bảo đảm nguồn cung xăng dầu cho Việt Nam. Kết quả đến nay, cơ bản chúng ta đang kiểm soát tốt tỉnh hình, các biện pháp, giải pháp ứng phó là kịp thời, linh hoạt, hiệu quả, giá xăng dầu nước ta thấp hơn nhiều nước trong khu vực và sản xuất, kinh doanh, tiêu dùng được đảm bảo.
- Nhận thức về khủng hoảng lần này là rất phức tạp và khó định đoán nên chúng ta vừa phải có biện pháp xử lý trước mắt vừa có giải pháp căn cơ lâu dài. Kiên trì, kiên định, linh hoạt trong quản lý điều hành, không hoang mang, dao động, lo sợ nhưng cũng không chủ quan, lơ là mất cảnh giác.
- Mục tiêu đề ra: dứt khoát không để thiếu năng lượng nói chung và xăng dầu nói riêng cho sản xuất, kinh doanh và tiêu dùng trong bất kỳ tình huống nào; giữ vững ổn định kinh tế vĩ mô, ổn định chính trị, trật tự an toàn xã hội, đảm bảo đời sống của nhân dân; bảo đảm mục tiêu tăng trưởng kinh tế 2 con số trong năm 2026 và các năm tiếp theo; quản trị hiệu quả các rủi ro có thể xảy ra.
- Việc điều hành thị trường xăng dầu phải dựa trên cơ sở dữ liệu và tình hình thực tế, thực hiện có lộ trình, không gây “sốc”, không điều hành “giật cục”; theo dõi nắm chắc tình hình, phản ứng chính sách kịp thời, linh hoạt, hiệu quả, có bước đi phù hợp với điều kiện nền kinh tế nước ta. Thực hiện điều hành giá xăng dầu có kiểm soát, tương đương các nước xung quanh để chống buôn lậu qua biên giới và phù hợp với thực tế tỉnh hình.
- Trong bối cảnh thị trường xăng dầu tiếp tục có nhiều biến động nhanh, phức tạp và có thể còn kéo dài do ảnh hưởng của xung đột quân sự tại Trung Đông, nên việc bình ổn giá xăng dầu là nhiệm vụ cần thiết, cấp bách để bảo đảm ổn định kinh tế vĩ mộ, không để đứt gãy, thiếu hụt nguồn cung xăng dầu cho sản xuất kinh doanh và đời sống người dân.
Xem thêm:
>> Giảm các loại thuế đối với xăng dầu về 0% đến hết tháng 6/2026 theo đề xuất dự thảo Nghị quyết?
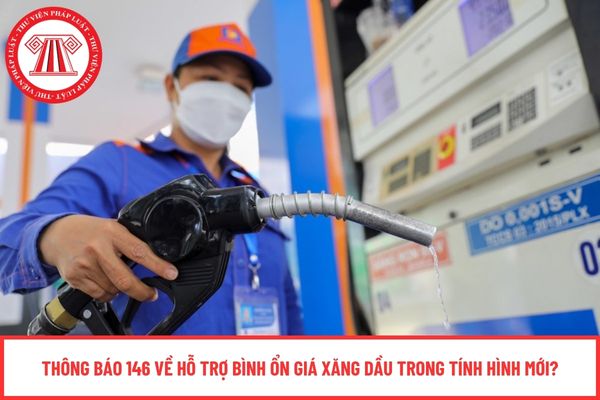
Thông báo 146 về bố trí nguồn kinh phí hỗ trợ bình ổn giá xăng dầu trong tính hình mới? (Hình từ Internet)
Nguyên tắc hoạt động của Quỹ bình ổn giá xăng dầu?
Theo Điều 4 Thông tư 103/2021/TT-BTC hướng dẫn phương thức trích lập, chi sử dụng, quản lý Quỹ bình ổn giá xăng dầu do Bộ trưởng Bộ Tài chính ban hành về nguyên tắc hoạt động của Quỹ bình ổn giá xăng dầu như sau:
- Quỹ bình ổn giá xăng dầu là Quỹ tài chính không nằm trong cân đối ngân sách nhà nước; Toàn bộ nguồn trích lập, chi sử dụng Quỹ bình ổn giá xăng dầu để tham gia điều tiết, hỗ trợ cho mục tiêu bình ổn giá xăng dầu trong nước theo điều hành giá xăng dầu của Bộ Công Thương. Quỹ bình ổn giá xăng dầu hoạt động không vì mục tiêu lợi nhuận, không phát sinh cơ chế quản lý tập trung và không phát sinh tổ chức bộ máy, không có cơ chế tài chính riêng.
- Việc trích lập và chi sử dụng Quỹ bình ổn giá xăng dầu chỉ thực hiện một lần đối với một thương nhân đầu mối kinh doanh xăng dầu bán ra đầu tiên tính trên một lít, kg xăng, dầu ở nhiệt độ thực tế tiêu thụ tại thị trường nội địa trong thời gian trích lập, chi sử dụng Quỹ bình ổn giá xăng dầu theo quy định.
Khi có thông báo điều hành giá xăng dầu của Bộ Công Thương về mức trích lập, mức chi sử dụng Quỹ bình ổn giá xăng dầu, thời gian thực hiện, thương nhân đầu mối kinh doanh xăng dầu chủ động thực hiện trích lập, chi sử dụng Quỹ bình ổn giá xăng dầu đối với sản lượng xăng, dầu ở nhiệt độ thực tế tiêu thụ tại thị trường nội địa theo quy định.
- Tại kỳ điều hành giá xăng dầu theo quy định tại Nghị định số 95/2021/NĐ-CP, trường hợp tổng số dư Quỹ bình ổn giá xăng dầu (số ước tính) của các thương nhân đầu mối kinh doanh xăng dầu ở mức lớn hơn hoặc bằng bảy nghìn tỷ đồng (≥ 7.000 tỷ đồng), Bộ Công Thương xem xét, điều chỉnh giảm mức trích lập hoặc tạm dừng trích lập Quỹ bình ổn giá xăng dầu.
Kinh doanh xăng dầu có chịu thuế nhập khẩu không?
Căn cứ Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định đối tượng chịu thuế như sau:
Đối tượng chịu thuế
1. Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
2. Hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan, hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước.
3. Hàng hóa xuất khẩu, nhập khẩu tại chỗ và hàng hóa xuất khẩu, nhập khẩu của doanh nghiệp thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối.
4. Đối tượng chịu thuế xuất khẩu, thuế nhập khẩu không áp dụng đối với các trường hợp sau:
a) Hàng hóa quá cảnh, chuyển khẩu, trung chuyển;
b) Hàng hóa viện trợ nhân đạo, hàng hóa viện trợ không hoàn lại;
c) Hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài; hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan; hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác;
d) Phần dầu khí được dùng để trả thuế tài nguyên cho Nhà nước khi xuất khẩu.
5. Chính phủ quy định chi tiết Điều này.
Đồng thời, Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 được hướng dẫn bởi Điều 2 Nghị định 134/2016/NĐ-CP có quy định như sau:
Đối tượng chịu thuế
1. Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
2. Hàng hóa xuất khẩu từ thị trường trong nước vào doanh nghiệp chế xuất, khu chế xuất, kho bảo thuế, kho ngoại quan và các khu phi thuế quan khác phù hợp với quy định tại khoản 1 Điều 4 Luật thuế xuất khẩu, thuế nhập khẩu; hàng hóa nhập khẩu từ doanh nghiệp chế xuất, khu chế xuất, kho bảo thuế, kho ngoại quan và các khu phi thuế quan khác phù hợp với quy định tại khoản 1 Điều 4 Luật thuế xuất khẩu, thuế nhập khẩu vào thị trường trong nước.
3. Hàng hóa xuất khẩu, nhập khẩu tại chỗ quy định tại khoản 3 Điều 2 Luật thuế xuất khẩu, thuế nhập khẩu thực hiện theo quy định tại Nghị định số 08/2015/NĐ-CP ngày 21 tháng 01 năm 2015 của Chính phủ quy định chi tiết và biện pháp thi hành Luật hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan.
4. Hàng hóa của doanh nghiệp chế xuất thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối quy định tại khoản 3 Điều 2 Luật thuế xuất khẩu, thuế nhập khẩu là hàng hóa do doanh nghiệp chế xuất xuất khẩu, nhập khẩu để thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối theo quy định của pháp luật thương mại, pháp luật đầu tư.
Như vậy, đối với kinh doanh xăng dầu thì phải chịu thuế nhập khẩu xăng dầu.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];