Thiết bị dây chuyền sản xuất thức ăn thủy sản chịu thuế GTGT 5% theo Công văn 16627/HYE-QLDN1?
Căn cứ vào điểm g khoản 2 Điều 9 Luật Thuế giá trị gia tăng 2024 quy định:
Thuế suất
...
2. Mức thuế suất 5% áp dụng đối với hàng hóa, dịch vụ sau đây:
...
g) Tàu khai thác thủy sản tại vùng biển; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp theo quy định của Chính phủ;
...
Nội dung này được hướng dẫn cụ thể hơn tại khoản 6 Điều 19 Nghị định 181/2025/NĐ-CP:
Mức thuế suất 5%
Mức thuế suất 5% áp dụng đối với hàng hóa, dịch vụ quy định tại khoản 2 Điều 9 Luật Thuế giá trị gia tăng. Một số trường hợp được quy định chi tiết như sau:
...
6. Tàu khai thác thủy sản tại vùng biển; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp. Trong đó, máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp bao gồm: máy cày; máy bừa; máy phay; máy rạch hàng; máy bạt gốc; thiết bị san phẳng đồng ruộng; máy gieo hạt; máy cấy; máy trồng mía; hệ thống máy sản xuất mạ thảm; máy xới, máy vun luống, máy vãi, rắc phân, bón phân; máy, bình phun thuốc bảo vệ thực vật; máy thu hoạch lúa, ngô, mía, cà phê, bông; máy thu hoạch củ, quả, rễ; máy đốn chè, máy hái chè; máy tuốt đập lúa; máy bóc bẹ tẽ hạt ngô; máy tẽ ngô; máy đập đậu tương; máy bóc vỏ lạc; xát vỏ cà phê; máy thiết bị sơ chế cà phê, thóc ướt; máy sấy nông sản (lúa, ngô, cà phê, tiêu, điều...), thủy sản; máy thu gom, bốc mía, lúa, rơm rạ trên đồng; máy ấp, nở trứng gia cầm; máy thu hoạch cỏ, máy đóng kiện rơm, cỏ; máy vắt sữa và các loại máy chuyên dùng khác.
...
Theo đó, thiết bị dây chuyền sản xuất thức ăn thủy sản không được quy định chịu thuế suất 5% theo Nghị định 181/2025/NĐ-CP.
Tuy nhiên, cần căn cứ thêm hướng dẫn tại Thông tư 101/2025/TT-BNNMT.
Cụ thể tại Điều 3 Thông tư 101/2025/TT-BNNMT quy định:
Máy chuyên dùng khác phục vụ cho sản xuất nông nghiệp áp dụng mức thuế suất thuế giá trị gia tăng 5% theo khoản 6 Điều 19 Nghị định số 181/2025/NĐ-CP
Ban hành danh mục máy chuyên dùng khác phục vụ cho sản xuất nông nghiệp áp dụng mức thuế suất thuế giá trị gia tăng 5% chưa được quy định tại khoản 6 Điều 19 Nghị định số 181/2025/NĐ-CP tại Phụ lục kèm theo Thông tư này.
Theo đó, có những thiết bị, máy chuyên dùng phục vụ cho sản xuất nông nghiệp vẫn chịu thuế suất GTGT 5% nhưng chưa được quy định tại khoản 6 Điều 19 Nghị định số 181/2025/NĐ-CP.
Danh mục đó được ban hành kèm theo Thông tư 101/2025/TT-BNNMT.
Do đó, dù thiết bị dây chuyền sản xuất thức ăn thủy sản không được quy định chịu thuế GTGT 5% tại Nghị định 181/2025/NĐ-CP nhưng thuộc danh mục Thông tư 101/2025/TT-BNNMT thì vẫn chịu mức thuế suất GTGT tăng.
Vấn đề này được hướng dẫn cụ thể tại Công văn 16627/HYE-QLDN1 ngày 09/9/2026 của Thuế tỉnh Hưng Yên:
Căn cứ Thông tư số 101/2025/TT-BNNMT ngày 31 tháng 12 năm 2025 của Bộ Nông nghiệp và Môi trường hướng dẫn các loại máy chuyên dùng khác phục vụ cho sản xuất nông nghiệp chưa được quy định tại khoản 6 Điều 19 Nghị định số 181/2025/NĐ-CP ngày 01 tháng 7 năm 2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế Giá trị gia tăng;
Căn cứ quy định nêu trên, trường hợp Công ty Cổ phần Mavinex cung cấp hàng hóa, máy móc cho dây chuyền sản xuất thức ăn thủy sản, nếu thuộc Danh mục máy chuyên dùng khác phục vụ cho sản xuất nông nghiệp theo quy định của Bộ Nông nghiệp và Môi trường thì được áp dụng mức thuế suất 5%.
>>> Tải về Xem chi tiết Công văn 16627/HYE-QLDN1 ngày 09/9/2026 của Thuế tỉnh Hưng Yên.
Theo danh mục máy chuyên dùng khác phục vụ cho sản xuất nông nghiệp kèm theo Thông tư 101/2025/TT-BNNMT thì máy sản xuất thức ăn thuỷ sản ở số thứ tự 31.
Như vậy, thiết bị dây chuyền sản xuất thức ăn thủy sản sẽ chịu thuế GTGT 5%.
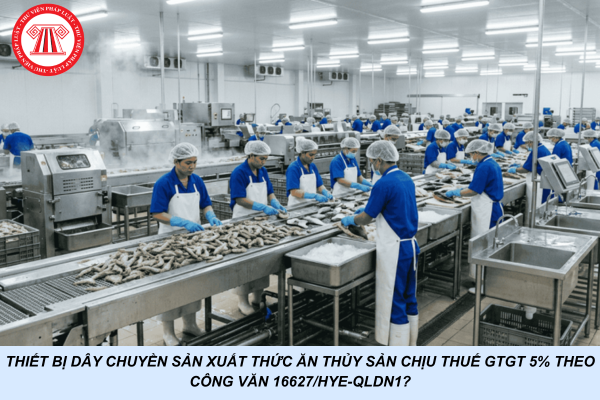
Thiết bị dây chuyền sản xuất thức ăn thủy sản chịu thuế GTGT 5% theo Công văn 16627/HYE-QLDN1? (Hình từ Internet)
Miễn thuế TNDN có áp dụng với thu nhập từ chế biến nông sản, thủy sản ở địa bàn có điều kiện kinh tế - xã hội khó khăn không?
Căn cứ khoản 1 Điều 4 Luật Thuế thu nhập doanh nghiệp 2025 quy định về đối tượng được miễn thuế TNDN như sau:
Thu nhập được miễn thuế
1. Thu nhập từ hoạt động đánh bắt hải sản; thu nhập của doanh nghiệp từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản (kể cả trường hợp mua sản phẩm nông sản, thủy sản về chế biến) ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; thu nhập của hợp tác xã, liên hiệp hợp tác xã từ sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản (kể cả trường hợp mua sản phẩm nông sản, thủy sản về chế biến), sản xuất muối.
...
Như vậy, thu nhập từ chế biến nông sản, thủy sản ở địa bàn có điều kiện kinh tế - xã hội khó khăn không thuộc đối tượng miễn thuế TNDN mà chỉ miễn thuế TNDN tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Người nộp thuế GTGT được quy định như thế nào?
Người nộp thuế GTGT được quy định tại Điều 4 Luật Thuế Giá trị gia tăng 2024 bao gồm:
(1) Tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng (sau đây gọi là cơ sở kinh doanh).
(2) Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế giá trị gia tăng (sau đây gọi là người nhập khẩu).
(3) Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ (kể cả trường hợp mua dịch vụ gắn với hàng hóa) của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam, trừ trường hợp quy định tại khoản (4) và khoản (5); tổ chức sản xuất, kinh doanh tại Việt Nam mua hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí và khai thác dầu khí của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam.
(4) Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài); tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài; tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
(5) Tổ chức là nhà quản lý sàn giao dịch thương mại điện tử, nhà quản lý nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử, nền tảng số.
(6) Chính phủ quy định chi tiết các khoản (1), (4) và (5); quy định về người nộp thuế trong trường hợp nhà cung cấp nước ngoài cung cấp dịch vụ cho người mua là tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế quy định tại khoản (4).

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];