- Quyết định 1914: Gia hạn thêm 5 năm áp dụng thuế chống bán phá giá đối với bột ngọt nhập khẩu xuất xứ từ Trung Quốc và Indonesia?
- Mức thuế và danh sách các công ty bị áp dụng thuế chống bán phá giá theo Quyết định 1914?
- Thủ tục, hồ sơ kiểm tra và áp dụng biện pháp chống bán phá giá theo Quyết định 1914?
Quyết định 1914: Gia hạn thêm 5 năm áp dụng thuế chống bán phá giá đối với bột ngọt nhập khẩu xuất xứ từ Trung Quốc và Indonesia?
Ngày 02/7/2025, Bộ Công thương đã ban hành Quyết định 1914/QĐ-BCT năm 2025 về kết quả rà soát cuối kỳ việc áp dụng biện pháp chống bán phá giá bột ngọt có xuất xứ từ Cộng hòa Indonesia và Công hòa nhân dân Trung Hoa.
Tải Quyết định 1914/QĐ-BCT năm 2025 tại đây: Tải về.
Theo đó, tại Điều 1 Quyết định 1914/QĐ-BCT năm 2025 quy định gia hạn thêm 05 năm việc áp dụng thuế chống bán phá giá đối với một số sản phẩm bột ngọt nhập khẩu vào Việt Nam được phân loại theo mã HS 2922.42.20 có xuất xứ từ Cộng hòa In-đô-nê-xi-a và Cộng hòa nhân dân Trung Hoa (mã vụ việc ER01.AD09) với nội dung chỉ tiết nêu tại Thông báo kèm theo Quyết định 1914/QĐ-BCT năm 2025.
Lưu ý:
- Quyết định 1914/QĐ-BCT năm 2025 có hiệu lực từ ngày 23/7/2025.
Từ ngày 23/7/2025, các Quyết định sau sẽ hết hiệu lực:
- Quyết định 1933/QĐ-BCT năm 2020 của Bộ trưởng Bộ Công Thương về việc áp dụng thuế chống bán phá giá chỉnh thức đối với một số sản phẩm bột ngọt có xuất xứ từ Cộng hòa Nhân dân Trung Hoa và Cộng hòa In-đô-nê-xi-a; và
- Quyết định 640/QĐ-BCT năm 2022 của Bộ trưởng Bộ Công Thương về kết quả rà soát lần thứ nhất việc áp dụng biện pháp chống bán phá giá một số sản phẩm bột ngọt có xuất xứ từ Cộng hòa In-đô-nê-xi-a và Cộng hòa nhân dân Trung Hoa; và
- Quyết định 22/QĐ-BCT năm 2024 của Bộ trưởng Bộ Công Thương về kết quả rà soát lần thứ hai việc áp dụng biện pháp chống bán phá giá một số sản phẩm bột ngọt có xuất xứ từ Cộng hòa nhân dân Trung Hoa và Công hòa In-đô-nê-xi-a,

Quyết định 1914: Gia hạn thêm 5 năm áp dụng thuế chống bán phá giá đối với bột ngọt nhập khẩu xuất xứ từ Trung Quốc và Indonesia? (Hình từ Internet)
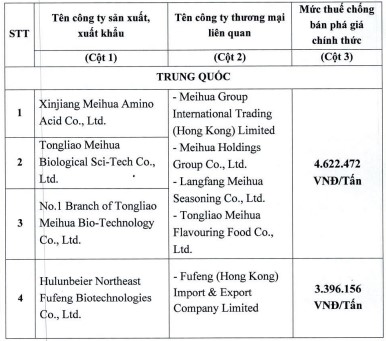
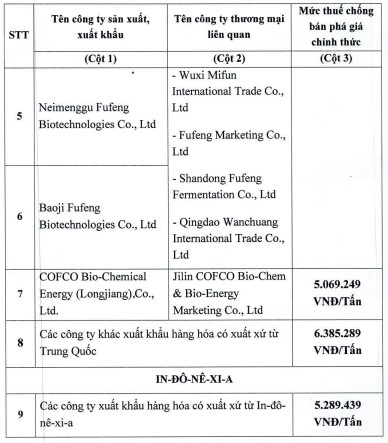
Mức thuế và danh sách các công ty bị áp dụng thuế chống bán phá giá theo Quyết định 1914?
Theo Mục 3 Thông báo kèm theo Quyết định 1914/QĐ-BCT năm 2025 quy định mức thuế và danh sách các công ty bị áp dụng thuế chống bán phá giá cụ thể như sau:
Thủ tục, hồ sơ kiểm tra và áp dụng biện pháp chống bán phá giá theo Quyết định 1914?
Căn cứ theo Mục 5 Thông báo kèm theo Quyết định 1914/QĐ-BCT năm 2025 quy định thủ tục, hồ sơ kiểm tra và áp dụng biện pháp chống bán phá giá cụ thể như sau:
Để có cơ sở xác định hàng hóa nhập khẩu thuộc đối tượng áp dụng thuế chống bán phá giá, cơ quan hải quan sẽ thực hiện kiểm tra chứng từ chứng nhận xuất xứ hàng hóa, chứng từ chứng nhận nhà sản xuất và giấy tờ có liên quan khác theo quy định dưới đây. Chứng từ chứng nhận xuất xứ hàng hóa gồm:
- Giấy chứng nhận xuất xứ hàng hóa (C/O); hoặc
- Chứng từ tự chứng nhận xuất xứ hàng hóa phù hợp với quy định tại:
+ Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương;
+ Hiệp định Đối tác Kinh tế toàn diện khu vực,
+ Hiệp định Thương mại tự do giữa Cộng hòa xã hội chủ nghĩa Việt Nam và Liên minh châu Âu,
+ Hiệp định Thương mại tự do giữa Cộng hòa xã hội chủ nghĩa Việt Nam và Liên hiệp Vương quốc Anh và Bắc Ai-len;
+ Hiệp định Thương mại hàng hóa ASEAN; và
+ Hiệp định Thương mại tự do giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Nhà nước I-xra-en.
Nội dung kiểm tra cụ thể như sau:
Bước 1: Kiểm tra chứng từ chứng nhận xuất xứ hàng hóa
- Trường hợp 1: Nếu người khai hải quan không nộp được chứng từ chứng nhận xuất xứ hàng hỏa thì áp dụng mức thuế chống bán phá giá là 6.385.289 VNĐ/Tấn
- Trường hợp 2: Nếu người khai hải quan nộp được chứng từ chứng nhận xuất xứ hàng hóa từ các nước, vùng lãnh thổ khác không phải là Trung Quốc hoặc In-đô-nê-xi-a thì không phải nộp thuế chống bán phá giá.
- Trường hợp 3: Nếu người khai hải quan nộp được chứng từ chứng nhận xuất xứ hàng hóa từ từ In-đô-nê-xi-a thì áp dụng mức thuế chống bán phá giá là 5.289.439 VND/Tấn
- Trường hợp 4: Nếu người khai hải quan nộp được chứng từ chứng nhận xuất xứ hàng hóa từ Trung Quốc thì chuyển sang Bước 2.
Bước 2: Kiểm tra Giấy chứng nhận chất lượng (bản chính) của nhà sản xuất (sau đây gọi chung là Giấy chứng nhận nhà sản xuất)
- Trường hợp 1: Nếu (1) người khai hải quan không nộp được Giấy chứng nhận nhà sản xuất hoặc (ii) nộp được Giấy chứng nhận nhà sản xuất nhưng tên tổ chức, cá nhân trên Giấy chứng nhận nhà sản xuất không trùng với tên tổ chức, cả nhân nêu tại Cột 1 Mục 3 hông báo kèm theo Quyết định 1914/QĐ-BCT năm 2025 thì nộp mức thuế chống bán phá giá là 6.385.289 VNĐ/Tấn.
- Trường hợp 2: Nếu người khai hải quan nộp được Giấy chứng nhận nhà sản xuất và tên nhà sản xuất trên Giấy chứng nhận trùng với tên của nhà sản xuất nêu tại Cột 1 Mục 3 hông báo kèm theo Quyết định 1914/QĐ-BCT năm 2025 thì chuyển sang Bước 3.
Bước 3: Kiểm tra tên tổ chức, cả nhân xuất khẩu
- Trường hợp 1: Nếu tên tổ chức, cá nhân xuất khẩu (dựa trên hợp đồng mua bản, hóa đơn thương mại) trùng với tên tổ chức, cá nhân nêu tại Cột 1 Mục 3 hoặc trùng với tên tổ chức, cá nhân tương ứng theo hàng ngang tại Cột 2 Mục 3 thì nộp mức thuế tương ứng theo hàng ngang tại Cột 3 Mục 3 Thông báo kèm theo Quyết định 1914/QĐ-BCT năm 2025.
- Trường hợp 2: Nếu người khai hải quan nộp được Giấy chứng nhận nhà sản xuất và tên nhà sản xuất trên Giấy chứng nhận trùng với tên của nhà sản xuất nếu tại Cột 1 Mục 3 Thông báo kèm theo Quyết định 1914/QĐ-BCT năm 2025 thì chuyển sang Bước 4.
Bước 4: Kiểm tra tên tổ chức, cả nhân xuất khẩu
- Trường hợp 1: Nếu tên tổ chức, cá nhân xuất khẩu (dựa trên hợp đồng mua bản, hóa đơn thương mại) trùng với tên tổ chức, cá nhân nêu tại Cột 1 Mục 3 hoặc trùng với tên tổ chức, cá nhân tương ứng theo hàng ngang tại Cột 2 Mục 3 thì nộp mức thuế tương ứng theo hàng ngang tại Cột 3 Mục 3 Thông báo kèm theo Quyết định 1914/QĐ-BCT năm 2025.
- Trường hợp 2: Nếu tên tổ chức, cá nhân xuất khẩu (dựa trên hợp đồng mua bán, hóa đơn thương mại) không trùng với tên tổ chức, cá nhân nêu tại Cột 1 Mục 3 và không trùng với tên tổ chức, cá nhân tương ứng theo hàng ngang tại Cột 2 Mục 3 Thông báo kèm theo Quyết định 1914/QĐ-BCT năm 2025 thì nộp mức thuế chống bán phá giá là 6.385.289 VNĐ/Tấn.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];