Hướng dẫn tra cứu phạt nguội trên VNeTraffic mới nhất 2025?
Sau đây là các bước hướng dẫn tra cứu phạt nguội trên ứng dụng VNeTraffic mới nhất và chính xác nhất 2025:
Bước 1: Đăng nhập tài khoản trên ứng dụng VNeTraffic
- Trường hợp chưa có ứng dựng thì có thể tải ứng dụng VNeTraffic trên App Store (IOS) hoặc Google Plays (Android). Ứng dụng VNeTraffic có biểu tượng như sau:
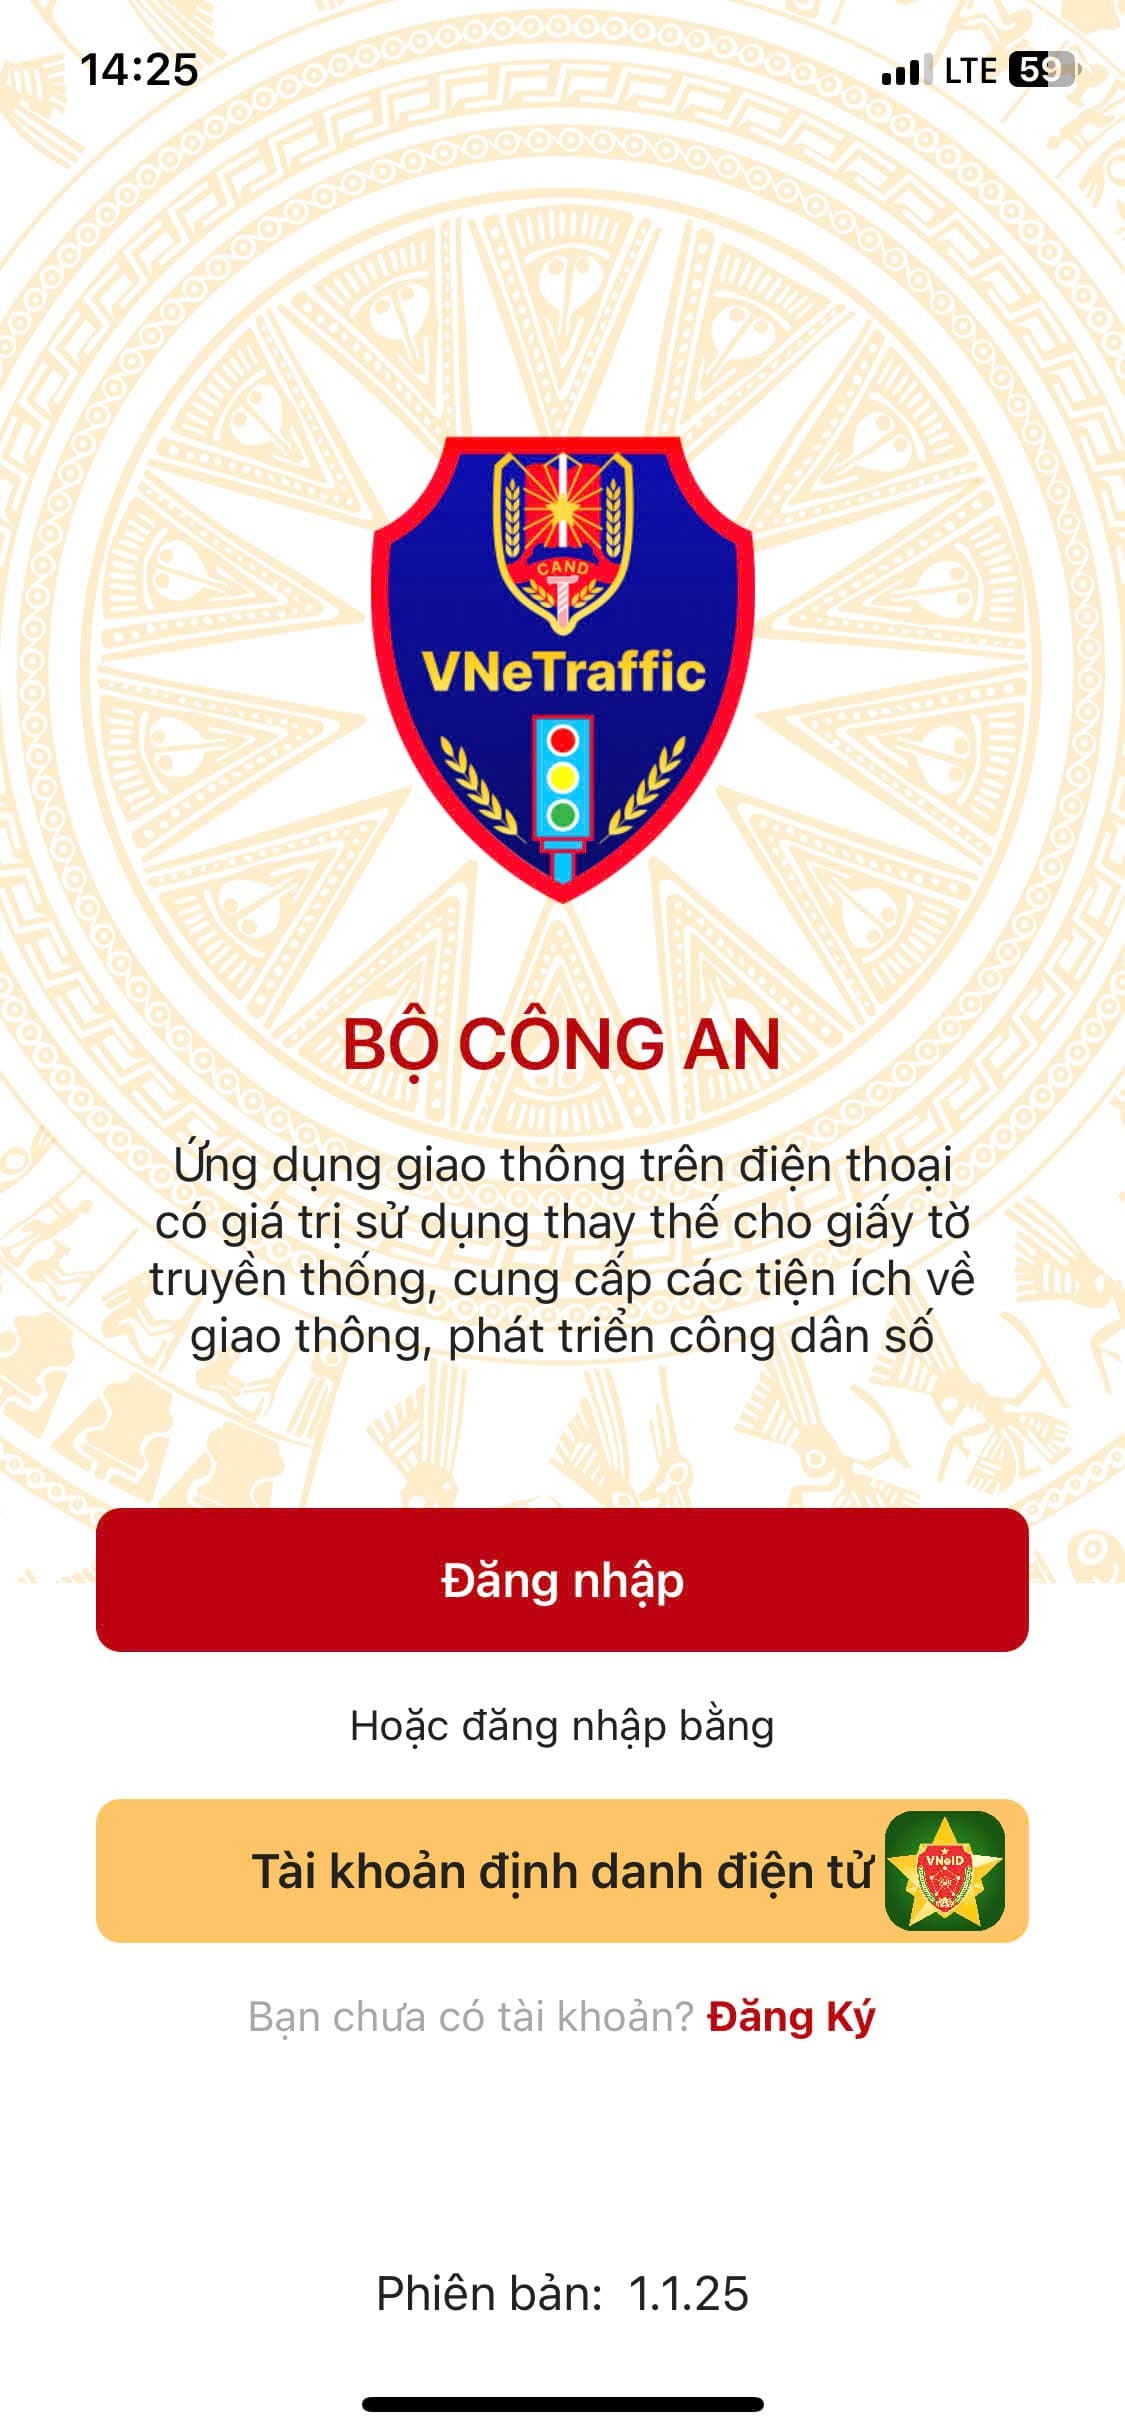
- Sau đó đăng nhập bằng tài khoản định danh điện tử VNeID
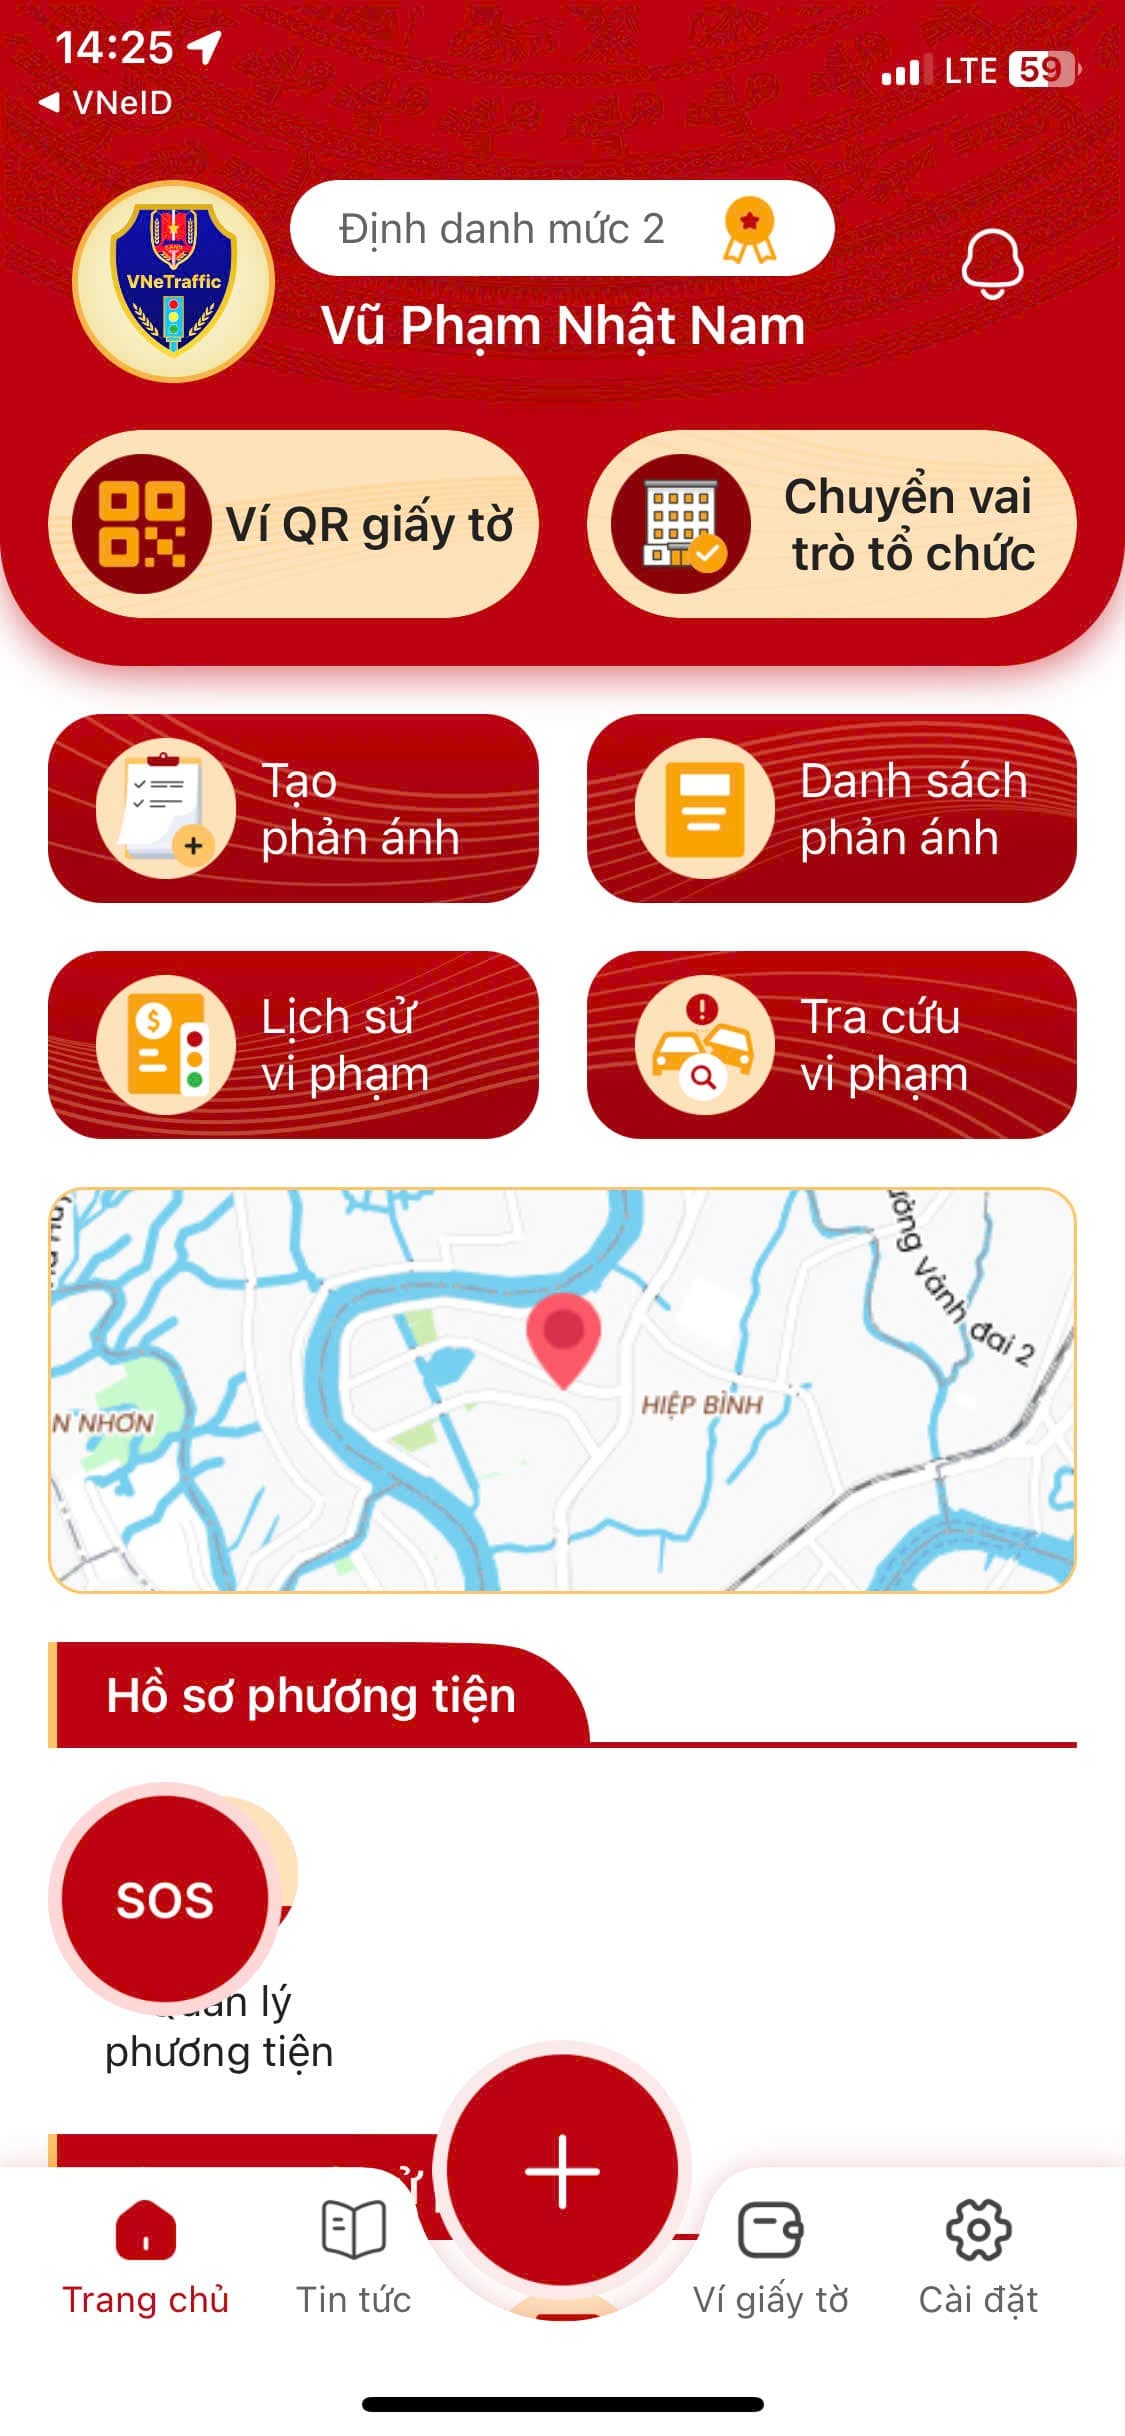
Bước 2: Sau khi đăng nhập thành công, chọn vào mục “Tra cứu vi phạm”
Bước 3: Tại Giao diện Tra cứu phạt nguội, nhập biển số xe cần tìm phạt nguội và ấn nút “Kiểm tra”.
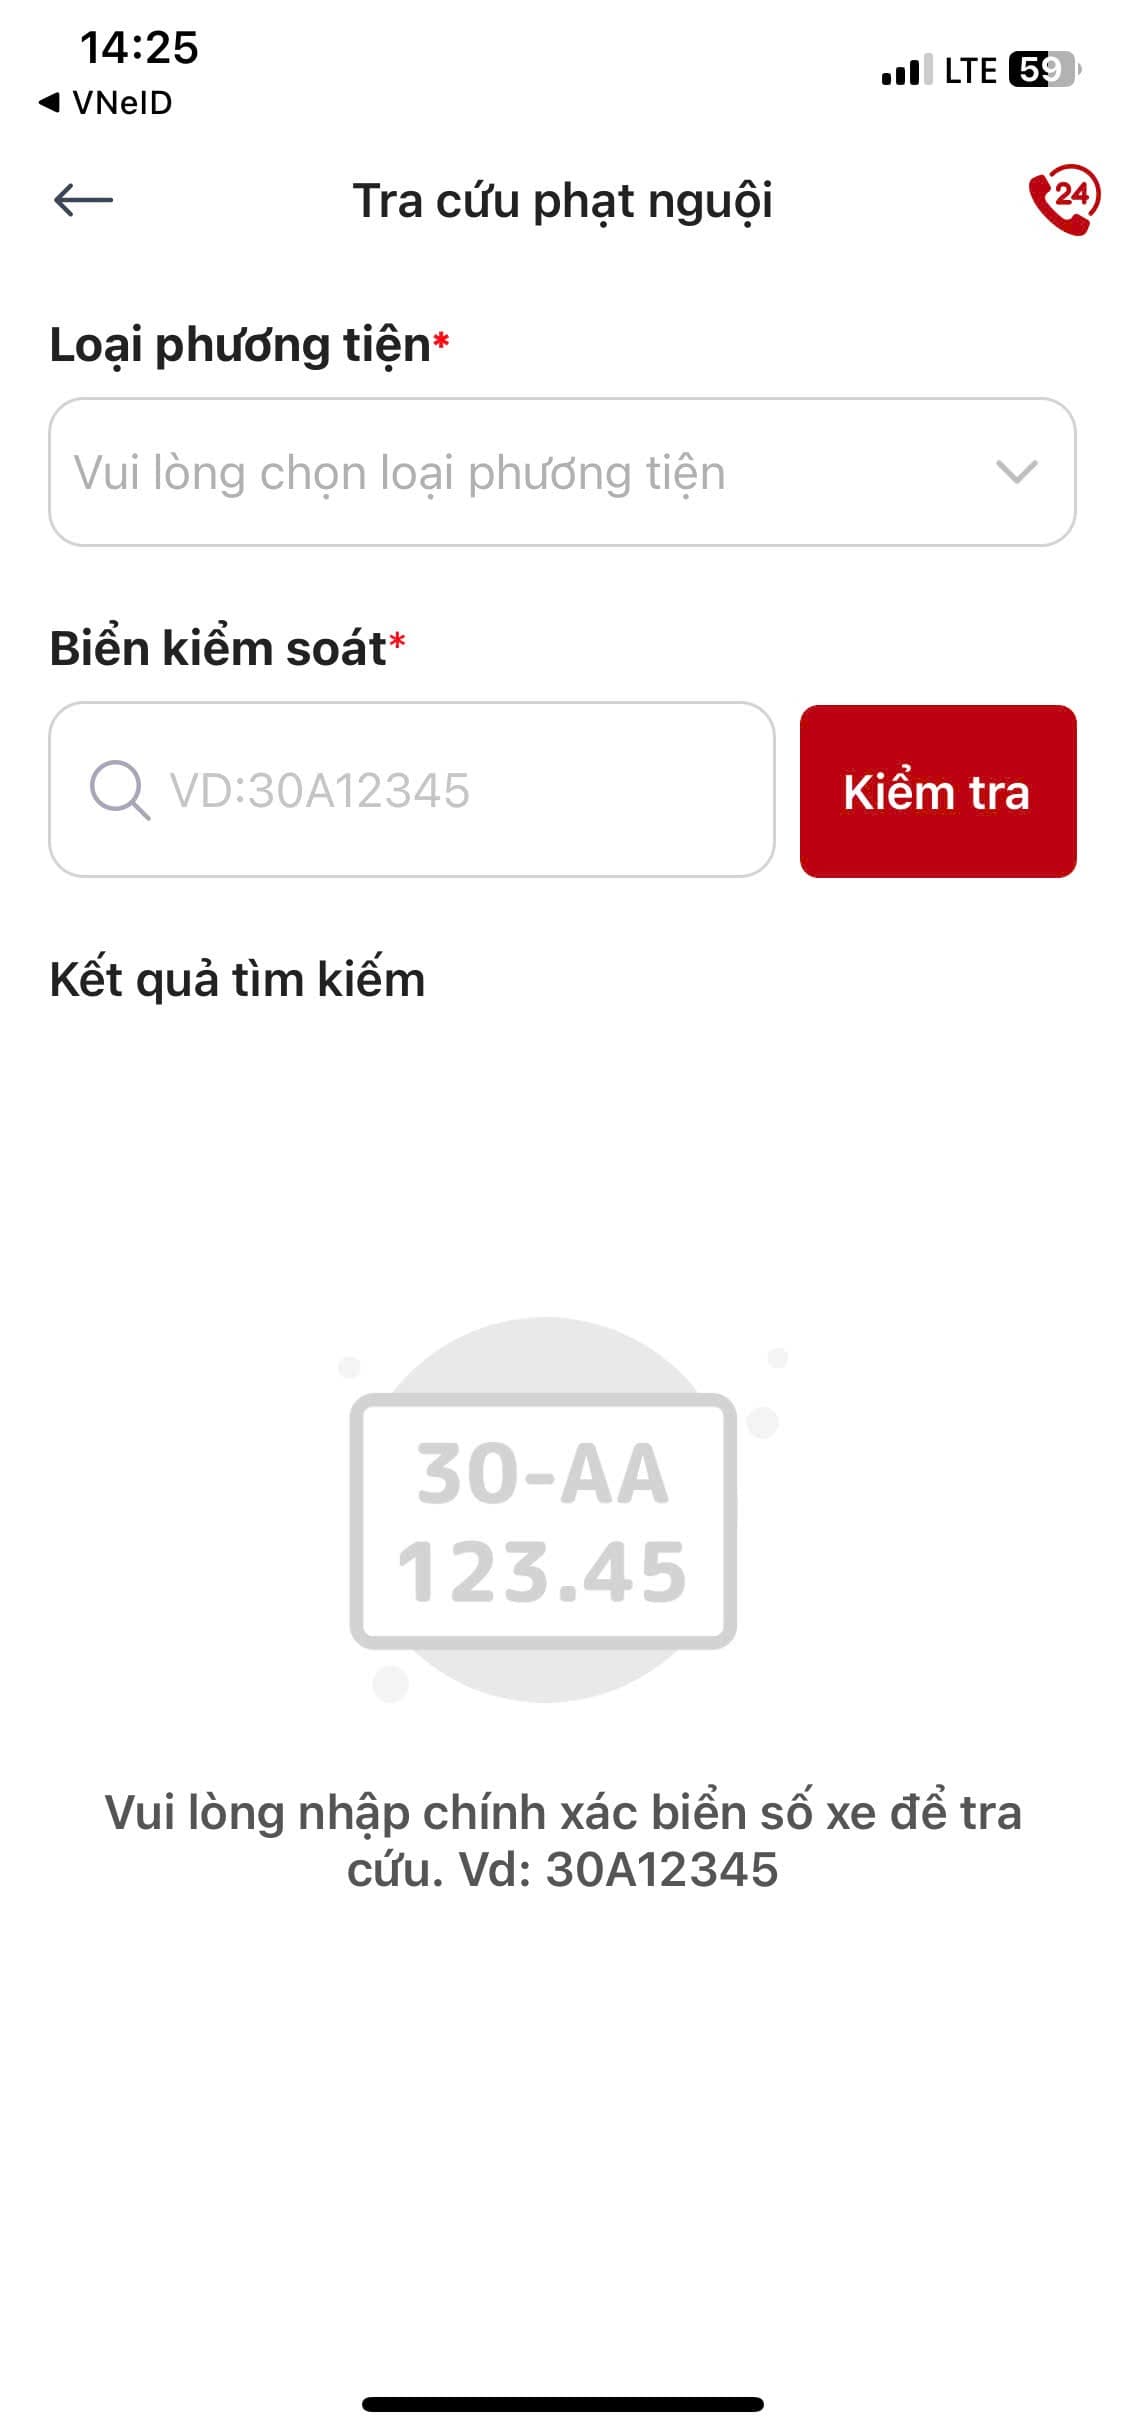
Trên đây là nội dung "Hướng dẫn tra cứu phạt nguội trên VNeTraffic mới nhất 2025?"
Hướng dẫn tra cứu phạt nguội trên VNeTraffic mới nhất 2025? Tiền nộp phạt nguội có được trừ khi tính thuế TNDN không? (Hình từ Internet)
Tiền nộp phạt nguội khi tham gia giao thông có được trừ khi tính thuế TNDN không?
Căn cứ điểm b khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 quy định:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
a) Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều này;
b) Khoản tiền phạt do vi phạm hành chính;
c) Khoản chi được bù đắp bằng nguồn kinh phí khác;
d) Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam; chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino; chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động; khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
....
Như vậy, khoản tiền nộp phạt nguội khi tham gia giao thông được coi khoản tiền phạt do vi phạm hành chính thuộc các khoản chi không được trừ khi tính thuế TNDN.
Lỗi phạt nguội bao lâu thì lên hệ thống?
Căn cứ khoản 1 Điều 24 Thông tư 73/2024/TT-BCA về trình tự xử lý kết quả thu thập được bằng phương tiện, thiết bị kỹ thuật nghiệp vụ đối với trường hợp vi phạm nhưng không dừng được phương tiện giao thông để kiểm soát, xử lý vi phạm như sau:
Trình tự xử lý kết quả thu thập được bằng phương tiện, thiết bị kỹ thuật nghiệp vụ đối với trường hợp vi phạm nhưng không dừng được phương tiện giao thông để kiểm soát, xử lý vi phạm
1. Trong thời hạn 10 ngày kể từ ngày phát hiện hành vi vi phạm, người có thẩm quyền xử phạt của cơ quan Công an nơi phát hiện vi phạm hành chính thực hiện như sau:
a) Xác định thông tin về phương tiện giao thông, chủ phương tiện, tổ chức, cá nhân có liên quan đến vi phạm hành chính thông qua cơ quan đăng ký xe, Cơ sở dữ liệu quốc gia về dân cư, cơ quan, tổ chức khác có liên quan;
b) Trường hợp chủ phương tiện, tổ chức, cá nhân có liên quan đến vi phạm hành chính không cư trú, đóng trụ sở tại địa bàn cấp huyện nơi cơ quan Công an đã phát hiện vi phạm hành chính, nếu xác định vi phạm hành chính đó thuộc thẩm quyền xử phạt của Trưởng Công an xã, phường, thị trấn thì chuyển kết quả thu thập được bằng phương tiện, thiết bị kỹ thuật nghiệp vụ đến Công an xã, phường, thị trấn nơi chủ phương tiện, tổ chức, cá nhân có liên quan đến vi phạm hành chính cư trú, đóng trụ sở (theo mẫu số 03 ban hành kèm theo Thông tư này) để giải quyết, xử lý vụ việc vi phạm (khi được trang bị hệ thống mạng kết nối gửi bằng phương thức điện tử).
Trường hợp vi phạm hành chính không thuộc thẩm quyền xử phạt của Trưởng Công an xã, phường, thị trấn hoặc thuộc thẩm quyền xử phạt của Trưởng Công an xã, phường, thị trấn nhưng Công an xã, phường, thị trấn chưa được trang bị hệ thống mạng kết nối thì chuyển kết quả thu thập được bằng phương tiện, thiết bị kỹ thuật nghiệp vụ đến Công an cấp huyện nơi chủ phương tiện, tổ chức, cá nhân có liên quan đến vi phạm hành chính cư trú, đóng trụ sở (theo mẫu số 03 ban hành kèm theo Thông tư này) để giải quyết, xử lý vụ việc vi phạm;
c) Gửi thông báo (theo mẫu số 01 ban hành kèm theo Thông tư này) yêu cầu chủ phương tiện, tổ chức, cá nhân có liên quan đến vi phạm hành chính đến trụ sở cơ quan Công an nơi phát hiện vi phạm hành chính hoặc đến trụ sở Công an xã, phường, thị trấn, Công an cấp huyện nơi cư trú, đóng trụ sở để giải quyết vụ việc vi phạm hành chính nếu việc đi lại gặp khó khăn và không có điều kiện trực tiếp đến trụ sở cơ quan Công an nơi phát hiện vi phạm hành chính theo quy định tại khoản 2 Điều 15 Nghị định số 135/2021/NĐ-CP. Việc gửi thông báo vi phạm được thực hiện bằng văn bản, bằng phương thức điện tử kết nối, chia sẻ dữ liệu trên App VNeTraffic khi đáp ứng điều kiện về cơ sở hạ tầng, kỹ thuật, thông tin.
Đồng thời cập nhật thông tin của phương tiện giao thông vi phạm (loại phương tiện; biển số, màu biển số; thời gian, địa điểm vi phạm, hành vi vi phạm; đơn vị phát hiện vi phạm; đơn vị giải quyết vụ việc, số điện thoại liên hệ) trên Trang thông tin điện tử của Cục Cảnh sát giao thông, App VNeTraffic để chủ phương tiện, tổ chức, cá nhân có liên quan đến vi phạm hành chính biết, tra cứu, liên hệ giải quyết.
...
Theo quy định trên, lỗi phạt nguội sẽ được cập nhật trên trên Trang thông tin điện tử của Cục Cảnh sát giao thông, ứng dụng VNeTraffic để chủ phương tiện, tổ chức, cá nhân có liên quan đến vi phạm hành chính biết, tra cứu, liên hệ giải quyết trong thời hạn 10 ngày kể từ ngày phát hiện hành vi vi phạm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];