Hướng dẫn kê khai Tờ khai 03 GTGT trên HTKK áp dụng cho hoạt động mua bán vàng bạc mới nhất?
Sau đây là các bước hướng dẫn kê khai tờ khai 03 GTGT trên phần mềm HTKK áp dụng đối với hoạt động chế tác, mua bán vàng bạc, đá quý tính thuế theo phương pháp trực tiếp trên giá trị gia tăng:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Kê khai/Thuế GTGT” chọn “Tờ khai GTGT trực tiếp trên GTGT (03/GTGT) (TT80)” khi đó màn hình kê khai sẽ hiển thị ra như sau:
Lưu ý:
- CQT nộp tờ khai: Chỉ được nộp tại Thuế tỉnh, thành
- Kiểm tra trong cùng 1 kỳ đã kê khai tháng thì không cho kê khai quý và ngược lại. Ví dụ đã kê khai tờ khai tháng 11/2024 thì không cho phép kê khai tờ khai quý 4/2024
- Hạn nộp tờ khai:
+ Tờ khai tháng: Ngày thứ 20 của tháng tiếp theo, nếu rơi vào ngày nghỉ/lễ, chuyển sang ngày tiếp theo
+ Tờ khai quý: Ngày cuối cùng tháng đầu tiên của quý tiếp theo, nếu rơi vào ngày nghỉ/lễ, chuyển sang ngày tiếp theo
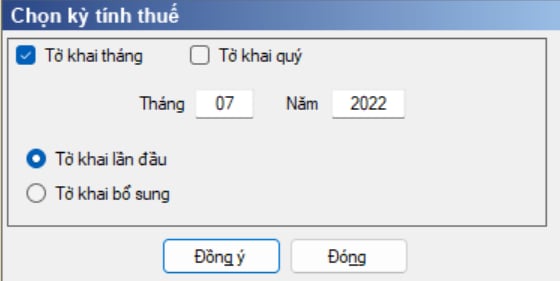
Bước 3: Chọn loại tờ khai (tờ khai lần đầu hoặc tờ khai bổ sung) theo tháng hoặc quý, và chọn các phụ lục cần kê khai sau đó nhấn nút lệnh “Đồng ý” để hiển thị ra tờ khai GTGT trực tiếp mẫu 03/GTGT.
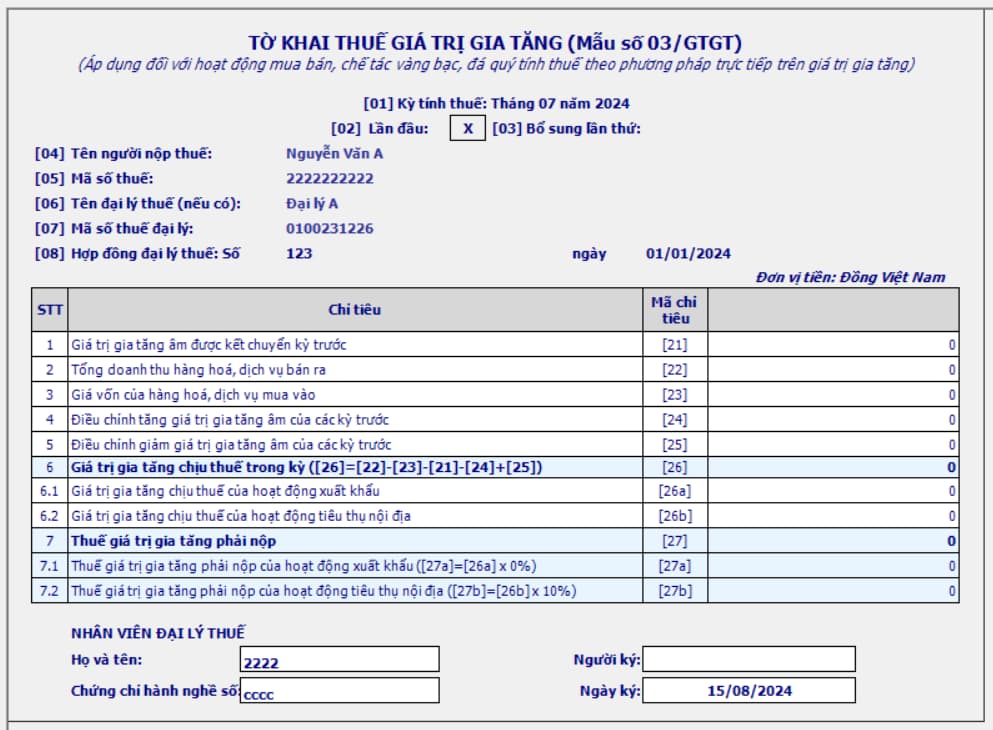
Bước 4: Điền chỉ tiêu
- Các chỉ tiêu tự nhập:
+ Chỉ tiêu [22], [23], [26a], [26b]: NSD tự nhập, kiểu số âm, dương
+ Chỉ tiêu [24], [25]: NSD tự nhập, kiểu số, không âm
- Các chỉ tiêu tự tính, kiểm tra công thức:
+ Chỉ tiêu [21]: hỗ trợ lấy giá trị âm từ chỉ tiêu [26] của kỳ trước sang, cho phép sửa, không âm, nếu sửa khác thì cảnh báo vàng: “Chỉ tiêu [21] khác với chỉ tiêu [26] kỳ trước chuyển sang”. Không kê khai chỉ tiêu [21] đối với tờ khai tháng 1, quý 1
+ Chỉ tiêu [26]= [22] - [23] - [21] - [24] + [25]. Kiểm tra [26] phải = [26a] + [26b]
+ Chỉ tiêu [27]= [27a] + [27b]
+ Chỉ tiêu [27a] = [26a] x 0% = 0
+ Chỉ tiêu [27b] = [26b] x 10%, nếu [26b] < 0 thì [27b] =0
Trên đây là các bước hướng dẫn kê khai tờ khai 03 GTGT trên phần mềm HTKK
Hướng dẫn kê khai Tờ khai 03 GTGT trên HTKK áp dụng cho hoạt động mua bán vàng bạc mới nhất? (Hình từ Internet)
Hoạt động mua bán vàng phải nộp thuế GTGT theo phương pháp trực tiếp đúng không?
Căn cứ khoản 1 Điều 12 Luật Thuế giá trị gia tăng 2024 quy định như sau:
Phương pháp tính trực tiếp
1. Số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp trên giá trị gia tăng bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng áp dụng đối với hoạt động mua, bán, chế tác vàng, bạc, đá quý.
Giá trị gia tăng của hoạt động mua, bán, chế tác vàng, bạc, đá quý được xác định bằng giá thanh toán của vàng, bạc, đá quý bán ra trừ giá thanh toán của vàng, bạc, đá quý mua vào tương ứng.
Trường hợp cơ sở kinh doanh có hoạt động mua, bán, chế tác vàng, bạc, đá quý thì cơ sở kinh doanh phải hạch toán riêng hoạt động này để nộp thuế theo phương pháp tính trực tiếp trên giá trị gia tăng.
...
Theo quy định trên, cơ sở kinh doanh hoạt động mua bán, chế tác vàng phải nộp thuế GTGT theo phương pháp tính trực tiếp.
Áp dụng đối với hoạt động mua bán vàng bạc tính thuế theo phương pháp trực tiếp trên GTGT như thế nào?
Căn cứ Điều 22 Nghị định 181/2025/NĐ-CP quy định về áp dụng đối với hoạt động mua bán vàng bạc tính thuế theo phương pháp trực tiếp trên GTGT như sau:
(1) Số thuế giá trị gia tăng phải nộp theo phương pháp tính trực tiếp trên giá trị gia tăng bằng giá trị gia tăng nhân với thuế suất thuế giá trị gia tăng áp dụng đối với hoạt động mua, bán, chế tác vàng, bạc, đá quý.
(2) Giá trị gia tăng của hoạt động mua, bán, chế tác vàng, bạc, đá quý được xác định bằng giá thanh toán của vàng, bạc, đá quý bán ra trừ giá thanh toán của vàng, bạc, đá quý mua vào tương ứng.
Trong đó:
- Giá thanh toán của vàng, bạc, đá quý bán ra là giá thực tế bán ghi trên hóa đơn bán vàng, bạc, đá quý, bao gồm cả tiền công chế tác (nếu có), thuế giá trị gia tăng và các khoản phụ thu, phí thu thêm mà bên bán được hưởng.
- Giá thanh toán của vàng, bạc, đá quý mua vào được xác định bằng giá trị vàng, bạc, đá quý mua vào hoặc nhập khẩu, đã có thuế giá trị gia tăng dùng cho mua, bán, chế tác vàng, bạc, đá quý bán ra tương ứng.
(3) Trường hợp cơ sở kinh doanh có hoạt động mua, bán, chế tác vàng, bạc, đá quý thì cơ sở kinh doanh phải hạch toán riêng hoạt động này để nộp thuế theo phương pháp tính trực tiếp trên giá trị gia tăng.
(4) Trường hợp trong kỳ tính thuế phát sinh giá trị gia tăng âm (-) của vàng, bạc, đá quý thì được tính bù trừ vào giá trị gia tăng dương (+) của vàng, bạc, đá quý.
- Trường hợp không phát sinh giá trị gia tăng dương (+) hoặc giá trị gia tăng dương (+) không đủ bù trừ giá trị gia tăng âm (-) thì được kết chuyển để trừ vào giá trị gia tăng của kỳ sau trong năm.
- Kết thúc năm dương lịch, giá trị gia tăng âm (-) không được kết chuyển tiếp sang năm sau.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];