Đã có Nghị định 72/2026/NĐ-CP giảm thuế một số mặt hàng xăng dầu về 0% từ ngày 09/03/2026?
Ngày 09/03/2026, Chính phủ ban hành Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng dầu, nguyên liệu sản xuất xăng dầu tại Biểu thuế nhập khẩu ưu đãi ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan.
Theo đó, Nghị định 72/2026/NĐ-CP sửa đổi mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng quy định tại Phụ lục II - Biểu thuế nhập khẩu ưu đãi theo Danh mục mặt hàng chịu thuế ban hành kèm theo Nghị định 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, Danh mục hàng hóa và mức thuế tuyệt đối, thuế hỗn hợp, thuế nhập khẩu ngoài hạn ngạch thuế quan thành các mức thuế suất thuế nhập khẩu ưu đãi mới quy định tại Phụ lục ban hành kèm theo Nghị định 72/2026/NĐ-CP:
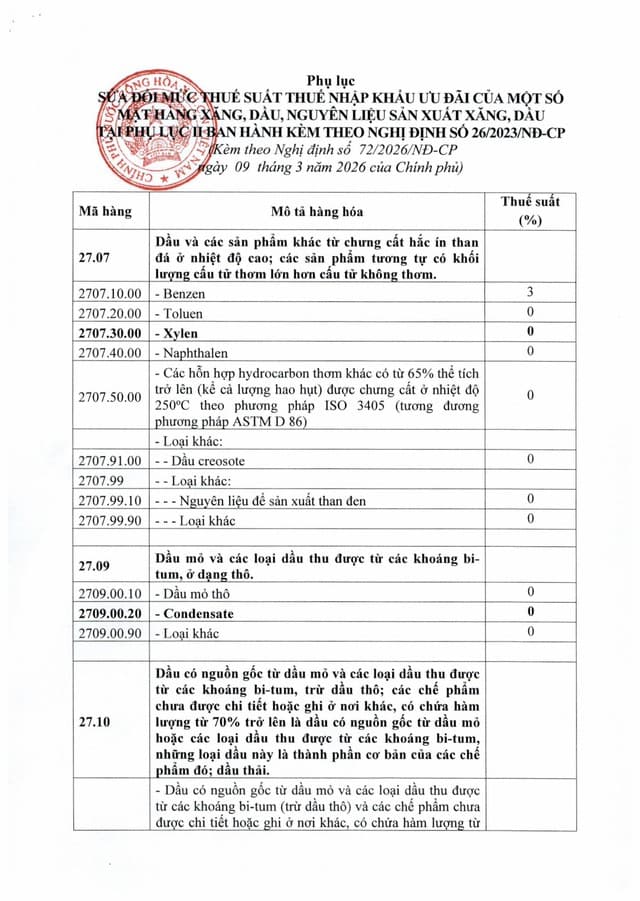
Cụ thể, giảm thuế suất khẩu ưu đãi từ 10% xuống 0% đối với xăng động cơ không pha chì (các mã HS 2710.12.21 - Chưa pha chế); 2710.12.22 - Pha chế với ethanol; 2710.12.24 - Chưa pha chế; 2710.12.25 - Pha chế với ethanol) và các nguyên liệu pha chế xăng như naphtha, reformate (mã HS 2710.12.80).
Thuế nhập khẩu ưu đãi cũng được giảm từ 7% xuống 0% đối với các mặt hàng nhiên liệu diesel, dầu nhiên liệu, nhiên liệu động cơ máy bay và kerosine.
Ngoài ra, một số nguyên liệu hóa dầu như xylen, condensate, p-xylen được giảm thuế từ 3% xuống 0%, còn hydrocarbon mạch vòng loại khác giảm từ 2% xuống 0%.
Lưu ý: Nghị định 72/2026/NĐ-CP giảm thuế mặt hàng xăng dầu có hiệu lực kể từ 09/03/2026 đến ngày 30/04/2026.
Sau ngày Nghị định 72/2026/NĐ-CP hết hiệu lực, mức thuế suất thuế nhập khẩu ưu đãi đối với một số mặt hàng xăng, dầu, nguyên liệu sản xuất xăng dầu quy định tại Phụ lục ban hành kèm theo Nghị định 72/2026/NĐ-CP được thực hiện theo quy định tại Nghị định 26/2023/NĐ-CP ngày 31/5/2023, trừ trường hợp đáp ứng yêu cầu cấp bách về đảm bảo phát triển kinh tế - xã hội, ổn định thị trường xăng, dầu cần phải kéo dài thời gian có hiệu lực của Nghị định, Bộ Công Thương có ý kiến đề xuất gửi Bộ Tài chính chủ trì, tổng hợp trình Chính phủ ban hành Nghị quyết quy phạm pháp luật để kéo dài thời hạn áp dụng của Nghị định này.
Tải về Nghị định 72/2026/NĐ-CP giảm thuế mặt hàng xăng dầu về 0%
Trên đây là nội dung Đã có Nghị định 72/2026/NĐ-CP giảm thuế mặt hàng xăng dầu về 0% từ ngày 09/03/2026
Đã có Nghị định 72/2026/NĐ-CP giảm thuế mặt hàng xăng dầu về 0% từ ngày 09/03/2026? (Hình từ Internet)
Hướng dẫn tra cứu Biểu thuế xuất nhập khẩu 2026 mới nhất?
Dưới đây là hướng dẫn tra cứu Biểu thuế XNK 2026 mới nhất hiện nay:
Cách 1: Tra cứu Biểu thuế xuất nhập khẩu 2026 file excel
Tham khảo Biểu thuế xuất nhập khẩu 2026 file excel được cập nhật mới nhất sau đây:
Tải về File Excel biểu thuế xuất nhập khẩu 2026 mới nhất
Theo đó, cách tra cứu Biểu thuế XNK 2026 file excel như sau:
Bước 1: Nhấm tổ hợp phím "Ctrl + F" Bước 2: Nhập tên hàng hóa hoặc mã HS; Bước 3: Nhấn Enter và tiến hành tra cứu |
Cách 2: Tra cứu Biểu thuế xuất nhập khẩu trên Cổng TTĐT Cục Hải quan
Bước 1:
Truy cập vào hệ thống tra cứu biểu thuế đối với hàng hóa trên Cổng TTĐT Cục Hải quan tại địa chỉ:
Bước 2:
Phía bên trái màn hình sẽ hiển thị các mục:
- Nhập khẩu
- Xuất khẩu
- Giá trị gia tăng
- Tiêu thụ đặc biệt
- Bảo vệ môi trường
- Cấu trúc danh mục
- Thuế nhập khẩu tuyệt đối
Tổ chức, cá nhân chọn mục cần tra cứu

Bước 3:
Giao diện website sẽ xuất hiện ô Tìm kiếm.
Tổ chức, cá nhân nhập chuỗi mã số tìm kiếm theo mã HS hoặc từ khóa mô tả hàng hóa để tiến hành tra cứu kết quả.
Bước 4:
Nhập mã captcha và chọn Tìm kiếm để xem kết quả.

Có mấy phương pháp tính thuế xuất nhập khẩu hiện hành?
Căn cứ tại khoản 2, khoản 3, khoản 4 Điều 4 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 như sau:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
1. Khu phi thuế quan là khu vực kinh tế nằm trong lãnh thổ Việt Nam, được thành lập theo quy định của pháp luật, có ranh giới địa lý xác định, ngăn cách với khu vực bên ngoài bằng hàng rào cứng, bảo đảm điều kiện cho hoạt động kiểm tra, giám sát, kiểm soát hải quan của cơ quan hải quan và các cơ quan có liên quan đối với hàng hóa xuất khẩu, nhập khẩu và phương tiện, hành khách xuất cảnh, nhập cảnh; quan hệ mua bán, trao đổi hàng hóa giữa khu phi thuế quan với bên ngoài là quan hệ xuất khẩu, nhập khẩu.
2. Phương pháp tính thuế hỗn hợp là việc áp dụng đồng thời phương pháp tính thuế theo tỷ lệ phần trăm và phương pháp tính thuế tuyệt đối.
3. Phương pháp tính thuế theo tỷ lệ phần trăm là việc xác định thuế theo phần trăm (%) của trị giá tính thuế hàng hóa xuất khẩu, nhập khẩu.
4. Phương pháp tính thuế tuyệt đối là việc ấn định số tiền thuế nhất định trên một đơn vị hàng hóa xuất khẩu, nhập khẩu.
5. Thuế chống bán phá giá là thuế nhập khẩu bổ sung được áp dụng trong trường hợp hàng hóa bán phá giá nhập khẩu vào Việt Nam gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
6. Thuế chống trợ cấp là thuế nhập khẩu bổ sung được áp dụng trong trường hợp hàng hóa được trợ cấp nhập khẩu vào Việt Nam gây ra hoặc đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
7. Thuế tự vệ là thuế nhập khẩu bổ sung được áp dụng trong trường hợp nhập khẩu hàng hóa quá mức vào Việt Nam gây thiệt hại nghiêm trọng hoặc đe dọa gây ra thiệt hại nghiêm trọng cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
Bên cạnh đó, tại Điều 5 và Điều 6 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định căn cứ tính thuế xuất khẩu, thuế nhập khẩu đối với hàng hóa áp dụng phương pháp tính thuế theo tỷ lệ phần trăm, phương pháp tính thuế tuyệt đối và phương pháp tính thuế hỗn hợp.
Từ những quy định trên thì các phương pháp tính thuế xuất nhập khẩu bao gồm:
(1) Phương pháp tính thuế hỗn hợp;
(2) Phương pháp tính thuế theo tỷ lệ phần trăm;
(3) Phương pháp tính thuế tuyệt đối.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];