Công văn hướng dẫn quy định cấp giấy phép lao động cho người nước ngoài làm việc tại Việt Nam theo Nghị định 219?
Vừa qua, ngày 07/08/2025 Chính phủ đã ban hành Nghị định 219/2025/NĐ-CP quy định người lao động nước ngoài tại Việt Nam được Chính phủ ban hành và có hiệu lực từ 07/8/2025.
Trong quá trình áp dụng và thực hiện, mới đây Bộ Nội vụ đã nhận được phản ánh, kiến nghị (mã 1763129591635) về nội dung Nghị định 219/2025/NĐ-CP của Chính phủ quy định về người lao động nước ngoài làm việc tại Việt Nam trên Hệ thống thông tin tiếp nhận, xử lý phản ánh, kiến nghị về văn bản quy phạm pháp luật của Bộ Tư pháp.
>> Xem chi tiết nội dung phản ánh tại đây: Tải về
Theo đó, ngày 16/03/2026 Bộ Nội vụ đã có Công văn 2317/BNV-CVL năm 2026 Tải về phản hồi ý kiến về nội dung Nghị định 219/2025/NĐ-CP của Chính phủ quy định về người lao động nước ngoài làm việc tại Việt Nam trên Hệ thống thông tin tiếp nhận, xử lý phản ánh, kiến nghị về văn bản quy phạm pháp luật của Bộ Tư pháp như sau:
(1) Quy định về lĩnh vực làm việc theo mã nghề cấp 3
Nghị định 219/2025/NĐ-CP quy định về người lao động nước ngoài làm việc tại Việt Nam (có hiệu lực từ ngày 07/8/2025), trong đó Mục “Thông tin về việc làm dự kiến” của người lao động nước ngoài tại Mẫu số 01 và Mẫu số 03 Phụ lục kèm theo Nghị định 219/2025/NĐ-CP quy định trường thông tin về “Vị trí công việc, cụ thể lĩnh vực làm việc”,
Theo đó đề nghị ghi cụ thể tên công việc/nghề nghiệp dự kiến làm theo mã nghề cấp 3 (tại Phụ lục I Quyết định 34/2020/QĐ-TTg ngày 26/11/2020 của Thủ tướng Chính phủ ban hành Danh mục nghề nghiệp Việt Nam), nhằm chuẩn hoá dữ liệu, hướng tới xây dựng cơ sở dữ liệu về người lao động nước ngoài tại Việt Nam.
Đối với một số nghề nghiệp không có: Phụ lục I, Phụ lục II Quyết định 34/2020/QĐ-TTg đã hướng dẫn cụ thể đối với các “trường hợp khác chưa được phân vào đâu”.
(2) Quy định về trình độ, kinh nghiệm của người lao động nước ngoài làm việc tại Việt Nam
Điều 3 Nghị định 219/2025/NĐ-CP đã quy định yêu cầu về trình độ, kinh nghiệm đối với 04 vị trí công việc tương ứng gồm nhà quản lý, giám đốc điều hành, chuyên gia và lao động kỹ thuật.
Đối với từng hồ sơ cụ thể, đề nghị đại diện doanh nghiệp liên hệ với cơ quan có thẩm quyền cấp giấy phép lao động tại địa phương để được hướng dẫn, giải đáp cụ thể các vướng mắc, bảo đảm đúng trình tự, thủ tục và thẩm quyền theo quy định hiện hành.
*Trên đây là nội dung Công văn hướng dẫn quy định cấp giấy phép lao động cho người nước ngoài làm việc tại Việt Nam theo Nghị định 219?
Công văn hướng dẫn quy định cấp giấy phép lao động cho người nước ngoài làm việc tại Việt Nam theo Nghị định 219? (Hình từ Internet)
Hướng dẫn ghi mẫu giải trình nhu cầu sử dụng người lao động nước ngoài mới nhất?
Chính phủ đã ban hành Nghị định 219/2025/NĐ-CP quy định về người lao động nước ngoài làm việc tại Việt Nam.
Theo đó, mẫu Giải trình nhu cầu sử dụng người lao động nước ngoài là mẫu số 03 tại Phụ lục ban hành kèm theo Nghị định 219/2025/NĐ-CP.
Mẫu Giải trình nhu cầu sử dụng người lao động nước ngoài có dạng như sau:
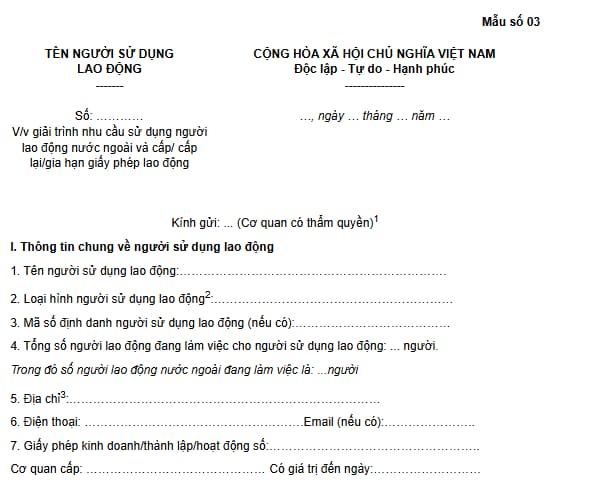
Tải về Mẫu Giải trình nhu cầu sử dụng người lao động nước ngoài mới nhất.
Hướng dẫn ghi:
(1) Ghi tên cơ quan có thẩm quyền cấp/cấp lại/gia hạn giấy xác nhận không thuộc diện cấp giấy phép lao động.
(2),(10) Ghi cụ thể: Khu vực nhà nước; doanh nghiệp (Doanh nghiệp nhà nước, doanh nghiệp ngoài nhà nước, doanh nghiệp có vốn đầu tư nước ngoài); đơn vị sự nghiệp ngoài nhà nước; khu vực nước ngoài; nhà thầu; tổ chức/cơ quan khác.
(3), (11), (12) Ghi rõ theo thứ tự số nhà, đường phố; thôn, làng, ấp, bản, buôn, bon, phum, sóc, tổ dân phố, khu phố, khối phố, khóm, tiểu khu; xã/phường/đặc khu; tỉnh/thành phố trực thuộc trung ương.
(4) Ghi theo mã ngành kinh tế cấp 1 quy định tại Quyết định 27/2018/QĐ-TTg ban hành hệ thống ngành kinh tế Việt Nam.
(5) Ghi theo danh mục ngành nghề đầu tư kinh doanh có điều kiện theo quy định của pháp luật.
(6) Ghi cụ thể: Nhà quản lý; Giám đốc điều hành; chuyên gia; lao động kỹ thuật.
(7) Ghi cụ thể tên công việc/nghề nghiệp dự kiến làm theo mã nghề cấp 3 của Phụ lục I tại Quyết định 34/2020/QĐ-TTg ngày 26/11/2020 của Thủ tướng Chính phủ ban hành Danh mục nghề nghiệp Việt Nam.
(8) Ghi cụ thể hình thức làm việc theo quy định tại khoản 1 Điều 2 Nghị định 219/2025/NĐ-CP.
(9) Ghi cụ thể (nếu có): Tiến sĩ, Thạc sĩ, Đại học, trình độ khác.
Hiện hành người lao động là người nước ngoài được ủy quyền quyết toán thuế TNCN trong trường hợp nào?
Căn cứ điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP quy định về việc ủy quyền quyết toán thuế TNCN đối với người nước ngoài được thực hiện như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
6. Các loại thuế, khoản thu khai quyết toán năm và quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp. Trường hợp chuyển đổi loại hình doanh nghiệp (không bao gồm doanh nghiệp nhà nước cổ phần hóa) mà doanh nghiệp chuyển đổi kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp được chuyển đổi thì không phải khai quyết toán thuế đến thời điểm có quyết định về việc chuyển đổi doanh nghiệp, doanh nghiệp khai quyết toán khi kết thúc năm. Cụ thể như sau:
...
d) Thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công; cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập; cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế. Cụ thể như sau:
...
d.2) Cá nhân cư trú có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập, cụ thể như sau:
Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập thực hiện việc quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm. Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới theo quy định tại điểm d.1 khoản này thì cá nhân được ủy quyền quyết toán thuế cho tổ chức mới.
Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm; đồng thời có thu nhập văng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10% nếu không có yêu cầu quyết toán thuế đối với phần thu nhập này
...
Theo quy định trên, hiện hành có 2 trường hợp mà người lao động là người nước ngoài được ủy quyền quyết toán thuế TNCN, gồm:
(1) Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập thực hiện việc quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm.
(2) Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm; đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10% nếu không có yêu cầu quyết toán thuế đối với phần thu nhập này.
Lưu ý: trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới thì cá nhân được ủy quyền quyết toán thuế cho tổ chức mới.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];