Tiểu mục 4272 là gì theo Thông tư 324?
Căn cứ theo Phụ lục 3 ban hành kèm theo Thông tư 324/2016/TT-BTC bổ sung bởi khoản 4 Điều 1 Thông tư 93/2019/TT-BTC; bổ sung bởi điểm f khoản 6 Điều 1 Thông tư 84/2024/TT-BTC; bổ sung bởi khoản 4 Điều 3 Thông tư 41/2025/TT-BTC quy định về danh mục mã mục, tiểu mục như sau:
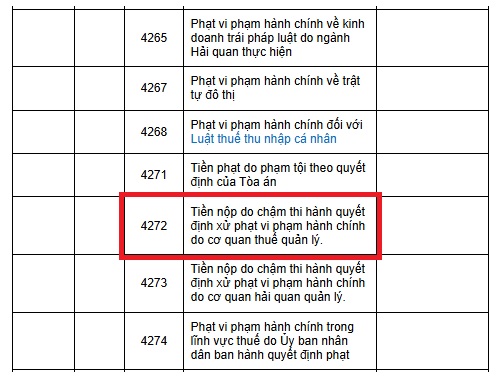
Như vậy, Tiểu mục 4272 là Tiền nộp do chậm thi hành quyết định xử phạt vi phạm hành chính do cơ quan thuế quản lý.
Vừa rồi là câu trả lời câu hỏi: "Tiểu mục 4272 là gì theo Thông tư 324?"
Tiểu mục 4272 là gì theo Thông tư 324? (Hình từ Internet)
Nguyên tắc hạch toán mục lục ngân sách nhà nước theo Loại Các hoạt động kinh tế như thế nào?
Tại điểm k khoản 3 Điều 3 Thông tư 324/2016/TT-BTC quy định nguyên tắc hạch toán mục lục ngân sách nhà nước theo Loại Các hoạt động kinh tế như sau:
- Để phản ánh, hạch toán chi các hoạt động nhằm phục vụ, hỗ trợ sản xuất, kinh doanh thuộc các ngành kinh tế như nông nghiệp, lâm nghiệp, thủy lợi, thủy sản, công thương, giao thông vận tải, công nghệ thông tin, du lịch, hoạt động dự trữ quốc gia, tài nguyên và các hoạt động kinh tế khác.
- Các khoản chi ngân sách nhà nước cho hoạt động kinh tế bao gồm chi đầu tư và chi thường xuyên để phục vụ, hỗ trợ sản xuất, kinh doanh thuộc các ngành kinh tế như nông nghiệp, công thương, giao thông vận tải, công nghệ thông tin, du lịch, hoạt động dự trữ quốc gia, tài nguyên, các hoạt động kinh tế khác.
Không bao gồm: Chi ngân sách cho hoạt động quản lý nhà nước tại các cơ quan quản lý trung ương và địa phương; chi ngân sách cho hoạt động đào tạo; chi ngân sách cho hoạt động nghiên cứu khoa học.
Phân loại mục lục ngân sách nhà nước theo Chương ra sao?
Căn cứ cứ tại Điều 2 Thông tư 324/2016/TT-BTC sửa đổi bởi khoản 7 Điều 3 Thông tư 41/2025/TT-BTC; bổ sung bởi khoản 1 Điều 1 Thông tư 84/2024/TT-BTC; sửa đổi bởi khoản 1 Điều 1 Thông tư 93/2019/TT-BTC quy định phân loại mục lục ngân sách nhà nước theo Chương cụ thể như sau:
[1] Nội dung phân loại
Chương dùng để phân loại thu, chi ngân sách nhà nước dựa trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền (gọi chung là cơ quan chủ quản) được tổ chức quản lý ngân sách riêng. Mỗi cấp ngân sách bố trí một Chương đặc biệt (Các quan hệ khác của ngân sách) để phản ánh các khoản thu, chi ngân sách không thuộc dự toán giao cho các cơ quan, tổ chức.
[2] Mã số hóa nội dung phân loại
- Chương được mã số hóa theo 3 ký tự theo từng cấp quản lý: Đối với cơ quan ở cấp trung ương, mã số từ 001 đến 399; đối với cơ quan ở cấp tỉnh, mã số từ 400 đến 599; đối với cơ quan cấp xã, mã số từ 800 đến 989.
- Cách thức bố trí
Đối với cơ quan chủ quản hoặc đơn vị, tổ chức kinh tế được bố trí mã riêng cho từng cơ quan chủ quản hoặc đơn vị, tổ chức kinh tế; các đơn vị trực thuộc cơ quan chủ quản (hoặc thuộc đơn vị, tổ chức kinh tế cấp trên) được sử dụng mã Chương của cơ quan chủ quản (đơn vị, tổ chức kinh tế cấp trên).
Đối với các đơn vị, tổ chức kinh tế hoặc cá nhân độc lập, có cùng tính chất được bố trí mã Chương chung cho các đơn vị.
[3] Nguyên tắc hạch toán
(i) Về nguyên tắc sử dụng mã Chương khi thực hiện sáp nhập các cơ quan, tổ chức trực thuộc các cấp chính quyền: Trong quá trình thực hiện cải cách bộ máy hành chính nhà nước, trường hợp cơ quan, tổ chức trực thuộc một cấp chính quyền sáp nhập, hợp nhất, trong khi chưa có mã Chương mới cho cơ quan hợp nhất, thì sử dụng mã Chương của đơn vị có tỷ trọng chi thường xuyên lớn nhất trong tổng số chi thường xuyên của các đơn vị được hợp nhất, sáp nhập hoặc sử dụng mã chương của của đơn vị có tên ở vị trí đầu tiên của tên đơn vị được hợp nhất, hoặc vẫn sử dụng mã Chương riêng (theo yêu cầu quản lý)”.
Ví dụ:
- Đơn vị hợp nhất “Văn phòng Huyện ủy, Hội đồng nhân dân và Ủy ban nhân dân” thì tạm thời sử dụng mã Chương 709- Huyện ủy.
- Các đơn vị Trung tâm văn hóa huyện; Đội điện ảnh huyện; Đài phát thanh huyện khi hợp nhất lấy tên là “Trung tâm truyền thông văn hóa” thì tạm thời sử dụng mã Chương 640 “Đài phát thanh” (do số chi thường xuyên của Đài phát thanh huyện có tỷ trọng lớn nhất trong tổng số chi thường xuyên của 3 đơn vị)
(ii) Các trường hợp ủy quyền
- Trường hợp cơ quan, đơn vị được cơ quan thu ủy quyền thu, hạch toán theo Chương của cơ quan ủy quyền thu. Riêng các khoản thu do cơ quan thuế, cơ quan hải quan ủy quyền thu hạch toán vào chương người nộp.
- Trường hợp cơ quan, đơn vị sử dụng kinh phí ủy quyền của cơ quan khác, hạch toán theo Chương của cơ quan ủy quyền chi.
(iii) Khi thực hiện mô hình chính quyền đô thị, các cơ quan, tổ chức sử dụng mã Chương đã được bố trí trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền.
[4] Danh mục mã Chương
Danh mục mã Chương được quy định chi tiết tại Phụ lục số I ban hành kèm theo Thông tư 324/2016/TT-BTC. Sở Tài chính hướng dẫn việc hạch toán mã số Chương trên địa bàn để phù hợp với thực tế tổ chức ở địa phương; không ban hành mã số khác với Thông tư 324/2016/TT-BTC.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];