Tải về iTaxViewer 2.7.2 Phần mềm đọc tờ khai thuế XML mới nhất ở đâu?
Theo Hệ thống Thuế điện tử của Cục Thuế, hiện nay, ứng dụng iTaxViewer mới nhất là phiên bản 2.7.2
Tải về Ứng dụng iTaxViewer 2.7.2
Người nộp thuế có thể cài đặt ứng dụng iTaxviewer 2 7 2 mới nhất của Cục Thuế theo các bước như sau:
Bước 1: Tải iTaxViewer 2 7 2 về máy.
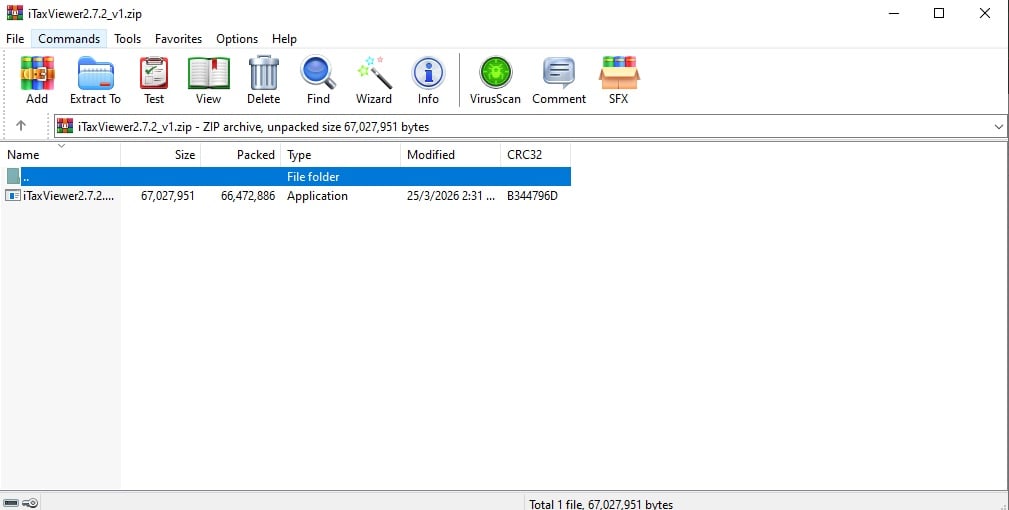
Bước 2: Mở file iTaxViewe 2 7 2 đã tải để cài đặt ứng dụng. Sau đó người nộp thuế bấm “Next” nếu không thay đổi thư mục lưu, nếu muốn thay đổi thư mục nhấn nút “Browse” sau đó chọn vị trí lưu thư mục và bấm “Next”.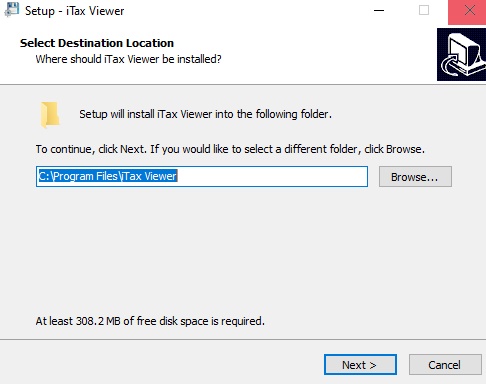
Bước 3: Bấm “Install” để bắt đầu quá trình cài đặt ứng dụng
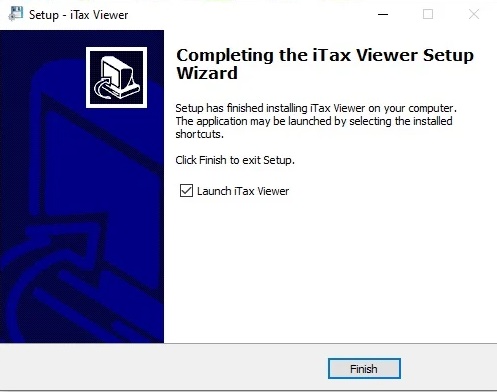
Bước 4: Đợi quá trình cài đặt kết thúc và bấm “Finish” để hoàn tất quá trình cài đặt.
Bước 5: Giao diện sau khi cài đặt
*Trên đây là thông tin cài đặt itaxviewer Tải về iTaxViewer 2 7 2 Phần mềm đọc tờ khai thuế XML mới nhất ở đâu?
Tải về iTaxViewer 2 7 2 Phần mềm đọc tờ khai thuế XML mới nhất ở đâu? (Hình từ Internet)
Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026 đúng không?
Căn cứ tại tại khoản 1 Điều 52 Luật Quản lý thuế 2025 quy định về hiệu lực thi hành như sau:
Điều 52. Hiệu lực thi hành
1. Luật này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, trừ quy định tại khoản 2 Điều này.
2. Quy định tại Điều 13 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 của Luật này có hiệu lực từ ngày 01 tháng 01 năm 2026.
3. Luật Quản lý thuế số 38/2019/QH14 đã được sửa đổi, bổ sung một số điều theo Luật số 56/2024/QH15 (sau đây gọi là Luật Quản lý thuế số 38/2019/QH14) có hiệu lực thi hành đến hết ngày 30 tháng 6 năm 2026, trừ quy định tại Điều 51 của Luật Quản lý thuế số 38/2019/QH14 có hiệu lực thi hành đến hết ngày 31 tháng 12 năm 2025.
4. Cơ quan thuế có trách nhiệm tổ chức xây dựng, nâng cấp và hoàn thiện hệ thống thông tin phục vụ việc thực hiện đầy đủ các giao dịch điện tử trong quản lý thuế. Việc áp dụng toàn bộ các hình thức giao dịch điện tử trong lĩnh vực quản lý thuế sẽ được thực hiện theo lộ trình do Bộ trưởng Bộ Tài chính quy định, bảo đảm hoàn thành trước ngày 01 tháng 01 năm 2027.
[...]
Theo đó, Luật Quản lý thuế 2025 có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026. Đối với quy định tại Điều 13 Luật Quản lý thuế 2025 và việc sử dụng hóa đơn điện tử của hộ kinh doanh, cá nhân kinh doanh tại Điều 26 Luật Quản lý thuế 2025 có hiệu lực từ ngày 01 tháng 01 năm 2026.
Quy định chuyển tiếp tại Luật Quản lý thuế 2025 ra sao?
Căn cứ tại Điều 53 Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026 về quy định chuyển tiếp như sau:
[1] Các khoản thuế được miễn, giảm, không thu theo quy định của pháp luật tương ứng từng thời kỳ, phát sinh trước ngày 01 tháng 7 năm 2026 thì tiếp tục xử lý theo quy định của Luật Quản lý thuế 2019.
[2] Các khoản tiền thuế nợ đến hết ngày 30 tháng 6 năm 2026 thì được xử lý theo quy định của Luật Quản lý thuế 2025.
[3] Các cuộc kiểm tra có quyết định kiểm tra được ban hành trước ngày Luật này có hiệu lực thi hành nhưng chưa ban hành kết luận hoặc quyết định xử lý thì tiếp tục thực hiện theo quy định của Luật Quản lý thuế 2019.
*Trên đây là thông tin cài đặt itaxviewer Tải về iTaxViewer 2 7 2 Phần mềm đọc tờ khai thuế XML mới nhất ở đâu?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];