Tải mẫu phiếu thu theo Thông tư 133 Excel?
Hiện nay mẫu phiếu thu theo Thông tư 133/2016/TT-BTC dùng cho doanh nghiệp nhỏ và vừa.
Mẫu phiếu thu theo Thông tư 133 Excel được lập theo Mẫu số 01-TT tại Phụ lục 3 ban hành kèm theo Thông tư 133/2016/TT-BTC.
Dưới đây là mẫu phiếu thu theo Thông tư 133 Excel:
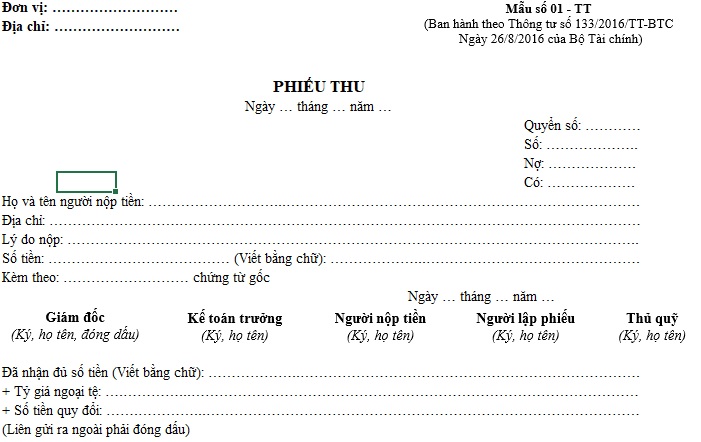
Tải về mẫu phiếu thu theo Thông tư 133 Excel:
Tải mẫu phiếu thu theo Thông tư 133 Excel? (Hình từ Internet)
Sổ kế toán có phải ghi ngày lập sổ không?
Căn cứ theo khoản 2 Điều 24 Luật Kế toán 2015 quy định như sau:
Điều 24. Sổ kế toán
1. Sổ kế toán dùng để ghi chép, hệ thống và lưu giữ toàn bộ các nghiệp vụ kinh tế, tài chính đã phát sinh có liên quan đến đơn vị kế toán.
2. Sổ kế toán phải ghi rõ tên đơn vị kế toán; tên sổ; ngày, tháng, năm lập sổ; ngày, tháng, năm khóa sổ; chữ ký của người lập sổ, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán; số trang; đóng dấu giáp lai.
3. Sổ kế toán phải có các nội dung chủ yếu sau đây:
a) Ngày, tháng, năm ghi sổ;
b) Số hiệu và ngày, tháng, năm của chứng từ kế toán dùng làm căn cứ ghi sổ;
c) Tóm tắt nội dung của nghiệp vụ kinh tế, tài chính phát sinh;
d) Số tiền của nghiệp vụ kinh tế, tài chính phát sinh ghi vào các tài khoản kế toán;
đ) Số dư đầu kỳ, số phát sinh trong kỳ, số dư cuối kỳ.
4. Sổ kế toán gồm sổ kế toán tổng hợp và sổ kế toán chi tiết.
Như vậy, sổ kế toán bắt buộc phải ghi ngày, tháng, năm lập sổ.
Ngoài ra còn phải ghi tên đơn vị kế toán; tên sổ; ngày, tháng, năm khóa sổ; chữ ký của người lập sổ, kế toán trưởng và người đại diện theo pháp luật của đơn vị kế toán; số trang; đóng dấu giáp lai.
Thời điểm mở sổ kế toán là khi nào?
Căn cứ theo khoản 1 Điều 26 Luật Kế toán 2015 quy định như sau:
Điều 26. Mở sổ, ghi sổ, khóa sổ và lưu trữ sổ kế toán
1. Sổ kế toán phải mở vào đầu kỳ kế toán năm; đối với đơn vị kế toán mới thành lập, sổ kế toán phải mở từ ngày thành lập.
2. Đơn vị kế toán phải căn cứ vào chứng từ kế toán để ghi sổ kế toán.
3. Sổ kế toán phải được ghi kịp thời, rõ ràng, đầy đủ theo các nội dung của sổ. Thông tin, số liệu ghi vào sổ kế toán phải chính xác, trung thực, đúng với chứng từ kế toán.
4. Việc ghi sổ kế toán phải theo trình tự thời gian phát sinh của nghiệp vụ kinh tế, tài chính. Thông tin, số liệu ghi trên sổ kế toán của năm sau phải kế tiếp thông tin, số liệu ghi trên sổ kế toán của năm trước liền kề. Sổ kế toán phải được ghi liên tục từ khi mở sổ đến khi khóa sổ.
5. Thông tin, số liệu trên sổ kế toán phải được ghi bằng bút mực; không ghi xen thêm vào phía trên hoặc phía dưới; không ghi chồng lên nhau; không ghi cách dòng; trường hợp ghi không hết trang phải gạch chéo phần không ghi; khi ghi hết trang phải cộng số liệu tổng cộng của trang và chuyển số liệu tổng cộng sang trang kế tiếp.
6. Đơn vị kế toán phải khóa sổ kế toán vào cuối kỳ kế toán trước khi lập báo cáo tài chính và trong các trường hợp khác theo quy định của pháp luật.
7. Đơn vị kế toán được ghi sổ kế toán bằng phương tiện điện tử. Trường hợp ghi sổ kế toán bằng phương tiện điện tử thì phải thực hiện các quy định về sổ kế toán tại Điều 24, Điều 25 và các khoản 1, 2, 3, 4 và 6 Điều này, trừ việc đóng dấu giáp lai. Sau khi khóa sổ kế toán trên phương tiện điện tử phải in sổ kế toán ra giấy và đóng thành quyển riêng cho từng kỳ kế toán năm để đưa vào lưu trữ. Trường hợp không in ra giấy mà thực hiện lưu trữ sổ kế toán trên các phương tiện điện tử thì phải bảo đảm an toàn, bảo mật thông tin dữ liệu và phải bảo đảm tra cứu được trong thời hạn lưu trữ.
Như vậy, thời điểm mở sổ kế toán là vào đầu kỳ kế toán năm.
Riêng với đơn vị kế toán mới thành lập thì thời điểm mở sổ kế toán là từ ngày thành lập.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];