Môn thi thứ 3 vào 10 năm 2026 Hưng Yên là môn gì?
Ngày 30/01/2026, Sở Giáo dục và Đào tạo tỉnh Hưng Yên đã có Công văn 299/SGDĐT-QLCL V/v thông báo môn thi thứ ba Kỳ thi tuyển sinh vào lớp 10 THPT công lập không chuyên năm học 2026-2027.
Tại Công văn 299/SGDĐT-QLCL của Sở Giáo dục và Đào tạo tỉnh Hưng Yên có hướng dẫn môn thi thứ 3 vào 10 năm 2026 Hưng Yên như sau:
Sở Giáo dục và Đào tạo thông báo môn thi thứ ba Kỳ thi tuyển sinh vào lớp 10 THPT công lập không chuyên năm học 2026-2027 như sau:
1. Môn thi: Tiếng Anh
2. Hình thức thi: Bài thi môn Tiếng Anh thi theo hình thức trắc nghiệm khách quan, thời gian làm bài là 60 phút.
3. Nội dung thi: nằm trong Chương trình giáo dục phổ thông cấp trung học cơ sở ban hành kèm theo Thông tư số 32/2018/TT-BGDĐT ngày 26/12/2018 của Bộ Giáo dục và Đào tạo, chủ yếu là chương trình lớp 9.
Như vậy, Sở Giáo dục và Đào tạo tỉnh Hưng Yên thông báo môn thi thứ ba Kỳ thi tuyển sinh vào lớp 10 THPT công lập không chuyên năm học 2026-2027 là Tiếng Anh.
Bài thi môn Tiếng Anh thi theo hình thức trắc nghiệm khách quan, thời gian làm bài là 60 phút.
Nội dung thi nằm trong Chương trình giáo dục phổ thông cấp trung học cơ sở ban hành kèm theo Thông tư 32/2018/TT-BGDĐT của Bộ Giáo dục và Đào tạo, chủ yếu là chương trình lớp 9.
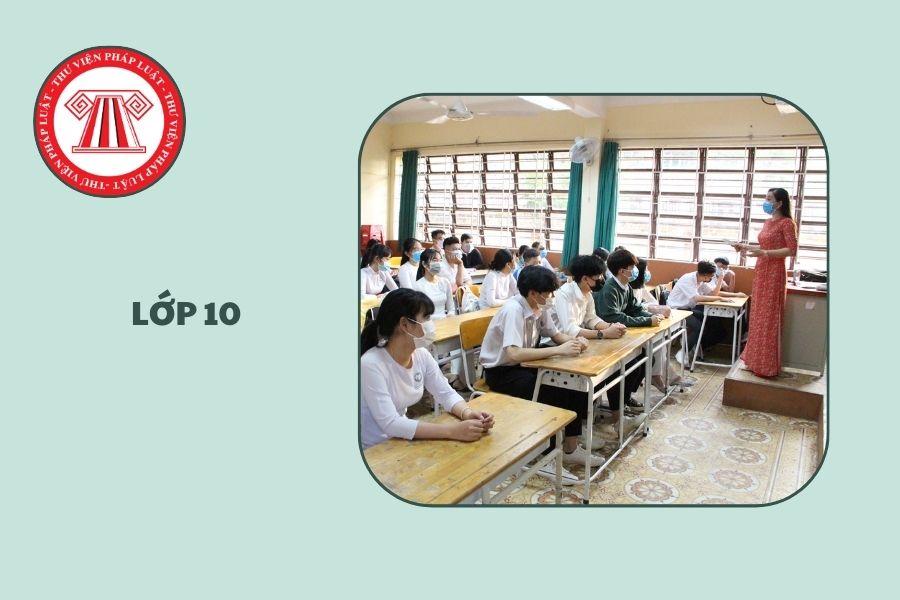
Môn thi thứ 3 vào 10 năm 2026 Hưng Yên là môn gì? (Hình từ Internet)
Cơ sở hoạt động giáo dục nghề nghiệp xác định mức thu học phí theo nguyên tắc nào?
Căn cứ theo khoản 1 Điều 39 Luật Giáo dục nghề nghiệp 2025 quy định như sau:
Điều 39. Học phí và các khoản thu dịch vụ phục vụ, hỗ trợ hoạt động giáo dục nghề nghiệp
1. Cơ sở hoạt động giáo dục nghề nghiệp xác định mức thu học phí theo nguyên tắc bảo đảm bù đắp chi phí và có tích lũy; mức thu học phí của cơ sở giáo dục nghề nghiệp công lập không vượt mức trần học phí theo quy định của Chính phủ.
2. Cơ sở hoạt động giáo dục nghề nghiệp phải công khai chi phí đào tạo, mức học phí, mức thu dịch vụ tuyển sinh, các khoản thu dịch vụ khác cho từng trình độ, năm học, toàn khóa học; có trách nhiệm trích một phần nguồn thu thực hiện miễn, giảm, hỗ trợ học phí đối với người học có hoàn cảnh khó khăn, người học thuộc đối tượng chính sách theo quy định của Nhà nước và chính sách riêng của cơ sở.
3. Chính phủ quy định chi tiết Điều này.
Như vậy, cơ sở hoạt động giáo dục nghề nghiệp xác định mức thu học phí theo nguyên tắc bảo đảm bù đắp chi phí và có tích lũy; mức thu học phí của cơ sở giáo dục nghề nghiệp công lập không vượt mức trần học phí theo quy định của Chính phủ.
Nguồn tài chính của cơ sở giáo dục nghề nghiệp công lập từ đâu?
Căn cứ theo khoản 1 Điều 37 Luật Giáo dục nghề nghiệp 2025 quy định như sau:
Điều 37. Tài chính của cơ sở giáo dục nghề nghiệp công lập
1. Nguồn tài chính của cơ sở giáo dục nghề nghiệp công lập bao gồm:
a) Ngân sách nhà nước;
b) Kinh phí tài trợ, viện trợ, tặng cho hợp pháp của tổ chức, cá nhân trong và ngoài nước;
c) Thu từ hoạt động đào tạo, nghiên cứu khoa học, chuyển giao công nghệ; thu từ dịch vụ hỗ trợ giáo dục, sản xuất, kinh doanh; thu từ việc cho thuê tài sản theo quy định của pháp luật về quản lý, sử dụng tài sản công; lãi tiền gửi ngân hàng và các khoản thu hợp pháp khác;
d) Nguồn vốn vay hợp pháp ở trong và ngoài nước theo quy định của pháp luật;
đ) Các nguồn thu khác theo quy định của pháp luật.
2. Cơ sở giáo dục nghề nghiệp công lập thực hiện chi đầu tư phát triển cơ sở vật chất theo quy định của pháp luật về đầu tư công và quy định khác của pháp luật có liên quan; chi thực hiện nhiệm vụ đặt hàng, giao nhiệm vụ theo quy định của Chính phủ.
[...]
Như vậy, nguồn tài chính của cơ sở giáo dục nghề nghiệp công lập, bao gồm:
- Ngân sách nhà nước;
- Kinh phí tài trợ, viện trợ, tặng cho hợp pháp của tổ chức, cá nhân trong và ngoài nước;
- Thu từ hoạt động đào tạo, nghiên cứu khoa học, chuyển giao công nghệ; thu từ dịch vụ hỗ trợ giáo dục, sản xuất, kinh doanh; thu từ việc cho thuê tài sản theo quy định của pháp luật về quản lý, sử dụng tài sản công; lãi tiền gửi ngân hàng và các khoản thu hợp pháp khác;
- Nguồn vốn vay hợp pháp ở trong và ngoài nước theo quy định của pháp luật;
- Các nguồn thu khác theo quy định của pháp luật.
* Trên đây là nội dung Môn thi thứ 3 vào 10 năm 2026 Hưng Yên là môn gì?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];