Mẫu số S01 DN Nhật ký sổ cái theo Thông tư 99 ra sao?
Mẫu số S01-DN Nhật ký sổ cái được quy định tại Phụ lục 3 ban hành kèm theo Thông tư 99/2025/TT-BTC. Mẫu số S01-DN Nhật ký sổ cái theo Thông tư 99 như sau:
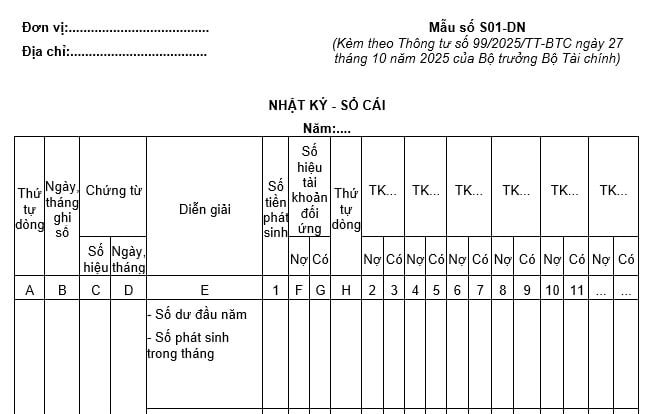
Tải Mẫu số S01 DN Nhật ký sổ cái theo Thông tư 99 tại đây. Tải về.
>>> Xem thêm: Các khoản giảm trừ doanh thu theo Thông tư 99 như thế nào?
>>> Xem thêm: Tải mẫu giấy đề nghị thanh toán mới nhất theo Thông tư 99 ở đâu?
Mẫu số S01-DN Nhật ký sổ cái theo Thông tư 99 ra sao? (Hình từ Internet)
Nội dung, kết cấu và phương pháp ghi sổ theo hình thức Nhật ký - Sổ Cái theo Thông tư 99 như thế nào?
Theo đó, nội dung, kết cấu và phương pháp ghi sổ theo hình thức Nhật ký - Sổ Cái theo Thông tư 99 như sau:
Sổ kế toán tổng hợp của hình thức kế toán Nhật ký - Sổ Cái chỉ có một quyển sổ duy nhất là sổ Nhật ký - Sổ Cái (Mẫu số S01-DN)
[1] Nội dung:
- Nhật ký - Sổ Cái là sổ kế toán tổng hợp duy nhất dùng để phản ánh tất cả các nghiệp vụ kinh tế phát sinh theo trình tự thời gian và hệ thống hoá theo nội dung kinh tế (Theo tài khoản kế toán).
- Số liệu ghi trên Nhật ký - Sổ Cái dùng để lập Báo cáo tài chính.
[2] Kết cấu và phương pháp ghi sổ:
+ Kết cấu:
Nhật ký - Sổ Cái là sổ kế toán tổng hợp gồm 2 phần: Phần Nhật ký và phần Sổ Cái.
Phần Nhật ký: gồm các cột: Cột "Ngày, tháng ghi sổ", cột “Số hiệu”, cột “Ngày, tháng” của chứng từ, cột “Diễn giải” nội dung nghiệp vụ và cột "Số tiền phát sinh". Phần Nhật ký dùng để phản ánh các nghiệp vụ kinh tế phát sinh theo trình tự thời gian.
Phần Sổ Cái: Có nhiều cột, mỗi tài khoản ghi 2 cột: cột Nợ, cột Có. Số lượng cột nhiều hay ít phụ thuộc vào số lượng các tài khoản sử dụng ở đơn vị kế toán. Phần Sổ Cái dùng để phản ánh các nghiệp vụ kinh tế phát sinh theo nội dung kinh tế (Theo tài khoản kế toán).
+ Phương pháp ghi sổ:
- Ghi chép hàng ngày:
Hàng ngày, mỗi khi nhận được chứng từ kế toán, người giữ Nhật ký - Sổ Cái phải kiểm tra tính chất pháp lý của chứng từ. Căn cứ vào nội dung nghiệp vụ ghi trên chứng từ để xác định tài khoản ghi Nợ, tài khoản ghi Có. Đối với các chứng từ kế toán cùng loại, kế toán lập “Bảng tổng hợp chứng từ kế toán cùng loại”. Sau đó ghi các nội dung cần thiết của chứng từ kế toán hoặc “Bảng tổng hợp chứng từ kế toán cùng loại” vào Nhật ký - Sổ Cái.
Mỗi chứng từ kế toán hoặc “Bảng tổng hợp chứng từ kế toán cùng loại” được ghi vào Nhật ký - Sổ Cái trên một dòng, đồng thời cả ở 2 phần: Phần Nhật ký và phần Sổ Cái. Trước hết ghi vào phần Nhật ký ở các cột: Cột "Ngày, tháng ghi sổ", cột "Số hiệu" và cột "Ngày, tháng” của chứng từ, cột "Diễn giải" nội dung nghiệp vụ kinh tế phát sinh và căn cứ vào số tiền ghi trên chứng từ để ghi vào cột “số tiền phát sinh”. Sau đó ghi số tiền của nghiệp vụ kinh tế phát sinh vào cột ghi Nợ, cột ghi Có của các tài khoản liên quan trong phần Sổ Cái, cụ thể:
- Cột F, G: Ghi số hiệu tài khoản đối ứng của nghiệp vụ kinh tế;
- Cột H: Ghi số thứ tự dòng của nghiệp vụ trong Nhật ký - Sổ Cái;
- Từ cột 2 trở đi: Ghi số tiền phát sinh của mỗi tài khoản theo quan hệ đối ứng đã được định khoản ở các cột F,G.
Cuối tháng phải cộng số tiền phát sinh ở phần nhật ký và số phát sinh nợ, số phát sinh có, tính ra số dư và cộng lũy kế số phát sinh từ đầu quý của từng tài khoản để làm căn cứ lập Báo cáo tài chính.
Doanh nghiệp phải căn cứ vào cái gì để ghi sổ kế toán?
Căn cứ tại Điều 13 Thông tư 99/2025/TT-BTC quy định về mở sổ, ghi sổ và khóa sổ kế toán như sau:
Điều 13. Mở sổ, ghi sổ và khóa sổ kế toán
1. Mở sổ: Sổ kế toán phải được mở vào đầu kỳ kế toán năm. Đối với doanh nghiệp mới thành lập, sổ kế toán phải được mở từ ngày thành lập.
2. Ghi sổ: Doanh nghiệp phải căn cứ vào chứng từ kế toán để ghi sổ kế toán theo quy định của Luật Kế toán và các văn bản sửa đổi, bổ sung hoặc thay thế. Sổ kế toán phải được ghi kịp thời, rõ ràng, đầy đủ theo các nội dung của sổ. Thông tin, số liệu ghi vào sổ kế toán phải chính xác, trung thực theo đúng với chứng từ kế toán.
3. Khóa sổ: Doanh nghiệp phải khóa sổ kế toán tại thời điểm kết thúc kỳ kế toán để lập Báo cáo tài chính và trong các trường hợp khác theo quy định của pháp luật.
Như vậy, doanh nghiệp phải căn cứ vào chứng từ kế toán để ghi sổ kế toán theo quy định của Luật Kế toán 2015 và các văn bản sửa đổi, bổ sung hoặc thay thế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];