Mẫu bảng chấm công làm thêm giờ excel theo Thông tư 200?
Mẫu bảng chấm công làm thêm giờ excel theo Thông tư 200 được lập theo Mẫu số 01b-LĐTL tại Phụ 3 ban hành kèm theo Thông tư 200/2014/TT-BTC.
Mẫu bảng chấm công làm thêm giờ excel theo Thông tư 200 dùng cho mọi loại hình doanh nghiệp.
Dưới đây là mẫu bảng chấm công làm thêm giờ excel theo Thông tư 200:
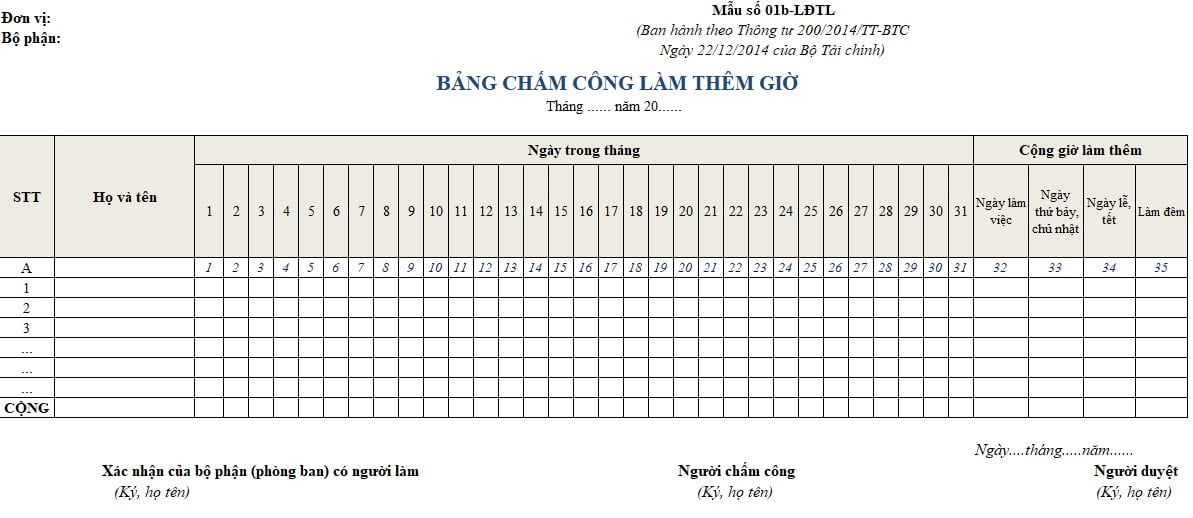
Tải về mẫu bảng chấm công làm thêm giờ excel theo Thông tư 200:
Xem thêm: Tải mẫu thuyết minh Báo cáo tài chính theo Thông tư 200
Mẫu bảng chấm công làm thêm giờ excel theo Thông tư 200? (Hình từ Internet)
Chứng từ kế toán bị tẩy xóa có được dùng để ghi sổ kế toán không?
Căn cứ theo khoản 3 Điều 18 Luật Kế toán 2015 quy định như sau:
Điều 18. Lập và lưu trữ chứng từ kế toán
1. Các nghiệp vụ kinh tế, tài chính phát sinh liên quan đến hoạt động của đơn vị kế toán phải lập chứng từ kế toán. Chứng từ kế toán chỉ được lập một lần cho mỗi nghiệp vụ kinh tế, tài chính.
2. Chứng từ kế toán phải được lập rõ ràng, đầy đủ, kịp thời, chính xác theo nội dung quy định trên mẫu. Trong trường hợp chứng từ kế toán chưa có mẫu thì đơn vị kế toán được tự lập chứng từ kế toán nhưng phải bảo đảm đầy đủ các nội dung quy định tại Điều 16 của Luật này.
3. Nội dung nghiệp vụ kinh tế, tài chính trên chứng từ kế toán không được viết tắt, không được tẩy xóa, sửa chữa; khi viết phải dùng bút mực, số và chữ viết phải liên tục, không ngắt quãng, chỗ trống phải gạch chéo. Chứng từ bị tẩy xóa, sửa chữa không có giá trị thanh toán và ghi sổ kế toán. Khi viết sai chứng từ kế toán thì phải hủy bỏ bằng cách gạch chéo vào chứng từ viết sai.
4. Chứng từ kế toán phải được lập đủ số liên quy định. Trường hợp phải lập nhiều liên chứng từ kế toán cho một nghiệp vụ kinh tế, tài chính thì nội dung các liên phải giống nhau.
5. Người lập, người duyệt và những người khác ký tên trên chứng từ kế toán phải chịu trách nhiệm về nội dung của chứng từ kế toán.
6. Chứng từ kế toán được lập dưới dạng chứng từ điện tử phải tuân theo quy định tại Điều 17, khoản 1 và khoản 2 Điều này. Chứng từ điện tử được in ra giấy và lưu trữ theo quy định tại Điều 41 của Luật này. Trường hợp không in ra giấy mà thực hiện lưu trữ trên các phương tiện điện tử thì phải bảo đảm an toàn, bảo mật thông tin dữ liệu và phải bảo đảm tra cứu được trong thời hạn lưu trữ.
Như vậy, chứng từ kế toán bị tẩy xóa sẽ không có giá trị thanh toán nên không được dùng để ghi sổ kế toán.
Thời hạn lưu trữ đối với chứng từ kế toán sử dụng trực tiếp để ghi sổ kế toán ít nhất bao lâu?
Căn cứ theo điểm b khoản 5 Điều 41 Luật Kế toán 2015 quy định như sau:
Điều 41. Bảo quản, lưu trữ tài liệu kế toán
1. Tài liệu kế toán phải được đơn vị kế toán bảo quản đầy đủ, an toàn trong quá trình sử dụng và lưu trữ.
2. Trường hợp tài liệu kế toán bị tạm giữ, bị tịch thu thì phải có biên bản kèm theo bản sao chụp tài liệu kế toán đó; nếu tài liệu kế toán bị mất hoặc bị hủy hoại thì phải có biên bản kèm theo bản sao chụp tài liệu hoặc bản xác nhận.
3. Tài liệu kế toán phải đưa vào lưu trữ trong thời hạn 12 tháng, kể từ ngày kết thúc kỳ kế toán năm hoặc kết thúc công việc kế toán.
4. Người đại diện theo pháp luật của đơn vị kế toán chịu trách nhiệm tổ chức bảo quản, lưu trữ tài liệu kế toán.
5. Tài liệu kế toán phải được lưu trữ theo thời hạn sau đây:
a) Ít nhất là 05 năm đối với tài liệu kế toán dùng cho quản lý, điều hành của đơn vị kế toán, gồm cả chứng từ kế toán không sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính;
b) Ít nhất là 10 năm đối với chứng từ kế toán sử dụng trực tiếp để ghi sổ kế toán và lập báo cáo tài chính, sổ kế toán và báo cáo tài chính năm, trừ trường hợp pháp luật có quy định khác;
c) Lưu trữ vĩnh viễn đối với tài liệu kế toán có tính sử liệu, có ý nghĩa quan trọng về kinh tế, an ninh, quốc phòng.
6. Chính phủ quy định cụ thể từng loại tài liệu kế toán phải lưu trữ, thời hạn lưu trữ, thời điểm tính thời hạn lưu trữ quy định tại khoản 5 Điều này, nơi lưu trữ và thủ tục tiêu hủy tài liệu kế toán lưu trữ.
Như vậy, thời hạn lưu trữ đối với chứng từ kế toán sử dụng trực tiếp để ghi sổ kế toán ít nhất là 10 năm, ngoại trừ trường hợp pháp luật có quy định khác.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];