Mã chương 555 tiểu mục 1052 theo Thông tư 324 là gì?
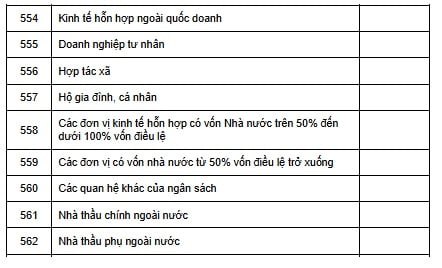
Căn cứ tại Phụ lục 1 ban hành kèm theo Thông tư 324/2016/TT-BTC sửa đổi bởi khoản 2 Điều 1 Thông tư 93/2019/TT-BTC; bổ sung bởi điểm b khoản 4 Điều 1 Thông tư 84/2024/TT-BTC về danh mục mã chương như sau:
Mặt khác, theo Phụ lục 3 ban hành kèm theo Thông tư 324/2016/TT-BTC bổ sung bởi điểm p khoản 4 Điều 1 Thông tư 93/2019/TT-BTC; bổ sung bởi điểm f khoản 6 Điều 1 Thông tư 84/2024/TT-BTC quy định về danh mục mã mục, tiểu mục như sau:
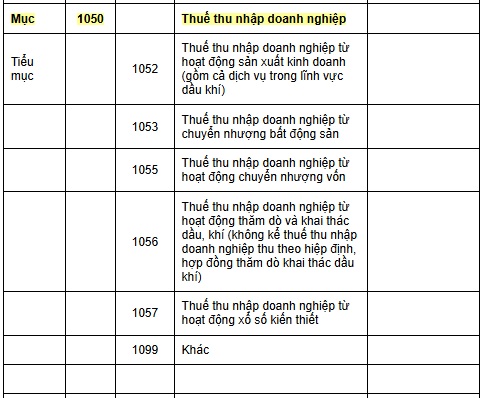
Như vậy, mã chương 555 là doanh nghiệp tư nhân; tiểu mục 1052 là thuế TNDN từ hoạt động sản xuất kinh doanh (gồm cả dịch vụ trong lĩnh vực dầu khí).
*Lưu ý: Mã chương 555 nằm trong Chương thuộc cấp tỉnh.
Vừa rồi là câu trả lời câu hỏi: "Mã chương 555 tiểu mục 1052 theo Thông tư 324 là gì?"
Mã chương 555 tiểu mục 1052 theo Thông tư 324 là gì? (Hình từ Internet)
Nguyên tắc hạch toán mục lục ngân sách nhà nước theo “Chương” là gì?
Theo khoản 3 Điều 2 Thông tư 324/2016/TT-BTC sửa đổi bởi khoản 1 Điều 1 Thông tư 93/2019/TT-BTC; bổ sung bởi khoản 1 Điều 1 Thông tư 84/2024/TT-BTC quy định nguyên tắc hạch toán mục lục ngân sách nhà nước theo Chương như sau:
[1] Về nguyên tắc sử dụng mã Chương khi thực hiện sáp nhập các cơ quan, tổ chức trực thuộc các cấp chính quyền: Trong quá trình thực hiện cải cách bộ máy hành chính nhà nước, trường hợp cơ quan, tổ chức trực thuộc một cấp chính quyền sáp nhập, hợp nhất, trong khi chưa có mã Chương mới cho cơ quan hợp nhất, thì sử dụng mã Chương của đơn vị có tỷ trọng chi thường xuyên lớn nhất trong tổng số chi thường xuyên của các đơn vị được hợp nhất, sáp nhập hoặc sử dụng mã chương của của đơn vị có tên ở vị trí đầu tiên của tên đơn vị được hợp nhất, hoặc vẫn sử dụng mã Chương riêng (theo yêu cầu quản lý).
[2] Các trường hợp ủy quyền
- Trường hợp cơ quan, đơn vị được cơ quan thu ủy quyền thu, hạch toán theo Chương của cơ quan ủy quyền thu. Riêng các khoản thu do cơ quan thuế, cơ quan hải quan ủy quyền thu hạch toán vào chương người nộp.
- Trường hợp cơ quan, đơn vị sử dụng kinh phí ủy quyền của cơ quan khác, hạch toán theo Chương của cơ quan ủy quyền chi.
[3] Khi thực hiện mô hình chính quyền đô thị, các cơ quan, tổ chức sử dụng mã Chương đã được bố trí trên cơ sở hệ thống tổ chức của các cơ quan, tổ chức trực thuộc một cấp chính quyền.
Nguyên tắc hạch toán mục lục ngân sách nhà nước theo Loại Giáo dục - đào tạo và dạy nghề ra sao?
Căn cứ tại điểm c khoản 3 Điều 3 Thông tư 324/2016/TT-BTC quy định nguyên tắc hạch toán mục lục ngân sách nhà nước theo Loại Giáo dục - đào tạo và dạy nghề (ký hiệu 070) như sau:
Để phản ánh, hạch toán các khoản chi đầu tư và chi thường xuyên cho các hoạt động giáo dục - đào tạo và dạy nghề, như sau:
(i) Giáo dục - đào tạo:
- Chi các hoạt động giáo dục - đào tạo bao gồm các hoạt động giáo dục mầm non; giáo dục tiểu học; giáo dục trung học cơ sở; giáo dục trung học phổ thông; giáo dục nghề nghiệp, giáo dục thường xuyên trong các trung tâm giáo dục nghề nghiệp - giáo dục thường xuyên; giáo dục đại học, sau đại học, phát hiện và đào tạo bồi dưỡng nhân tài để bổ sung nguồn nhân lực khoa học và công nghệ; đào tạo khác trong nước; đào tạo ngoài nước; đào tạo lại, bồi dưỡng nghiệp vụ khác cho cán bộ, công chức, viên chức (gồm cả đào tạo nước ngoài); các nhiệm vụ phục vụ cho giáo dục, đào tạo khác.
- Chi ngân sách nhà nước cho hoạt động giáo dục - đào tạo bao gồm các khoản chi đầu tư và chi thường xuyên để xây dựng, cải tạo trường học, cải tạo cơ sở đào tạo, nhà làm việc, trang thiết bị học tập; chi hoạt động của các cơ sở giáo dục theo chế độ quy định.
Không bao gồm: Chi ngân sách cho hoạt động quản lý nhà nước của Bộ Giáo dục, Sở Giáo dục và Đào tạo, Phòng Giáo dục đào tạo; đào tạo, bồi dưỡng, nâng cao trình độ chuyên môn, nghiệp vụ về khoa học và công nghệ cho đội ngũ nhân lực khoa học và công nghệ theo Luật Khoa học và công nghệ; chi ngân sách cho các hoạt động nghiên cứu khoa học phát triển giáo dục, đào tạo.
(ii) Giáo dục nghề nghiệp:
- Chi các hoạt động giáo dục nghề nghiệp của hệ thống giáo dục quốc dân bao gồm các hoạt động đào tạo trình độ sơ cấp, trình độ trung cấp, trình độ cao đẳng và các chương trình đào tạo nghề nghiệp khác cho người lao động, được thực hiện theo hai hình thức là đào tạo chính quy và đào tạo thường xuyên.
- Chi ngân sách nhà nước cho hoạt động giáo dục nghề nghiệp bao gồm các khoản chi đầu tư và chi thường xuyên để xây dựng, cải tạo cơ sở giáo dục nghề nghiệp, trang thiết bị học nghề; chi hoạt động của các cơ sở giáo dục nghề nghiệp theo chế độ quy định.
Không bao gồm: Chi ngân sách cho hoạt động quản lý nhà nước của Tổng cục Dạy nghề; chi ngân sách cho các hoạt động nghiên cứu khoa học phát triển dạy nghề.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];