Khi nào sử dụng hóa đơn bán tài sản công?
Tại khoản 3 Điều 8 Nghị định 123/2020/NĐ-CP được sửa đổi bởi điểm d khoản 5 Điều 1 Nghị định 70/2025/NĐ-CP có quy định về loại hóa đơn như sau:
Điều 8. Loại hóa đơn
[...]
3. Hóa đơn điện tử bán tài sản công được sử dụng khi bán, chuyển nhượng các tài sản công thực hiện theo quy định của pháp luật về quản lý, sử dụng tài sản công.
4. Hóa đơn điện tử bán hàng dự trữ quốc gia được sử dụng khi các cơ quan, đơn vị thuộc hệ thống cơ quan dự trữ nhà nước bán hàng dự trữ quốc gia theo quy định của pháp luật.
5. Các loại hóa đơn khác, gồm:
a) Tem, vé, thẻ có hình thức và nội dung quy định tại Nghị định này;
b) Phiếu thu tiền cước vận chuyển hàng không; chứng từ thu cước phí vận tải quốc tế; chứng từ thu phí dịch vụ ngân hàng trừ trường hợp quy định tại điểm a khoản này có hình thức và nội dung được lập theo thông lệ quốc tế và các quy định của pháp luật có liên quan.
6. Các chứng từ được in, phát hành, sử dụng và quản lý như hóa đơn gồm phiếu xuất kho kiêm vận chuyển nội bộ, phiếu xuất kho hàng gửi bán đại lý.
7. Bộ Tài chính hướng dẫn mẫu hiển thị các loại hóa đơn để các đối tượng nêu tại Điều 2 Nghị định này tham khảo trong quá trình thực hiện.
Như vậy, hóa đơn bán tài sản công được sử dụng trong trường hợp bán, chuyển nhượng các tài sản công theo quy định.

Khi nào sử dụng hóa đơn bán tài sản công? (Hình từ Internet)
Mẫu hóa đơn bán tài sản công theo Nghị định 151?
Tại Phụ lục ban hành kèm theo Nghị định 114/2024/NĐ-CP có quy định mẫu hóa đơn bán tài sản công như sau:
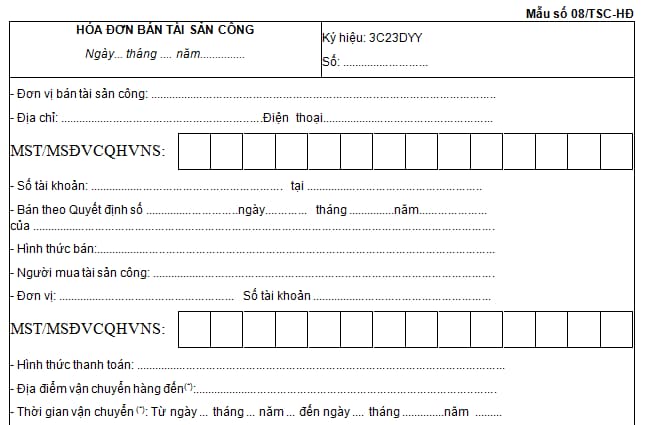
Tải mẫu hoa đơn bán tài sản công tại đây.
Cách ghi mẫu hóa đơn bán tài sản công theo Nghị định 114?
Anh/chị có thể tham khảo cách ghi mẫu hóa đơn bán tài sản công như sau:
[1] Các nội dung thông thường:
- Đơn vị bán tài sản công: Ghi tên cơ quan, tổ chức, đơn vị được giao nhiệm vụ tổ chức bán tài sản công.
- Địa chỉ, điện thoại: Ghi địa chỉ, điện thoại của đơn vị bán tài sản công.
- MST/MSĐVCQHVNS: Ghi Mã số thuế/Mã số đơn vị có quan hệ với ngân sách của đơn vị bán tài sản công.
- Số tài khoản: Ghi số tài khoản của đơn vị bán tài sản công.
- Bán theo Quyết định số ….. ngày …/…/….. của …… về việc....: Ghi số, ngày, tháng, năm của quyết định xử lý tài sản công theo hình thức bán của cơ quan, người có thẩm quyền; đối với những tài sản khi bán không có quyết định thì ghi ngày, tháng, năm của Biên bản bán đấu giá tài sản/Hợp đồng mua bán tài sản/....
- Hình thức bán: Ghi rõ hình thức đấu giá/niêm yết giá/chỉ định....
- Người mua tài sản công: Ghi rõ tên người mua được tài sản công.
- Đơn vị: Ghi tên cơ quan, tổ chức, đơn vị, doanh nghiệp của người mua được tài sản công (trừ trường hợp người mua với tư cách cá nhân).
- Địa chỉ, số tài khoản: Ghi địa chỉ cơ quan, tổ chức, đơn vị, doanh nghiệp của người mua được tài sản công và số tài khoản của cơ quan, tổ chức, đơn vị, doanh nghiệp đó (trường hợp người mua với tư cách cá nhân thì ghi theo địa chỉ thường trú và số tài khoản của cá nhân đó - nếu có).
- MST/MSĐVCQHVNS: Ghi Mã số thuế/Mã số đơn vị có quan hệ với ngân sách của cơ quan, tổ chức, đơn vị, doanh nghiệp của người mua được tài sản công (trừ trường hợp người mua với tư cách cá nhân).
- Hình thức thanh toán: Ghi hình thức thanh toán bằng tiền mặt, chuyển khoản, séc....
- Địa điểm vận chuyển hàng đến và thời gian vận chuyển: Ghi địa điểm người mua sẽ chuyển hàng đến và thời gian thực hiện việc vận chuyển hàng. Tùy theo quãng đường, thời gian vận chuyển, đơn vị được giao xử lý hàng tịch thu ấn định thời gian vận chuyển sao cho sát thực tế. Việc ghi địa điểm và thời gian vận chuyển chỉ áp dụng đối với tài sản là hàng hóa nhập khẩu bị tịch thu.
[2] Các cột:
- Cột 1,2: Ghi số thứ tự, tên tài sản bán.
- Cột 3: Ghi đơn vị tính theo đơn vị tính do Nhà nước quy định.
- Cột 4: Ghi số lượng hoặc trọng lượng tài sản bán.
- Cột 5: Ghi đơn giá bán của từng loại tài sản.
- Cột 6: Bằng cột 4 nhân cột 5 (Cột 6 = cột 4 x cột 5).
- Các dòng còn thừa phía dưới các cột 1, 2, 3, 4, 5, 6 được gạch bỏ phần bỏ trống.
- Dòng Cộng tiền bán tài sản: Ghi số tiền cộng được ở cột 6.
- Dòng Số tiền viết bằng chữ: Ghi bằng chữ số tiền ở dòng Cộng tiền bán tài sản.
Lưu ý: Nghị định 70/2025/NĐ-CP có hiệu lực từ ngày 01/6/2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];