Hướng dẫn 04 cách tra cứu mã số thuế người phụ thuộc 2025?
Dưới đây là 04 cách tra cứu mã số thuế người phụ thuộc năm 2025:
(1) Tra cứu mã số thuế người phụ thuộc trên website Thuế điện tử
Bước 1: Truy cập vào website Thuế điện tử theo link: https://thuedientu.gdt.gov.vn

Bước 2: Chọn "Doanh nghiệp", lúc này sẽ hiển thị màn hình đăng nhập.

Bước 3: Tiến hành đăng nhập, sau khi đăng nhập người tra cứu nhập thông tin đăng nhập theo yêu cầu hệ thống.

Bước 4: Chọn mục "Khai thuế" > "Tra cứu thông báo" > Chọn loại thông báo "V/v: Gửi kết quả cấp mã số thuế cho người phụ thuộc" > Chọn "Tra cứu"

Bước 5: Hiển thị kết quả cấp mã số thuế cho người phụ thuộc, chọn "Tải về" để lấy thông tin về mã số thuế người phụ thuộc.
(2) Tra cứu bằng Etax Mobile
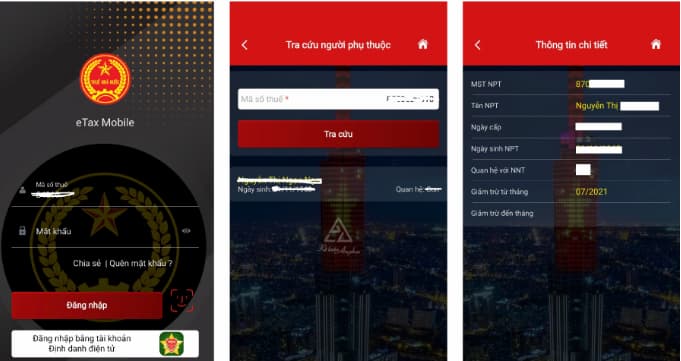
Bước 1: Tải ứng dụng eTax Mobile về điện thoại di động để tra cứu thuế thu nhập cá nhân đã nộp.
Bước 2: Đăng nhập hệ thống bằng cách nhập mã số thuế và mật khẩu đã đăng ký (hoặc đăng ký tài khoản nếu chưa có). Ngoài ra, có thể đăng nhập thông qua tài khoản định danh điện tử.
Bước 3: Sau khi đăng nhập chọn mục “Tra cứu người phụ thuộc” từ menu chính.
Bước 4: Chọn vào “Thông tin người phụ thuộc”, tại đây sẽ hiển thị các thông tin chi tiết về người phụ thuộc đã được đăng ký.
(3) Tra cứu mã số thuế người phụ thuộc trên phần mềm HTKK
Thực hiện tra cứu mã số thuế người phụ thuộc trên hệ thống HTKK theo các bước sau đâu:
Bước 1: Tìm kiếm và tải về máy phần mềm hỗ trợ kê khai (HTKK) phiên bản mới nhất.
Bước 2: Đăng nhập phần mềm hỗ trợ kê khai (HTKK)
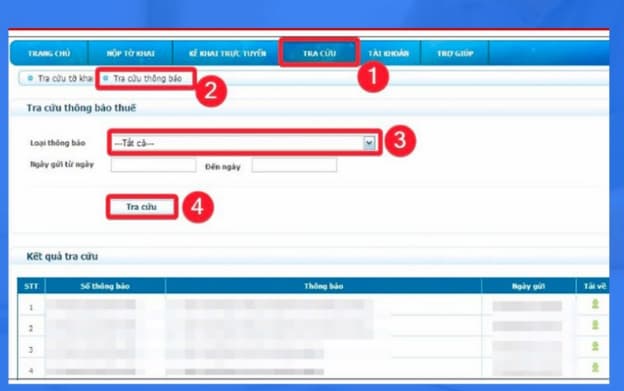
Bước 3: Chọn mục “Tra cứu” sau đó chọn “Tra cứu thông báo”. Mục loại thông báo chọn “V/v: Gửi kết quả cấp mã số thuế cho người phụ thuộc” cuối cùng chọn “Tra cứu”.
Bước 4: Kết quả sẽ hiển thị ngay sau khi người tra cứu ấn chọn “Tra cứu”. Chọn “Tải về” nếu muốn lưu thông tin người phụ thuộc trên máy.
(4) Tra cứu mã số thuế người phụ thuộc tiếp tại cơ quan thuế
Người nộp thuế có thể có thể thực hiện tra mã số thuế người phụ thuộc tại Cơ quan Thuế.
Thực hiện tra cứu tại Cơ quan thuế có 02 trường hợp sau đây:
Người nộp thuế đã từng thực hiện giảm trừ gia cảnh: Thực hiện tra cứu mst người phụ thuộc tại Cơ quan thuế trực tiếp quản lý tổ chức trả thu nhập.
Người nộp thuế chưa từng thực hiện giảm trừ gia cảnh: Thực hiện tra cứu mst người phụ thuộc tại Tổng cục thuế, chi cục Thuế tại nơi đăng ký tạm trú, tạm vắng.

Hướng dẫn 04 cách tra cứu mã số thuế người phụ thuộc 2025? (Hình từ Internet)
Giảm trừ gia cảnh là gì?
Căn cứ Điều 9 Thông tư 111/2013/TT-BTC được sửa đổi tại khoản 6 Điều 25 Thông tư 92/2015/TT-BTC có quy định như sau:
Điều 9. Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
Theo quy định tại Điều 19 Luật Thuế thu nhập cá nhân; khoản 4, Điều 1 Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân; Điều 12 Nghị định số 65/2013/NĐ-CP, việc giảm trừ gia cảnh được thực hiện như sau:
a) Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú.
Trường hợp cá nhân cư trú vừa có thu nhập từ kinh doanh, vừa có thu nhập từ tiền lương, tiền công thì tính giảm trừ gia cảnh một lần vào tổng thu nhập từ kinh doanh và từ tiền lương, tiền công
[...]
Như vậy, giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú.
Mức giảm trừ gia cảnh là bao nhiêu?
Căn cứ Điều 1 Nghị quyết 954/2020/UBTVQH14 năm 2020 có quy định về mức giảm trừ gia cảnh như sau:
Điều 1. Mức giảm trừ gia cảnh
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13 như sau:
1. Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
2. Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Như vậy, mức giảm trừ gia cảnh gồm:
- Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];