Địa chỉ Thuế tỉnh Hà Tĩnh sau sắp xếp ở đâu?
Thuế tỉnh Hà Tĩnh đã có Thông báo 02/TB-HTI năm 2025 V/v mẫu con dấu, tên cơ quan, địa chỉ Thuế tỉnh Hà Tĩnh và các đơn vị trực thuộc.
Từ ngày 01/7/2025, địa chỉ Thuế tỉnh Hà Tĩnh tại: Số 179, đường Xuân Diệu, Phường Thành Sen, tỉnh Hà Tĩnh.
* Trên đây là nội dung Địa chỉ Thuế tỉnh Hà Tĩnh sau sắp xếp ở đâu?
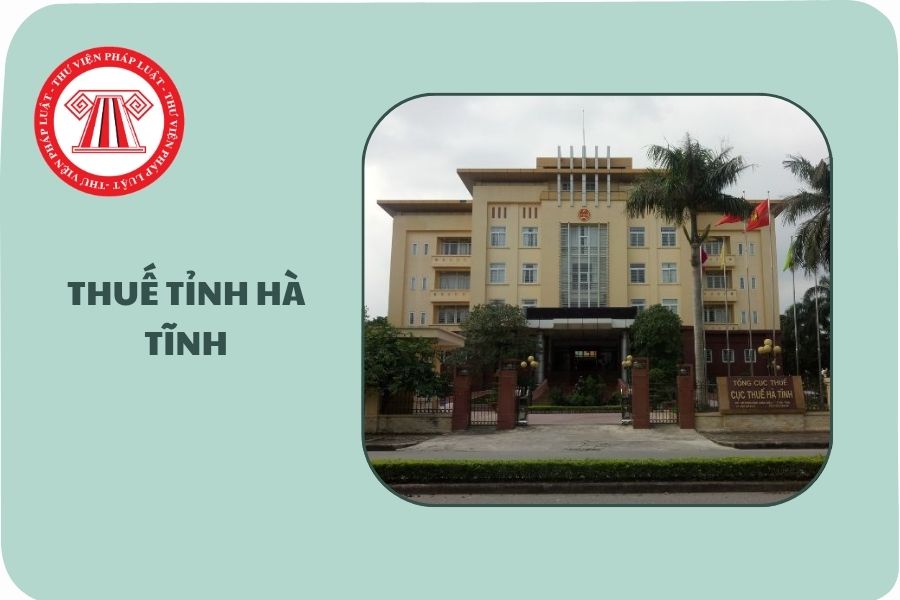
Địa chỉ Thuế tỉnh Hà Tĩnh sau sắp xếp ở đâu? (Hình từ Internet)
Ngân hàng thương mại có nhiệm vụ, quyền hạn gì trong quản lý thuế?
Căn cứ theo quy định tại Điều 27 Luật Quản lý thuế 2019, các nhiệm vụ, quyền hạn của ngân hàng thương mại trong quản lý thuế là:
- Ngân hàng thương mại khi tham gia phối hợp thu thuế và thu các khoản thu khác thuộc ngân sách nhà nước có trách nhiệm sau:
+ Phối hợp với cơ quan quản lý thuế, Kho bạc Nhà nước trong việc thực hiện nộp thuế điện tử, hoàn thuế điện tử cho người nộp thuế; xử lý, đối soát dữ liệu về nộp thuế điện tử, hoàn thuế điện tử;
+ Truyền, nhận thông tin chứng từ nộp thuế điện tử, chuyển tiền thanh toán các khoản thu ngân sách nhà nước cho Kho bạc Nhà nước đầy đủ, chính xác, kịp thời theo đúng quy định của pháp luật;
+ Hỗ trợ người nộp thuế trong quá trình thực hiện nộp thuế điện tử;
+ Bảo mật thông tin của người nộp thuế, người khai hải quan theo quy định của pháp luật.
- Cung cấp thông tin về số hiệu tài khoản theo mã số thuế của người nộp thuế khi mở tài khoản.
- Khấu trừ, nộp thay nghĩa vụ thuế phải nộp theo quy định pháp luật về thuế của tổ chức, cá nhân ở nước ngoài có hoạt động kinh doanh thương mại điện tử có phát sinh thu nhập từ Việt Nam.
- Trích tiền để nộp thuế từ tài khoản của người nộp thuế, phong tỏa tài khoản của người nộp thuế bị cưỡng chế thi hành quyết định hành chính về quản lý thuế theo đề nghị của cơ quan quản lý thuế.
- Trường hợp người nộp thuế có bảo lãnh về tiền thuế, tiền chậm nộp, tiền phạt và các khoản thu khác thuộc ngân sách nhà nước theo quy định của Luật Quản lý thuế 2019 nhưng người nộp thuế không nộp đúng thời hạn thì ngân hàng bảo lãnh phải chịu trách nhiệm nộp tiền thuế, tiền chậm nộp, tiền phạt và các khoản thu khác thuộc ngân sách nhà nước thay cho người nộp thuế trong phạm vi bảo lãnh.
Kiểm toán nhà nước có nhiệm vụ, quyền hạn gì trong quản lý thuế?
Căn cứ theo quy định tại Điều 21 Luật Quản lý thuế 2019, các nhiệm vụ, quyền hạn của Kiểm toán nhà nước trong quản lý thuế là:
- Thực hiện kiểm toán hoạt động đối với cơ quan quản lý thuế theo quy định của pháp luật về kiểm toán nhà nước, pháp luật về thuế và quy định khác của pháp luật có liên quan.
- Đối với kiến nghị của Kiểm toán nhà nước liên quan đến việc thực hiện nghĩa vụ thuế của người nộp thuế được quy định như sau:
+ Trường hợp Kiểm toán nhà nước trực tiếp kiểm toán người nộp thuế theo quy định của Luật Kiểm toán nhà nước 2015 có nội dung kiến nghị về nghĩa vụ nộp ngân sách nhà nước thì Kiểm toán nhà nước phải gửi biên bản hoặc báo cáo kiểm toán cho người nộp thuế và người nộp thuế có trách nhiệm thực hiện kiến nghị theo báo cáo kiểm toán của Kiểm toán nhà nước.
Trường hợp người nộp thuế không đồng ý với kiến nghị của Kiểm toán nhà nước thì người nộp thuế có quyền khiếu nại kiến nghị của Kiểm toán nhà nước;
+ Trường hợp Kiểm toán nhà nước không trực tiếp kiểm toán đối với người nộp thuế mà thực hiện kiểm toán tại cơ quan quản lý thuế có nội dung kiến nghị nêu trong báo cáo kiểm toán liên quan đến nghĩa vụ thuế của người nộp thuế thì Kiểm toán nhà nước gửi bản trích sao có kiến nghị liên quan đến nghĩa vụ thuế cho người nộp thuế để thực hiện. Cơ quan quản lý thuế có trách nhiệm tổ chức thực hiện kiến nghị của Kiểm toán nhà nước.
Trường hợp người nộp thuế không đồng ý với nghĩa vụ thuế phải nộp thì người nộp thuế có văn bản đề nghị cơ quan quản lý thuế, Kiểm toán nhà nước xem xét lại nghĩa vụ thuế phải nộp. Căn cứ đề nghị của người nộp thuế, Kiểm toán nhà nước chủ trì, phối hợp với cơ quan quản lý thuế thực hiện việc xác định chính xác nghĩa vụ thuế của người nộp thuế và chịu trách nhiệm theo quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];