Địa chỉ Thuế tỉnh Bắc Ninh sau sáp nhập ở đâu?
Căn cứ theo Thông báo 324/TB-BNI năm 2025 Tải về của Thuế tỉnh Bắc Ninh về tên cơ quan Thuế tỉnh Bắc Ninh có thông báo như sau:
Căn cứ Quyết định số 1376/QĐ-CT ngày 30/6/2025 của Cục trưởng Cục Thuế ban hành quy định chức năng, nhiệm vụ, quyền hạn và cơ cấu tổ chức của Thuế tỉnh, thành phố trực thuộc Cục Thuế.
Thuế tỉnh Bắc Ninh trân trọng thông báo tên, địa chỉ của đơn vị như sau:
1. Tên Cơ quan: Thuế tỉnh Bắc Ninh
(địa bàn quản lý: tỉnh Bắc Ninh (cũ), tỉnh Bắc Giang (cũ)).
2. Địa chỉ: Số 285, đường Lê Duẩn, phường Tân Tiến, tỉnh Bắc Ninh.
- Điện thoại: 0204 3854 554
- Email: [email protected]
- Website: https://bacninh.gdt.gov.vn
3. Thời gian có hiệu lực: Từ ngày 01/7/2025
Thuế tỉnh Bắc Ninh trân trọng thông báo đến các cơ quan, đơn vị, tổ chức, cá nhân biết cập nhật thông tin để thuận tiện trong phối hợp công tác.
Như vậy, địa chỉ Thuế tỉnh Bắc Ninh sau sáp nhập tại Số 285, đường Lê Duẩn, phường Tân Tiến, tỉnh Bắc Ninh.
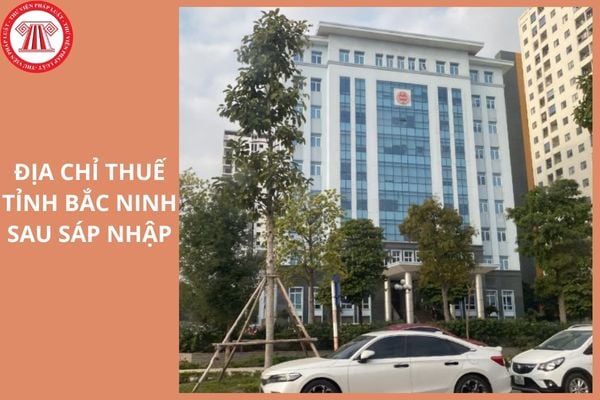
Địa chỉ Thuế tỉnh Bắc Ninh sau sáp nhập ở đâu? (Hình từ Internet)
Cơ cấu tổ chức của Thuế tỉnh, thành phố được quy định như thế nào?
Căn cứ theo Điều 3 Quyết định 1376/QĐ-CT năm 2025 quy định cơ cấu tổ chức của Thuế tỉnh, thành phố được quy định như sau:
[1] Thuế tỉnh, thành phố được tổ chức các đơn vị sau:
- Các phòng tham mưu thuộc Thuế tỉnh, thành phố:
+ Văn phòng;
+ Phòng Tổ chức cán bộ;
+ Phòng Nghiệp vụ, dự toán, pháp chế;
+ Phòng Thuế cá nhân, hộ kinh doanh và thu khác;
+ Phòng Quản trị dữ liệu và quản lý rủi ro;
+ Phòng Quản lý các khoản thu từ đất (nếu có);
+ Phòng Quản lý, hỗ trợ doanh nghiệp;
+ Phòng Kiểm tra.
- Thuế cơ sở.
Thuế cơ sở có tư cách pháp nhân, con dấu riêng, được cấp mã cơ quan quản lý thu và được mở tài khoản tại Kho bạc Nhà nước theo quy định của pháp luật.
Số lượng phòng tham mưu, Thuế cơ sở của từng Thuế tỉnh, thành phố được quy định tại Phụ lục kèm theo Quyết định 1376/QĐ-CT năm 2025.
[2] Biên chế công chức của Thuế tỉnh, thành phố do Cục trưởng Cục Thuế quyết định trong tổng biên chế được giao.
Thuế tỉnh, thành phố có chức năng gì?
Căn cứ theo Điều 1 Quyết định 1376/QĐ-CT năm 2025 quy định về vị trí và chức năng của Thuế tỉnh, thành phố thuộc Cục Thuế như sau:
Điều 1. Vị trí và chức năng
1. Thuế tỉnh, thành phố là đơn vị thuộc Cục Thuế, có chức năng tham mưu, giúp Cục trưởng Cục Thuế tổ chức thực hiện công tác quản lý thuế đối với người nộp thuế thuộc phạm vi quản lý theo phân công của cấp có thẩm quyền, phù hợp với quy định của Luật Quản lý thuế, các luật thuế và các quy định pháp luật có liên quan.
2. Thuế tỉnh, thành phố có tư cách pháp nhân, con dấu riêng, được mở tài khoản tại Kho bạc Nhà nước và được cấp mã cơ quan quản lý thu theo quy định của pháp luật.
Như vậy, Thuế tỉnh, thành phố thuộc Cục Thuế có chức năng tham mưu, giúp Cục trưởng Cục Thuế tổ chức thực hiện công tác quản lý thuế đối với người nộp thuế thuộc phạm vi quản lý theo phân công của cấp có thẩm quyền, phù hợp với quy định của Luật Quản lý thuế 2019, các luật thuế và các quy định pháp luật có liên quan.
Ai là người đứng đầu Thuế tỉnh, thành phố?
Căn cứ theo Điều 4 Quyết định 1376/QĐ-CT năm 2025 quy định về lãnh đạo Thuế tỉnh, thành phố như sau:
Điều 4. Lãnh đạo Thuế tỉnh, thành phố
1. Thuế tỉnh, thành phố có Trưởng Thuế tỉnh, thành phố và một số Phó Trưởng Thuế tỉnh, thành phố.
2. Trưởng Thuế tỉnh, thành phố là người đứng đầu Thuế tỉnh, thành phố, chịu trách nhiệm trước Cục trưởng Cục Thuế và trước pháp luật về toàn bộ hoạt động của Thuế tỉnh, thành phố; các Phó Trưởng Thuế tỉnh, thành phố chịu trách nhiệm trước Trưởng Thuế tỉnh, thành phố và trước pháp luật về lĩnh vực công tác được phân công phụ trách.
Như vậy, người đứng đầu Thuế tỉnh, thành phố là Trưởng Thuế tỉnh, thành phố.
Trưởng Thuế tỉnh, thành phố là người chịu trách nhiệm trước Cục trưởng Cục Thuế và trước pháp luật về toàn bộ hoạt động của Thuế tỉnh, thành phố.
Ngoài ra, các Phó Trưởng Thuế tỉnh, thành phố chịu trách nhiệm trước Trưởng Thuế tỉnh, thành phố và trước pháp luật về lĩnh vực công tác được phân công phụ trách.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];