4943 là tiểu mục gì theo Thông tư 324?
Căn cứ tại Phụ lục 3 ban hành kèm theo Thông tư 324/2016/TT-BTC bổ sung bởi điểm p khoản 4 Điều 1 Thông tư 93/2019/TT-BTC; bổ sung bởi điểm f khoản 6 Điều 1 Thông tư 84/2024/TT-BTC; bổ sung bởi khoản 4 Điều 3 Thông tư 41/2025/TT-BTC quy định về danh mục mã mục, tiểu mục như sau:
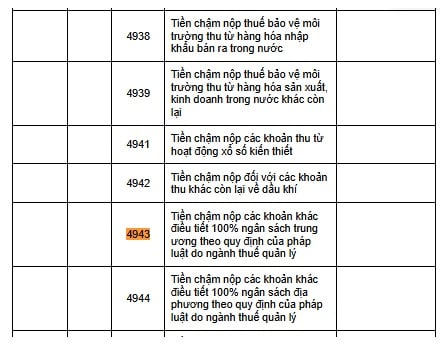
Như vậy, Tiểu mục 4943 là Tiền chậm nộp các khoản khác điều tiết 100% ngân sách trung ương theo quy định của pháp luật do ngành thuế quản lý.
Vừa rồi là câu trả lời câu hỏi: "4943 là tiểu mục gì theo Thông tư 324?"
4943 là tiểu mục gì theo Thông tư 324? (Hình từ Internet)
Phân loại mục lục ngân sách nhà nước theo Nguồn ngân sách nhà nước ra sao?
Tại Điều 6 Thông tư 324/2016/TT-BTC quy định phân loại mục lục ngân sách nhà nước theo Nguồn ngân sách nhà nước như sau:
[1] Nội dung phân loại
Nguồn ngân sách nhà nước là nguồn được xác định trên cơ sở dự toán được Thủ tướng Chính phủ, Chủ tịch Ủy ban nhân dân giao cho đơn vị dự toán (gồm cả bổ sung hoặc thu hồi trong quá trình điều hành ngân sách) theo quy định của Luật Ngân sách nhà nước, được phân loại căn cứ nguồn gốc hình thành, bao gồm nguồn trong nước và nguồn ngoài nước, cụ thể:
- Nguồn ngoài nước là nguồn vốn nước ngoài tài trợ theo nội dung, địa chỉ sử dụng cụ thể theo cam kết của nhà tài trợ, bên cho vay nước ngoài được ký kết với cơ quan có thẩm quyền của Việt Nam.
- Nguồn trong nước là các nguồn vốn còn lại, bao gồm cả nguồn vốn ngoài nước tài trợ không theo nội dung, địa chỉ sử dụng cụ thể được coi là nguồn vốn trong nước và được hạch toán theo mã nguồn trong nước.
[2] Mã số hóa nội dung phân loại
Nguồn ngân sách nhà nước được mã hóa theo 2 ký tự, trong đó:
- Nguồn vốn trong nước: Mã số 01
- Nguồn vốn ngoài nước: Mã số 50
Các mã chi tiết của mã nguồn vốn trong nước, mã nguồn vốn ngoài nước quy định tại chế độ kế toán nhà nước áp dụng cho Hệ thống thông tin quản lý Ngân sách và nghiệp vụ Kho bạc (TABMIS).
[3] Nguyên tắc hạch toán
Đối với mã nguồn trong nước, hạch toán chi thường xuyên theo mã số tính chất nguồn kinh phí; chi đầu từ theo mã số nguồn vốn đầu tư. Bộ Tài chính bổ sung danh mục và hướng dẫn cụ thể đối với các trường hợp hạch toán chi tiết đến từng nguồn vốn đầu tư, thường xuyên trong chế độ kế toán ngân sách nhà nước.
Nguyên tắc hạch toán khoản chi ngân sách thuộc Loại Giáo dục - đào tạo và dạy nghề như thế nào?
Căn cứ theo điểm c khoản 3 Điều 3 Thông tư 324/2016/TT-BTC quy định nguyên tắc hạch toán khoản chi ngân sách thuộc Loại Giáo dục - đào tạo và dạy nghề như sau:
Để phản ánh, hạch toán các khoản chi đầu tư và chi thường xuyên cho các hoạt động giáo dục - đào tạo và dạy nghề, như sau:
[1] Giáo dục - đào tạo:
+ Chi các hoạt động giáo dục - đào tạo bao gồm các hoạt động giáo dục mầm non; giáo dục tiểu học; giáo dục trung học cơ sở; giáo dục trung học phổ thông; giáo dục nghề nghiệp, giáo dục thường xuyên trong các trung tâm giáo dục nghề nghiệp - giáo dục thường xuyên; giáo dục đại học, sau đại học, phát hiện và đào tạo bồi dưỡng nhân tài để bổ sung nguồn nhân lực khoa học và công nghệ; đào tạo khác trong nước; đào tạo ngoài nước; đào tạo lại, bồi dưỡng nghiệp vụ khác cho cán bộ, công chức, viên chức (gồm cả đào tạo nước ngoài); các nhiệm vụ phục vụ cho giáo dục, đào tạo khác.
+ Chi ngân sách nhà nước cho hoạt động giáo dục - đào tạo bao gồm các khoản chi đầu tư và chi thường xuyên để xây dựng, cải tạo trường học, cải tạo cơ sở đào tạo, nhà làm việc, trang thiết bị học tập; chi hoạt động của các cơ sở giáo dục theo chế độ quy định.
Không bao gồm: Chi ngân sách cho hoạt động quản lý nhà nước của Bộ Giáo dục, Sở Giáo dục và Đào tạo, Phòng Giáo dục đào tạo; đào tạo, bồi dưỡng, nâng cao trình độ chuyên môn, nghiệp vụ về khoa học và công nghệ cho đội ngũ nhân lực khoa học và công nghệ theo Luật Khoa học và công nghệ; chi ngân sách cho các hoạt động nghiên cứu khoa học phát triển giáo dục, đào tạo.
[2] Giáo dục nghề nghiệp:
+ Chi các hoạt động giáo dục nghề nghiệp của hệ thống giáo dục quốc dân bao gồm các hoạt động đào tạo trình độ sơ cấp, trình độ trung cấp, trình độ cao đẳng và các chương trình đào tạo nghề nghiệp khác cho người lao động, được thực hiện theo hai hình thức là đào tạo chính quy và đào tạo thường xuyên.
+ Chi ngân sách nhà nước cho hoạt động giáo dục nghề nghiệp bao gồm các khoản chi đầu tư và chi thường xuyên để xây dựng, cải tạo cơ sở giáo dục nghề nghiệp, trang thiết bị học nghề; chi hoạt động của các cơ sở giáo dục nghề nghiệp theo chế độ quy định.
Không bao gồm: Chi ngân sách cho hoạt động quản lý nhà nước của Tổng cục Dạy nghề; chi ngân sách cho các hoạt động nghiên cứu khoa học phát triển dạy nghề.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];