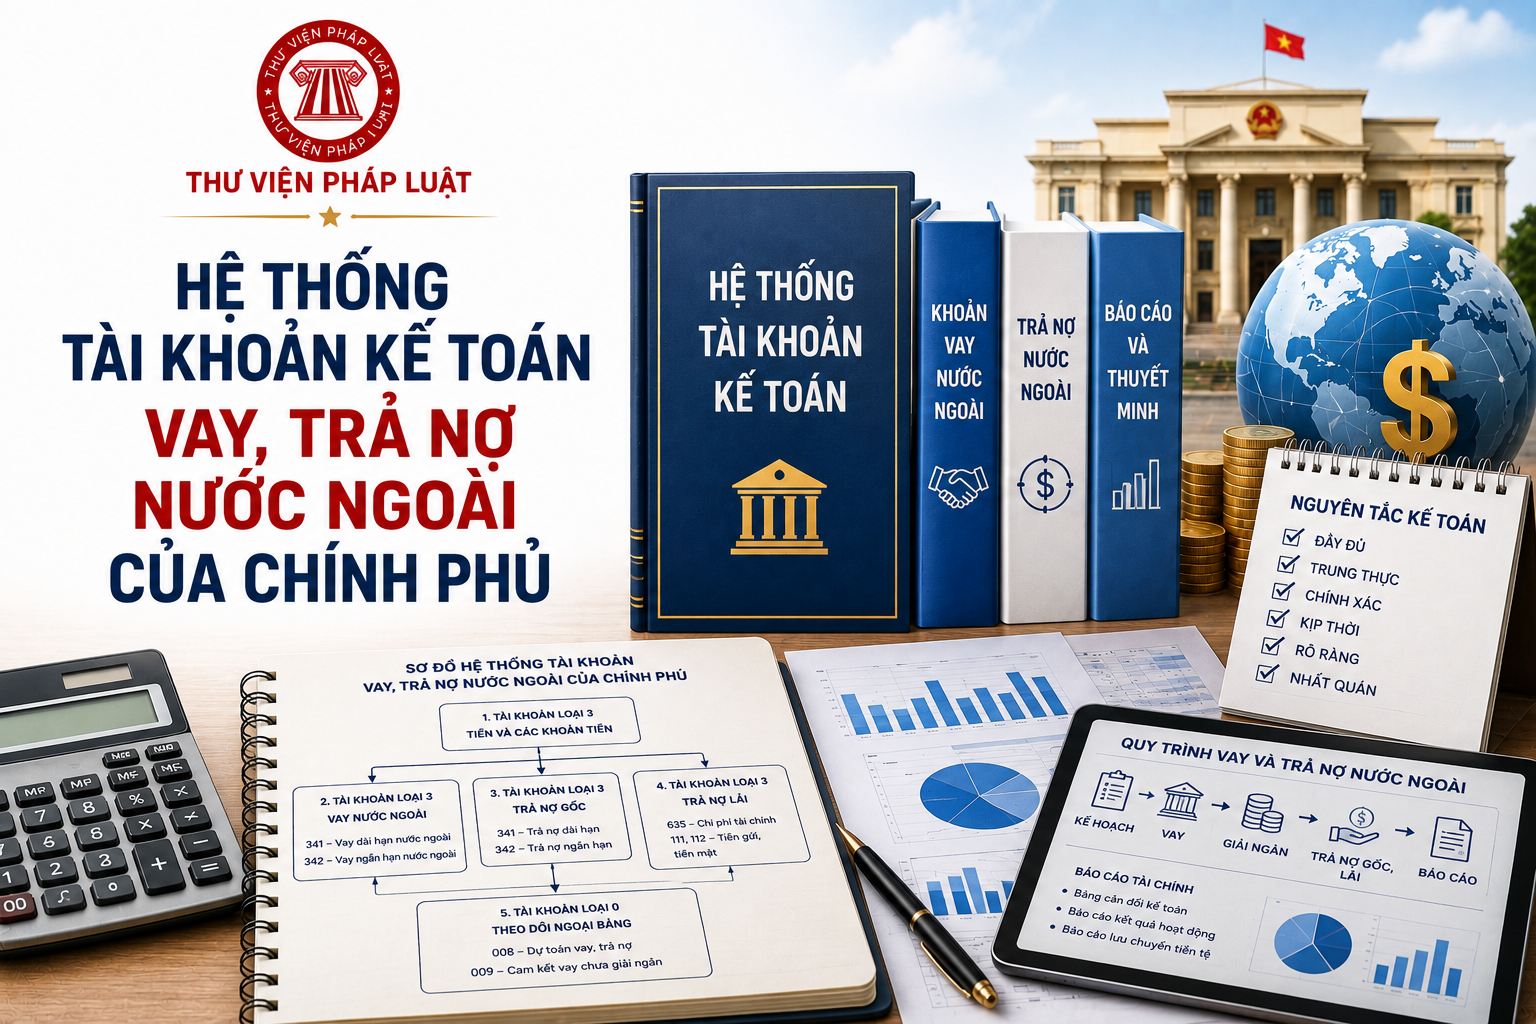
Hệ thống tài khoản kế toán theo Thông tư 119/2026/TT-BTC về khoản vay, trả nợ nước ngoài của Chính phủ ra sao? (Hình AI)
Ngày 18/8/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 119/2026/TT-BTC hướng dẫn chế độ kế toán đối với các khoản vay, trả nợ của Chính phủ, chính quyền địa phương; thống kê, theo dõi các khoản nợ cho vay lại và bảo lãnh Chính phủ.
Tại Phụ lục I ban hành kèm theo Thông tư 119/2026/TT-BTC đã quy định chi tiết về Hệ thống tài khoản kế toán vay, trả nợ nước ngoài của Chính phủ.
Cụ thể hệ thống tài khoản kế toán theo Thông tư 119/2026/TT-BTC này như sau:
|
Số TT |
Số hiệu TK cấp 1 |
Số hiệu TK cấp 2, 3 |
Tên TK |
|
1 |
131 |
Các khoản vay hỗ trợ ngân sách đã nhận nợ |
|
|
2 |
133 |
Các khoản vay cấp cho dự án |
|
|
1331 |
Cấp cho dự án đầu tư xây dựng |
||
|
1332 |
Cấp cho dự án khác |
||
|
3 |
134 |
Các khoản vay về cho vay lại vốn vay nước ngoài |
|
|
1341 |
Cho ngân sách địa phương vay lại |
||
|
1342 |
Cho vay lại khác |
||
|
4 |
135 |
Phải thu Quỹ Tích lũy trả nợ |
|
|
1351 |
Ngân sách địa phương trả lại |
||
|
1352 |
Dự án trả lại |
||
|
5 |
138 |
Các khoản vay chưa xác định được đối tượng sử dụng hoặc mục đích sử dụng |
|
|
6 |
311 |
Phải trả về lãi vay nước ngoài |
|
|
3111 |
Phải trả về lãi vay nước ngoài hỗ trợ ngân sách |
||
|
3112 |
Phải trả về lãi vay nước ngoài cấp cho dự án |
||
|
3113 |
Phải trả về lãi vay nước ngoài cho ngân sách địa phương vay lại |
||
|
3114 |
Phải trả về lãi vay nước ngoài cho vay lại khác |
||
|
7 |
312 |
Phải trả về phí, chi phí vay nước ngoài |
|
|
3121 |
Phải trả về phí, chi phí vay nước ngoài hỗ trợ ngân sách |
||
|
3122 |
Phải trả về phí, chi phí vay nước ngoài cấp cho dự án |
||
|
3123 |
Phải trả về phí, chi phí vay nước ngoài cho ngân sách địa phương vay lại |
||
|
3124 |
Phải trả về phí, chi phí vay nước ngoài cho vay lại khác |
||
|
8 |
333 |
Thanh toán với ngân sách nhà nước |
|
|
3331 |
Ngân sách nhà nước ứng để thanh toán vay nước ngoài cho ngân sách địa phương vay lại |
||
|
3332 |
Ngân sách nhà nước ứng để thanh toán vay nước ngoài cho vay lại khác |
||
|
9 |
361 |
Vay ngắn hạn nước ngoài của Chính phủ |
|
|
3611 |
Vay ngắn hạn nước ngoài hỗ trợ ngân sách |
||
|
3612 |
Vay ngắn hạn nước ngoài cấp cho dự án |
||
|
3613 |
Vay ngắn hạn nước ngoài cho ngân sách địa phương vay lại |
||
|
3614 |
Vay ngắn hạn nước ngoài cho vay lại khác |
||
|
3618 |
Vay ngắn hạn nước ngoài khác |
||
|
10 |
363 |
Vay trung hạn, dài hạn nước ngoài của Chính phủ |
|
|
3631 |
Vay trung hạn, dài hạn nước ngoài hỗ trợ ngân sách |
||
|
3632 |
Vay trung hạn, dài hạn nước ngoài cấp cho dự án |
||
|
3633 |
Vay trung hạn, dài hạn nước ngoài cho ngân sách địa phương vay lại |
||
|
3634 |
Vay trung hạn, dài hạn nước ngoài cho vay lại khác |
||
|
3638 |
Vay trung hạn, dài hạn nước ngoài khác |
||
|
11 |
413 |
Chênh lệch tỷ giá hối đoái |
|
|
4131 |
Vay nước ngoài hỗ trợ ngân sách |
||
|
4132 |
Vay nước ngoài cấp cho dự án |
||
|
4133 |
Vay nước ngoài cho ngân sách địa phương vay lại |
||
|
4134 |
Vay nước ngoài cho vay lại khác |
||
|
4138 |
Vay nước ngoài khác |
Về nội dung từng tài khoản kế toán nêu trên, tại Mục II Phụ lục I đã quy định cụ thể về mục đích; nguyên tắc hạch toán; kết cấu và nội dung tài khoản.
Đơn cử nội dung tài khoản 131 - Các khoản vay hỗ trợ ngân sách đã nhận nợ
[1] Mục đích
Tài khoản này dùng để phản ánh các khoản tiền vay nước ngoài hỗ trợ ngân sách đã nhận nợ với các tổ chức, cá nhân nước ngoài, kể cả khi chưa được chuyển về tài khoản của KBNN để ghi thu hoặc vay nợ của ngân sách nhà nước.
[2] Nguyên tắc hạch toán
- Khi có căn cứ về các khoản vay nợ nước ngoài của Chính phủ đã được giải ngân, kể cả khi chưa có chứng từ về việc tiền đã chuyển về tài khoản của KBNN để ghi thu hoặc vay nợ của ngân sách nhà nước, đơn vị phải hạch toán để ghi nhận khoản vay nợ của Chính phủ.
- Căn cứ để hạch toán là chứng từ về đề nghị ghi nhận nợ nước ngoài do Cục QLN và KTĐN lập căn cứ thông báo giải ngân (chuyển tiền) của nhà tài trợ về khoản vay hỗ trợ ngân sách; chứng từ trả nợ cho các chủ nợ.
- Kế toán các khoản vay hỗ trợ ngân sách đã nhận nợ phải được hạch toán chi tiết theo các đoạn mã sau:
+ Mã loại hình vay;
+ Mã nhà tài trợ;
+ Mã khoản vay.
[3] Kết cấu và nội dung tài khoản
- Bên Nợ:
Phản ánh tăng các khoản tiền vay nước ngoài đã nhận nợ với các tổ chức, cá nhân nước ngoài khi có căn cứ nhận nợ.
- Bên Có:
Phản ánh giảm các khoản tiền vay nước ngoài đã nhận nợ với các tổ chức, cá nhân nước ngoài khi có chứng từ trả nợ cho các chủ nợ.
- Số dư Nợ:
Phản ánh các khoản tiền vay nước ngoài đã nhận nợ với các tổ chức, cá nhân nước ngoài hỗ trợ ngân sách chưa được trả nợ.
Xem chi tiết tại Thông tư 119/2026/TT-BTC có hiệu lực từ ngày 01/01/2027 và áp dụng từ năm tài chính 2027.
Thông tư 99/2021/TT-BTC hướng dẫn chế độ kế toán đối với các khoản vay, trả nợ của Chính phủ, chính quyền địa phương; thống kê, theo dõi các khoản nợ cho vay lại và bảo lãnh Chính phủ hết hiệu lực kể từ ngày Thông tư này có hiệu lực thi hành.
Trên đây là nội dung về “Hệ thống tài khoản kế toán theo Thông tư 119/2026/TT-BTC về khoản vay, trả nợ nước ngoài của Chính phủ”.
65


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết






























 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

