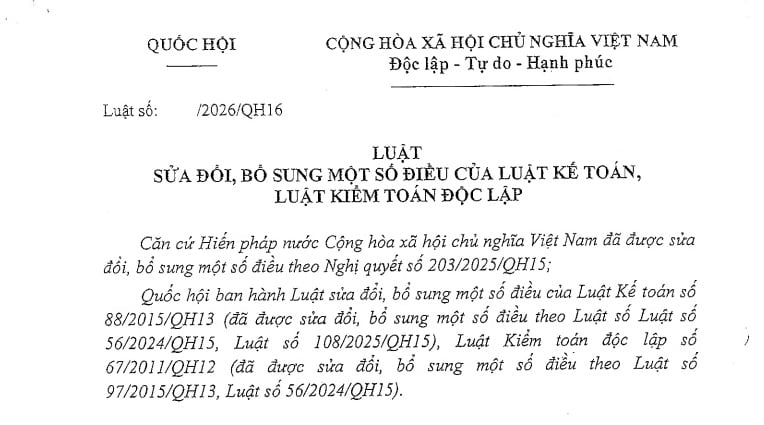
Dự thảo Luật sửa đổi Luật Kế toán, Luật Kiểm toán độc lập có nội dung gì?
Dự thảo Luật sửa đổi Luật Kế toán, Luật Kiểm toán độc lập dự kiến sửa đổi các nội dung như sau:
[1] Sửa đổi, bổ sung, bãi bỏ một số điều của Luật Kế toán
- Sửa đổi, bổ sung khoản 7, khoản 8 Điều 2 như sau:
“7. Người làm kế toán.
8. Cá nhân cung cấp dịch vụ kế toán, tổ chức cung cấp dịch vụ kế toán (sau đây gọi tắt là cá nhân, tổ chức cung cấp dịch vụ kế toán).".
- Bổ sung khoản 19, 20 Điều 3 như sau:
“19. Cá nhân cung cấp dịch vụ kế toán là người làm kế toán theo hợp đồng cung cấp dịch vụ dưới hình thức là cá nhân hoặc thông qua tổ chức cung cấp dịch vụ kế toán.
20. Tổ chức cung cấp dịch vụ kế toán là các doanh nghiệp, hộ kinh doanh, chi nhánh doanh nghiệp nước ngoài tại Việt Nam cung cấp dịch vụ kế toán cho khách hàng theo hợp đồng cung cấp dịch vụ”.
- Sửa đổi, bổ sung khoản 2 Điều 7 như sau:
“2. Chuẩn mực đạo đức nghề nghiệp kế toán gồm những quy định và hướng dẫn về nguyên tắc, nội dung áp dụng các tiêu chuẩn đạo đức nghề nghiệp đối với người làm kế toán, cá nhân, tổ chức cung cấp dịch vụ kế toán.".
- Sửa đổi, bổ sung khoản 14 Điều 13 như sau:
“14. Cá nhân, tổ chức cung cấp dịch vụ kế toán thông đồng, móc nối với khách hàng để cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật.”.
- Sửa đổi, bổ sung khoản 1 Điều 50 như sau:
“1. Tổ chức bộ máy kế toán, bố trí người làm kế toán hoặc quyết định thuê cá nhân, tổ chức cung cấp dịch vụ kế toán theo đúng quy định của Luật này.”.
- Sửa đổi, bổ sung khoản 2 Điều 52 như sau:
"2. Người đang bị cấm làm kế toán theo bản án hoặc quyết định của Tòa án đã có hiệu lực pháp luật; người đang bị truy cứu trách nhiệm hình sự, người đang phải chấp hành hình phạt tù hoặc đã bị kết án về một trong các tội xâm phạm trật tự quản lý kinh tế, tội phạm về chức vụ liên quan đến tài chính, kế toán mà chưa được xóa án tích.".
- Sửa đổi, bổ sung khoản 1, khoản 5 Điều 56 như sau:
+ Sửa đổi, bổ sung khoản 1 Điều 56 như sau:
“1. Đơn vị kế toán được ký hợp đồng với cá nhân, tổ chức cung cấp dịch vụ kế toán để thuê dịch vụ làm kế toán hoặc dịch vụ làm kế toán trưởng theo quy định của pháp luật.".
+ Sửa đổi, bổ sung khoản 5 Điều 56 như sau:
“5. Cá nhân, tổ chức cung cấp dịch vụ kế toán phải chịu trách nhiệm về thông tin, số liệu kế toán theo thỏa thuận trong hợp đồng và quy định của pháp luật.".
- Sửa đổi, bổ sung Điều 59 như sau:
“Điều 59. Việc cung cấp dịch vụ kế toán qua biên giới vào Việt Nam
Việc cung cấp dịch vụ kế toán qua biên giới vào Việt Nam của các cá nhân, tổ chức cung cấp dịch vụ kế toán nước ngoài thực hiện theo quy định của Chính phủ.".
- Sửa đổi, bổ sung Điều 67 như sau:
“Điều 67. Trách nhiệm của cá nhân, tổ chức cung cấp dịch vụ kế toán
1. Thực hiện công việc kế toán liên quan đến nội dung dịch vụ kế toán thỏa thuận trong hợp đồng.
2. Tuân thủ pháp luật về kế toán và chuẩn mực đạo đức nghề nghiệp kế toán.
3. Chịu trách nhiệm trước khách hàng và trước pháp luật về nội dung dịch vụ kế toán đã cung cấp theo thỏa thuận trong hợp đồng và phải bồi thường thiệt hại do mình gây ra theo quy định của pháp luật. ".
- Sửa đổi, bổ sung Điều 68 như sau:
“Cá nhân, tổ chức cung cấp dịch vụ kế toán không được cung cấp dịch vụ kế toán cho đơn vị kế toán khác khi người có trách nhiệm quản lý, điều hành tổ chức cung cấp dịch vụ kế toán hoặc cá nhân cung cấp dịch vụ kế toán thuộc các trường hợp sau đây:
1. Là cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh, chị, em ruột của người có trách nhiệm quản lý, điều hành, kế toán trưởng của đơn vị kế toán, trừ trường hợp đơn vị kế toán là doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu và các trường hợp khác do Chính phủ quy định.
2. Có quan hệ kinh tế, tài chính với đơn vị kế toán đó.
3. Không đủ năng lực chuyên môn hoặc không đủ tiêu chuẩn của người làm kế toán quy định tại Điều 51 của Luật này.
4. Đang cung cấp dịch vụ làm kế toán trường cho khách hàng là tổ chức có quan hệ kinh tế, tài chính với đơn vị kế toán đó.
5. Đơn vị kế toán yêu cầu thực hiện những công việc không đúng với chuẩn mực đạo đức nghề nghiệp hoặc không đúng với yêu cầu về chuyên môn, nghiệp vụ kế toán, tài chính.
6. Các trường hợp khác theo quy định của pháp luật.”.
- Sửa đổi, bổ sung khoản 2 Điều 70 như sau:
“2. Tổ chức nghề nghiệp về kế toán được bồi dưỡng, cập nhật kiến thức cho người làm kế toán, cá nhân cung cấp dịch vụ kế toán và thực hiện một số nhiệm vụ liên quan đến hoạt động kế toán do Chính phủ quy định.”.
- Sửa đổi, bổ sung điểm đ khoản 2 Điều 71 như sau:
“đ) Kiểm tra kế toán; giám sát việc tuân thủ chuẩn mực kế toán và chế độ kế toán;".
- Sửa đổi, bổ sung khoản 2, khoản 3 Điều 73 như sau:
“2. Những người có chứng chỉ kế toán viên hoặc chứng chỉ hành nghề kế toán do Bộ Tài chính cấp trước ngày 01 tháng 03 năm 2027 được dự thi để lấy chứng chỉ kiểm toán viên theo quy định.".
- Bãi bỏ khoản 11 Điều 3; khoản 9, 11, 12, 13 Điều 13; điểm c khoản 1 Điều 35; Điều 57; Điều 58; Điều 60; Điều 61; Điều 62; Điều 63; Điều 64; Điều 65; Điều 66; Điều 69; Điều 70a; điểm c, d, e khoản 2 Điều 71.
- Thay thế cụm từ “kinh doanh dịch vụ kế toán” tại Điều 1, khoản 10 Điều 2, khoản 13 Điều 3, tiêu đề chương IV của Luật này thành “cung cấp dịch vụ kế toán".
[2] Sửa đổi, bổ sung, bãi bỏ một số điều của Luật Kiểm toán độc lập
- Bãi bỏ điểm a khoản 1, điểm a khoản 2, điểm a khoản 3 Điều 21; khoản 2, khoản 3 Điều 22.
- Sửa đổi, bổ sung khoản 1 Điều 23 như sau:
“1. Trong thời hạn mười lăm ngày làm việc, kể từ ngày nhận được hồ sơ hợp lệ, Bộ Tài chính cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kiểm toán cho doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam; trường hợp từ chối, Bộ Tài chính phải trả lời bằng văn bản và nêu rõ lý do.".
- Sửa đổi, bổ sung khoản 3 Điều 24 như sau:
“3. Trong thời hạn mười ngày làm việc, kể từ ngày nhận được hồ sơ hợp lệ, Bộ Tài chính cấp lại, điều chỉnh Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kiểm toán; trường hợp từ chối, Bộ Tài chính phải trả lời bằng văn bản và nêu rõ lý do.".
Dự thảo Luật sửa đổi Luật Kế toán, Luật Kiểm toán độc lập sẽ có hiệu lực thi hành từ ngày 28 tháng 02 năm 2027 nếu được Quốc hội thông qua.
91


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết



































 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

