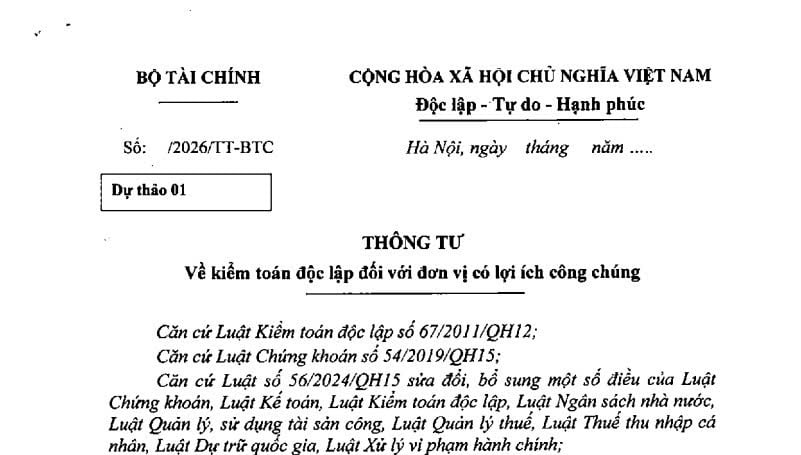
Dự thảo Thông tư về kiểm toán độc lập với đơn vị có lợi ích công chúng ra sao? (Hình từ văn bản)
Bộ Tài chính đang lấy ý kiến dự thảo Thông tư về kiểm toán độc lập đối với đơn vị có lợi ích công chúng (sau đây gọi tắt là dự thảo Thông tư).
 |
Dự thảo Thông tư |
Dự thảo Thông tư đề xuất quy định về đình chỉ, hủy bỏ tư cách tổ chức kiểm toán, kiểm toán viên hành nghề được chấp thuận thực hiện kiểm toán cho đơn vị có lợi ích công chúng; về báo cáo minh bạch của tổ chức kiểm toán được chấp thuận thực hiện kiểm toán cho đơn vị có lợi ích công chúng; về các đơn vị thuộc Bộ Tài chính thực hiện việc tiếp nhận hồ sơ, xem xét, chấp thuận tổ chức kiểm toán, kiểm toán viên hành nghề được thực hiện kiểm toán cho đơn vị có lợi ích công chúng.
Đối tượng áp dụng dự thảo Thông tư về kiểm toán độc lập đối với đơn vị có lợi ích công chúng bao gồm:
- Tổ chức kiểm toán, kiểm toán viên hành nghề được chấp thuận kiểm toán cho đơn vị có lợi ích công chúng.
- Đơn vị có lợi ích công chúng.
- Cục Quản lý, giám sát kế toán, kiểm toán, Ủy ban Chứng khoán Nhà nước thuộc Bộ Tài chính.
- Tổ chức, cá nhân khác có liên quan đến việc kiểm toán báo cáo tài chính cho đơn vị có lợi ích công chúng.
Đơn cử, Điều 3 dự thảo Thông tư về đình chỉ tư cách được chấp thuận kiểm toán như sau:
- Tổ chức kiểm toán bị đình chỉ tư cách được chấp thuận kiểm toán trong các trường hợp sau:
+ Chất lượng dịch vụ kiểm toán xếp loại không đạt yêu cầu;
+ Chất lượng dịch vụ kiểm toán xếp loại yếu kém, có sai sót nghiêm trọng;
+ Bị đình chỉ kinh doanh dịch vụ kiểm toán theo quy định của pháp luật về kiểm toán độc lập.
- Tổ chức kiểm toán thuộc trường hợp quy định tại điểm a khoản 1 Điều 3 dự thảo Thông tư bị đình chỉ tư cách được chấp thuận kiểm toán trong thời gian 12 tháng.
- Tổ chức kiểm toán thuộc trường hợp quy định tại điểm b khoản 1 Điều 3 dự thảo Thông tư bị đình chỉ tư cách được chấp thuận kiểm toán trong thời gian 24 tháng.
- Tổ chức kiểm toán thuộc trường hợp quy định tại điểm c khoản 1 Điều 3 dự thảo Thông tư bị đình chỉ tư cách được chấp thuận kiểm toán theo thời hạn ghi trong Quyết định đình chỉ kinh doanh dịch vụ kiểm toán.
- Kiểm toán viên hành nghề bị đình chỉ tư cách được chấp thuận kiểm toán trong các trường hợp sau:
+ Ký báo cáo kiểm toán có hồ sơ kiểm toán xếp loại chất lượng hồ sơ kiểm toán không đạt yêu cầu;
+ Ký báo cáo kiểm toán có hồ sơ kiểm toán xếp loại chất lượng hồ sơ kiểm toán yếu kém, có sai sót nghiêm trọng;
+ Bị đình chỉ hành nghề kiểm toán theo quy định của pháp luật về kiểm toán độc lập.
- Kiểm toán viên hành nghề thuộc trường hợp quy định tại điểm a khoản 5 Điều 3 dự thảo Thông tư bị đình chỉ tư cách được chấp thuận kiểm toán trong thời gian 12 tháng.
- Kiểm toán viên hành nghề thuộc trường hợp quy định tại điểm b khoản 5 Điều 3 dự thảo Thông tư bị đình chỉ tư cách được chấp thuận kiểm toán trong thời gian 24 tháng.
- Kiểm toán viên hành nghề thuộc trường hợp quy định tại điểm c khoản 5 Điều 3 dự thảo Thông tư bị đình chỉ tư cách được chấp thuận kiểm toán theo thời hạn ghi trong Quyết định đình chỉ hành nghề kiểm toán.
- Tổ chức kiểm toán, kiểm toán viên hành nghề bị đình chỉ tư cách chấp thuận kiểm toán dưới 12 tháng kể từ ngày được chấp thuận hoặc được duy trì chấp thuận và thời hạn đình chỉ kết thúc trước thời điểm nộp báo cáo duy trì chấp thuận kiểm toán, trường hợp tiếp tục thực hiện kiểm toán cho đơn vị có lợi ích công chúng thì phải gửi thông báo bằng văn bản tới Bộ Tài chính.
Xem thêm tại dự thảo Thông tư về kiểm toán độc lập đối với đơn vị có lợi ích công chúng.
39


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết



















.jpg?w=50&h=35)



















 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

