Chế độ kế toán đối với hộ kinh doanh nhóm 2 xuống nhóm 1 năm 2026 (Hình từ internet)
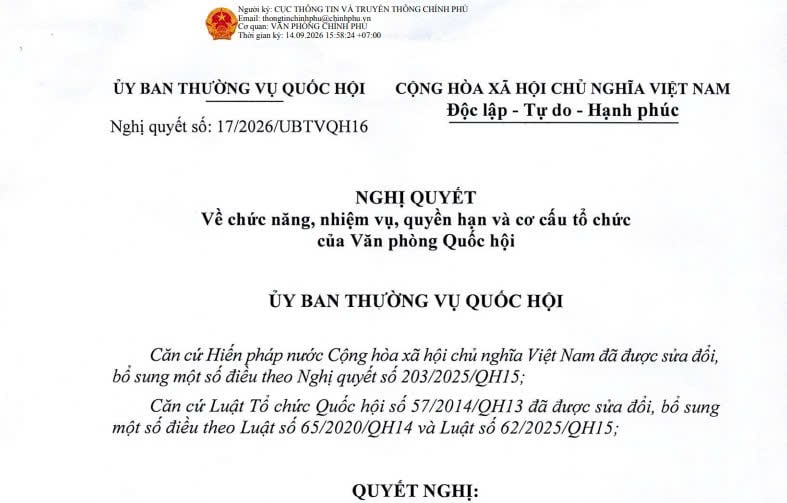
Mới đây, Nghị định 141/2026/NĐ-CP đã nâng ngưỡng chịu thuế TNCN, thuế GTGT của hộ kinh doanh từ 500 triệu lên 01 tỷ đồng/năm. Cụ thể:
Khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP quy định như sau:
1. Sửa đổi cụm từ “500 triệu đồng” thành “01 tỷ đồng” tại Điều 3, Điều 4, khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.
Theo đó, Điều 3 Nghị định 68/2026/NĐ-CP quy định như sau:
Điều 3. Thuế giá trị gia tăng
1. Hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng.
2. Hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm trên 500 triệu đồng thuộc đối tượng chịu thuế giá trị gia tăng và áp dụng phương pháp tính trực tiếp theo doanh thu bằng tỷ lệ % nhân (x) doanh thu. Tỷ lệ % và doanh thu tính thuế thực hiện theo quy định của Luật Thuế giá trị gia tăng số 48/2024/QH15 và các văn bản hướng dẫn thi hành.
Và Điều 4 Nghị định 68/2026/NĐ-CP quy định như sau:
Điều 4. Thuế thu nhập cá nhân
1. Cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh) có mức doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế thu nhập cá nhân.
…
Như vậy, theo quy định mới, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 01 tỷ đồng trở xuống thuộc đối tượng không nộp thuế giá trị gia tăng, thuế thu nhập cá nhân.
Để thuận tiện trong công tác quản lý cũng như tạo được điều kiện pháp lý thuận lợi, hộ kinh doanh được phân chia thành 04 nhóm. Trong đó:
- Nhóm 1 là hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm.
- Nhóm 2 là hộ kinh doanh có doanh thu từ 1 tỷ đến dưới 3 tỷ đồng.
- Nhóm 3 là hộ kinh doanh có doanh thu từ 3 tỷ đến dưới 50 tỷ đồng.
- Nhóm 4 là hộ kinh doanh có doanh thu từ 50 tỷ trở lên.
Theo đó, từ 2026 một số hộ kinh doanh nhóm 2 sẽ chuyển xuống nhóm 1, chế độ kế toán đối với hộ kinh doanh nhóm 2 xuống nhóm 1 như sau:
Như đã nêu tại mục 1, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 01 tỷ đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân.
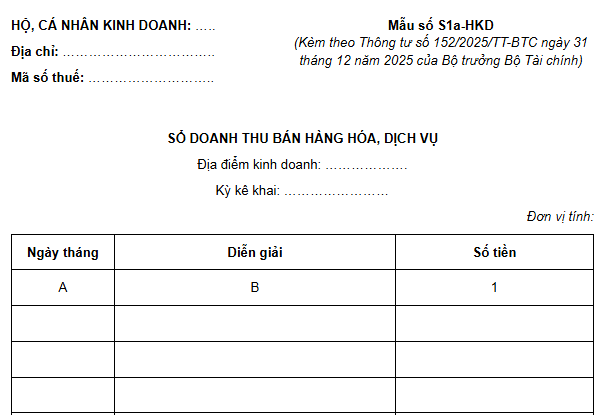
Theo đó, căn cứ Điều 4 Thông tư 152/2025/TT-BTС hộ kinh doanh sử dụng Sổ doanh thu bán hàng hóa, dịch vụ (mẫu số S1a-HKD) sau đây để ghi chép doanh thu bán hàng hóa, dịch vụ, cụ thể:
 |
Mẫu số S1a-HKD |
(2) Phương pháp ghi sổ
- Sổ này được mở để ghi doanh thu bán hàng hóa, dịch vụ làm căn cứ kê khai, xác định hộ kinh doanh, cá nhân kinh doanh có thuộc đối tượng chịu thuế GTGT, nộp thuế TNCN theo quy định của pháp luật về thuế hay không. Trường hợp hộ kinh doanh, cá nhân kinh doanh thực hiện kê khai doanh thu theo quy định của pháp luật về thuế thì hộ kinh doanh, cá nhân kinh doanh có thể dùng sổ này để theo dõi, đối chiếu số liệu với cơ quan thuế.
- Phương pháp ghi sổ
+ Cột A: Ghi ngày, tháng ghi sổ.
+ Cột B: Ghi diễn giải doanh thu từ việc bán hàng hóa, dịch vụ. Hộ kinh doanh, cá nhân kinh doanh có thể ghi theo từng nghiệp vụ phát sinh hoặc theo định kỳ.
+ Cột 1: Ghi số tiền bán hàng hóa, dịch vụ.
Như vậy, chính thức doanh thu dưới 500 triệu hộ kinh doanh vẫn phải làm sổ sách kế toán năm 2026.
467


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết
































 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

