Tải phần mềm iTaxViewer 2.6.9 mới nhất của Cục Thuế? Cách cài đặt phần mềm iTaxViewer 2.6.9?
iTaxViewer là ứng dụng đọc tờ khai thuế định dạng xml của phần mềm HTKK do Cục Thuế phát hành, giúp hỗ trợ đọc các tờ khai quyết toán thuế thu nhập cá nhân, quyết toán thuế thu nhập doanh nghiệp, báo cáo hóa đơn, báo cáo tài chính, tờ khai tháng, quý, thông báo nộp thuế.
>> Tải phần mềm iTaxViewer 2.7.0 mới nhất của Cục Thuế ngày 16/3/2026
iTaxViewer phiên bản mới nhất tính đến ngày 25/2/2026 là iTaxViewer 2.6.9: https://cdn.thuvienphapluat.vn/Uploads/danluat/FileAttack/TT/20504/iTaxViewer2.6.9.zip
Dưới đây là hướng dẫn cách cài đặt phần mềm iTaxViewer 2.6.9:
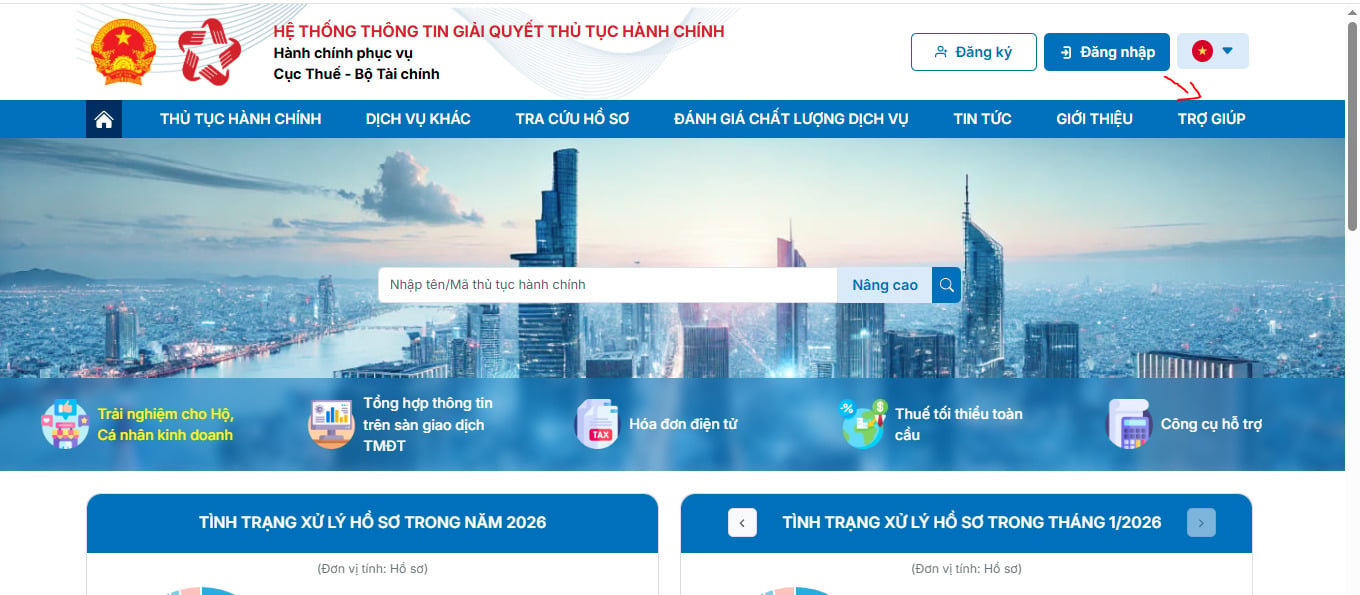
Bước 1: Truy cập đường link thuế điện tử: https://dichvucong.gdt.gov.vn/tthc/homelogin chọn mục "trợ giúp".
Bước 2: Chọn mục “ iTaxViewer Ứng dụng đọc hồ sơ thuế XML” để bắt đầu tải iTaxViewer về máy.
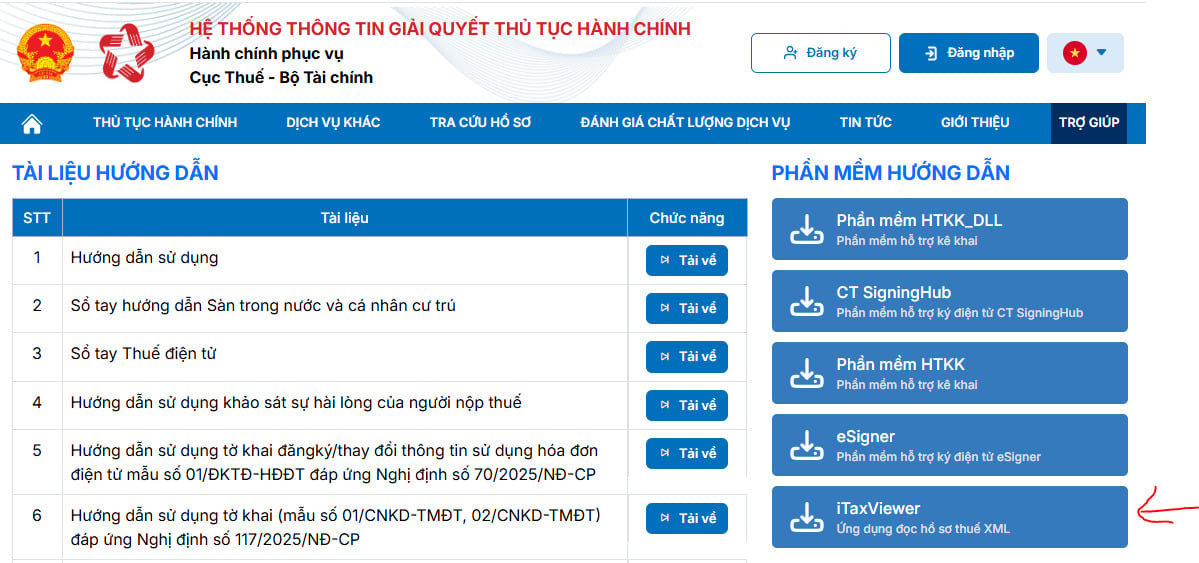
Hoặc có thể tải về trực tiếp tại đây: https://cdn.thuvienphapluat.vn/Uploads/danluat/FileAttack/TT/20504/iTaxViewer2.6.9.zip
Bước 3: Tiến hành giải nén;
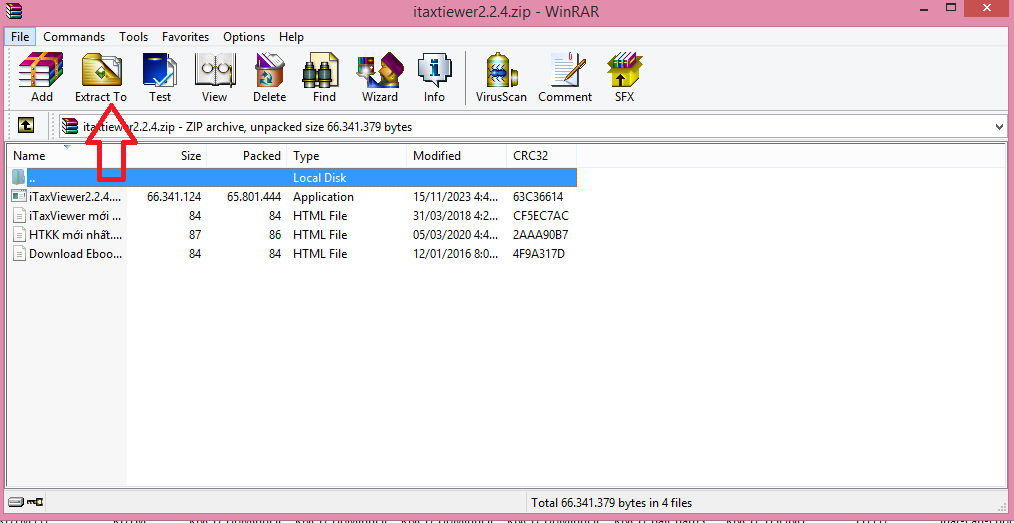
Bước 4: Mở file iTaxViewer 2.6.9 vừa giải nén, sau đó chọn thư mục lưu chữ, chọn “Browse”và nhấn “Next”để bắt đầu quá trình cài đặt iTaxViewer;
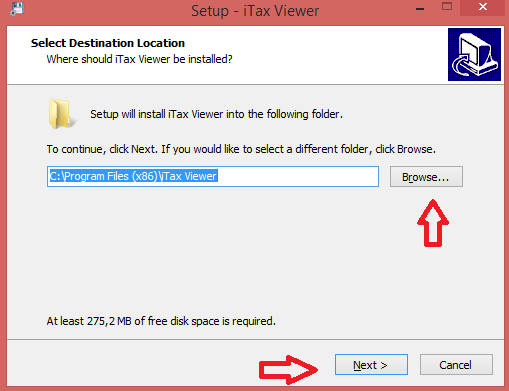
Bước 5: TIếp tục nhấn next để đi đến phần cài đặt;
Bước 6: Sau khi đến phần cài đặt, nhấn chọn Install để tiến hành cài đặt
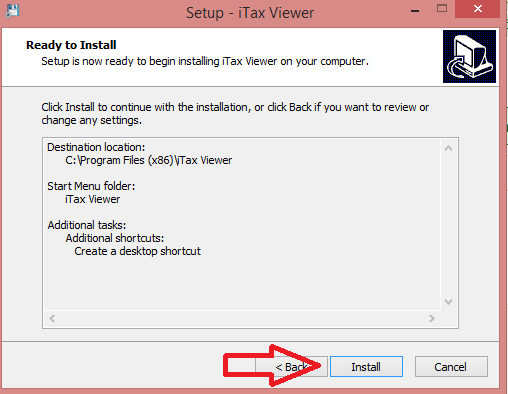
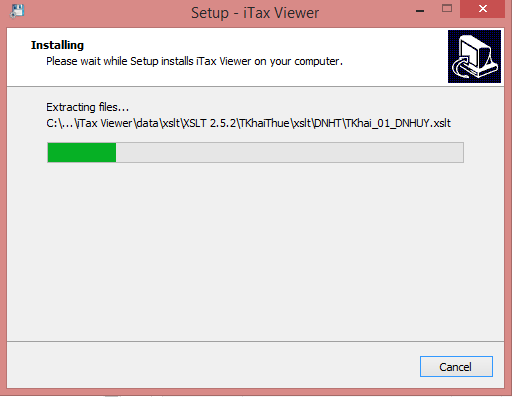
Việc cài đặt sẽ diễn ra trong một khoảng thời gian như sau:
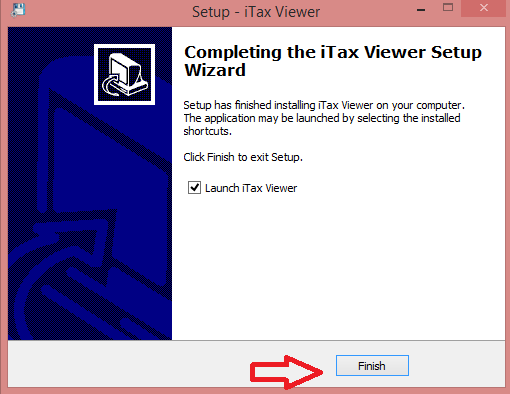
Bước 7: Sau khi đã cài đặt hoàn tất, nhấn finish để hoàn tất quá trình cài đặt ứng dụng iTaxViewer
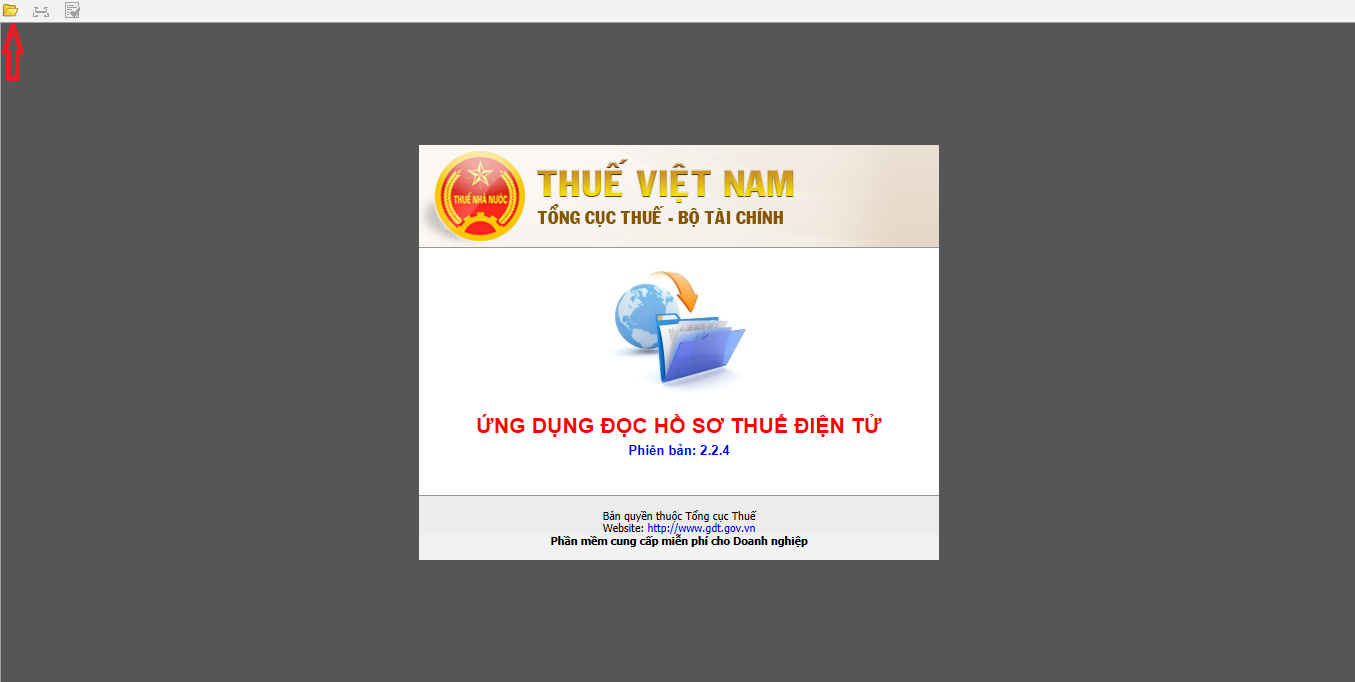
Sau khi đã hoàn tất phần cài đặt, sử dụng để đọc file báo cáo thuế xml bằng cách tìm đến đường dẫn chứa file xml. Sau đó nhấn chuột vào Open để mở file xml cần đọc.
Tải phần mềm iTaxViewer 2.6.9 mới nhất của Cục Thuế? Cách cài đặt phần mềm iTaxViewer 2.6.9? (hình từ internet)
Hướng dẫn xử lý sự cố trong quá trình thực hiện giao dịch thuế điện tử
Theo Điều 9 Thông tư 19/2021/TT-BTC quy định về xử lý sự cố trong quá trình thực hiện giao dịch thuế điện tử như sau:
(1) Trường hợp giao dịch điện tử không thực hiện được do lỗi hệ thống hạ tầng kỹ thuật của người nộp thuế thì người nộp thuế phải tự khắc phục sự cố.
Trường hợp đến hạn nộp hồ sơ thuế, nộp thuế mà hệ thống hạ tầng kỹ thuật của người nộp thuế chưa khắc phục được sự cố, người nộp thuế thực hiện giao dịch với cơ quan thuế bằng phương thức nộp hồ sơ bản giấy trực tiếp tại cơ quan thuế hoặc qua đường bưu chính, nộp thuế trực tiếp tại ngân hàng hoặc KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành.
(2) Trường hợp giao dịch điện tử không thực hiện được do lỗi hệ thống hạ tầng kỹ thuật của ngân hàng, tổ chức cung ứng dịch vụ trung gian thanh toán thì ngân hàng, tổ chức cung ứng dịch vụ trung gian thanh toán có trách nhiệm thông báo cho người nộp thuế được biết và phối hợp vơi Tổng cục Thuế để được hỗ trợ kịp thời và có biện pháp khắc phục nhanh nhất sự cố; người nộp thuế được quyền thực hiện nộp qua ngân hàng/tổ chức cung ứng dịch vụ trung gian thanh toán khác hoặc bằng phương thức nộp thuế trực tiếp tại ngân hàng/KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành.
Trường hợp do lỗi hạ tầng kỹ thuật của ngân hàng, tổ chức cung ứng dịch vụ trung gian thanh toán dẫn đến sai lệch thông tin chứng từ nộp NSNN của người nộp thuế (thông tin ngày nộp thuế, số tiền thuế, mã số thuế của người nộp thuế, tài khoản nộp thuế, tài khoản của KBNN, cơ quan quản lý thu, thông tin do ngân hàng ghi tại phần dành cho ngân hàng) hoặc ngân hàng, tổ chức cung ứng dịch vụ trung gian thanh toán chuyển tiền vào NSNN không đúng thời hạn quy định của pháp luật về quản lý thuế làm ảnh hưởng đến quyền lợi của người nộp thuế thì thực hiện theo quy định tại Điều 27 Luật Quản lý thuế, Điều 30 Nghị định 126/2020/NĐ-CP và văn bản hướng dẫn thi hành Luật Quản lý thuế.
(3) Trường hợp giao dịch điện tử không thực hiện được do lỗi Cổng thông tin điện tử của Tổng cục Thuế trong ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế thì:
- Tổng cục Thuế có trách nhiệm thông báo kịp thời thời điểm sự cố của hệ thống, thời điểm hệ thống tiếp tục hoạt động (theo mẫu số 02/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC) trên Trang thông tin điện tử (www.gdt.gov.vn) và Cổng thông tin điện tử của Tổng cục Thuế.
- Người nộp thuế nộp hồ sơ thuế, chứng từ nộp NSNN điện tử trong ngày tiếp theo liền kề ngày Cổng thông tin điện tử của Tổng cục Thuế tiếp tục hoạt động, trừ trường hợp người nộp thuế có yêu cầu và đã thực hiện nộp hồ sơ bản giấy trực tiếp tại cơ quan thuế, nộp thuế qua các kênh giao dịch điện tử khác theo quy định tại khoản 2 Điều 4 Thông tư 19/2021/TT-BTC hoặc bằng phương thức nộp thuế trực tiếp tại ngân hàng/KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành. Hồ sơ thuế, chứng từ nộp NSNN điện tử nộp trong thời gian này là đúng hạn.
- Trường hợp Cổng thông tin điện tử của Tổng cục Thuế lỗi sau giờ hành chính của ngày cuối cùng của thời hạn nộp hồ sơ thuế, nộp thuế nếu người nộp thuế có yêu cầu nộp hồ sơ bản giấy trực tiếp tại cơ quan thuế, nộp thuế qua các kênh giao dịch điện tử khác theo quy định tại khoản 2 Điều 4 Thông tư 19/2021/TT-BTC hoặc bằng phương thức nộp thuế trực tiếp tại ngân hàng/KBNN theo quy định tại Nghị định 11/2020/NĐ-CP và các văn bản hướng dẫn thi hành thì cơ quan thuế, KBNN, ngân hàng thực hiện tiếp nhận và giải quyết cho người nộp thuế theo quy định. Hồ sơ thuế, chứng từ nộp NSNN bằng giấy nộp nêu trên nộp vào ngày làm việc tiếp theo liền kề ngày Cổng thông tin điện tử của Tổng cục Thuế bị lỗi là đúng hạn.
(4) Trường hợp giao dịch điện tử không thực hiện được do lỗi Cổng thông tin của cơ quan nhà nước có thẩm quyền thì:
- Cơ quan nhà nước có thẩm quyền có trách nhiệm thông báo cho người nộp thuế biết thời điểm sự cố của hệ thống, thời điểm hệ thống tiếp tục hoạt động trên Trang thông tin điện tử và Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền; đồng thời gửi thông báo đến cơ quan thuế ngay trong ngày làm việc, phối hợp với Tổng cục Thuế để được hỗ trợ kịp thời.
- Người nộp thuế được thực hiện giao dịch điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế để nộp hồ sơ thuế, nộp thuế điện tử hoặc lựa chọn các phương thức giao dịch thuế điện tử khác quy định tại khoản 2 Điều 4 Thông tư 19/2021/TT-BTC.
(5) Trường hợp giao dịch điện tử không thực hiện được do lỗi hệ thống hạ tầng kỹ thuật của tổ chức cung cấp dịch vụ T-VAN thì:
- Tổ chức cung cấp dịch vụ T-VAN có trách nhiệm thông báo cho người nộp thuế biết thời điểm sự cố của hệ thống, thời điểm hệ thống tiếp tục hoạt động; đồng thời gửi thông báo đến cơ quan thuế ngay trong ngày làm việc và phối hợp với Tổng cục Thuế để được hỗ trợ kịp thời.
- Người nộp thuế được thực hiện giao dịch điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế trong thời gian hệ thống hạ tầng kỹ thuật của tổ chức cung cấp dịch vụ T-VAN bị lỗi để nộp hồ sơ thuế, nộp thuế điện tử hoặc lựa chọn các phương thức giao dịch thuế điện tử khác quy định tại khoản 2 Điều 4 Thông tư này.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];