Quyết định 3389/QĐ-BTC: Phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán"
Theo đó, thực hiện Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán" các mục tiêu cụ thể sau đây:
Quyết định 3389/QĐ-BTC: Phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán": https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2025/10/QD_3389-BTC_06102025_bo%20thue%20khoan.pdf
Mục tiêu tổng quát
Tiếp tục hiện đại hóa công tác quản lý thuế đối với hộ kinh doanh, xóa bỏ thuế khoán, thiết lập môi trường kinh doanh bình đẳng giữa hộ kinh doanh và doanh nghiệp, đẩy mạnh cải cách thủ tục hành chính và chuyển đổi số, giảm chi phí tuân thủ, tập trung hỗ trợ người nộp thuế, tạo mọi điều kiện thuận lợi kinh tế tư nhân phát triển toàn diện.
Mục tiêu cụ thể
- Các văn bản quy phạm pháp luật và các văn bản hướng dẫn thi hành liên quan đến quản lý thuế hộ kinh doanh được bổ sung hoặc ban hành mới theo đúng kế hoạch.
- Đảm bảo hộ kinh doanh áp dụng phương pháp tự khai, tự nộp thuế từ ngày 01/01/2026.
- Đơn giản hóa, cắt giảm ít nhất 30% thời gian xử lý thủ tục hành chính, ít nhất 30% chi phí tuân thủ pháp luật và tiếp tục cắt giảm mạnh trong những năm tiếp theo theo đúng tỉnh thần Nghị quyết 68-NQ/TW năm 2025.
- Đảm bảo 100% hộ kinh doanh được tiếp cận thông tin và nhận được sự hỗ trợ từ cơ quan thuế về nội dung chuyển đổi từ phương thức thuế khoán sang phương thức kê khai, chuyển đổi từ hộ kinh doanh lên doanh nghiệp.
- Đảm bảo 100% các đối tượng thuộc diện áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền theo Nghị định 70/2025/NĐ-CP của Chính phủ phải thực hiện đăng ký và sử dụng.
- Đảm bảo 100% hộ kinh doanh thực hiện các thủ tục về thuế bằng phương thức điện tử một cách tiện lợi dễ dàng.
Quyết định 3389/QĐ-BTC: Phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán" (Hình từ internet)
Từ ngày 01/01/2026, chính thức bỏ thuế khoán thì hộ kinh doanh khai thuế thế nào?
Căn cứ khoản 6 Điều 10 Nghị quyết 198/2025/QH15 sửa đổi, bổ sung khoản 1 Điều 11 Nghị định 123/2020/NĐ-CP thì:
Từ ngày 01/6/2025 đến ngày 31/12/2205: Bỏ thuế khoán đối với các hộ kinh doanh doanh có mức doanh thu hàng năm từ 1 tỷ đồng trở lên và doanh nghiệp có hoạt động bán hàng hóa, dịch vụ thuộc các nhóm ngành nghề dưới đây:
+ Hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác);
+ Ăn uống;
+ Nhà hàng;
+ Khách sạn;
+ Dịch vụ vận tải hành khách;
+ Dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ;
+ Dịch vụ nghệ thuật;
+ Hoạt động vui chơi, giải trí;
+ Hoạt động chiếu phim;
+ Dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam.
Từ ngày 1/1/2026 trở đi: Chính thức bỏ hoàn toàn thuế khoán đối với tất cả hộ cá nhân kinh doanh.
Căn cứ theo Điều 5, Điều 6, Điều 7 Thông tư 40/2021/TT-BTC thì hộ kinh doanh có thể nộp thuế theo phương pháp kê khai, phương pháp khai thuế theo từng lần phát sinh và phương pháp khoán.
Do đó, từ ngày 01/01/2026, khi chính thức bỏ thuế khoán thì hộ kinh doanh có thể lựa chọn nộp thuế theo 1 trong 2 phương pháp sau:
- Phương pháp kê khai thuế: áp dụng đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 100 triệu đồng/năm trở lên.
- Phương pháp nộp thuế theo từng lần phát sinh: áp dụng đối với cá nhân kinh doanh không thường xuyên và không có địa điểm kinh doanh cố định.
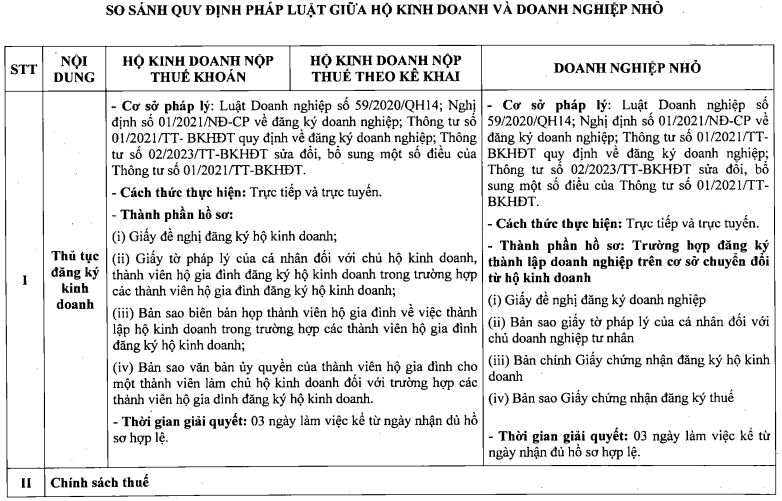
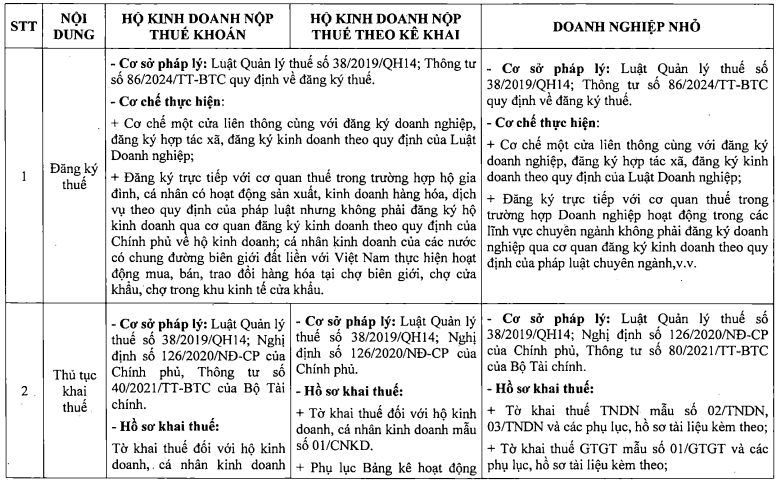
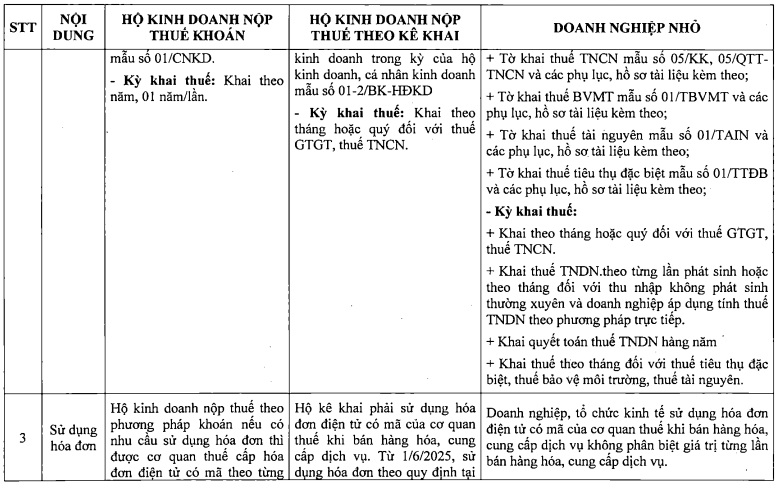
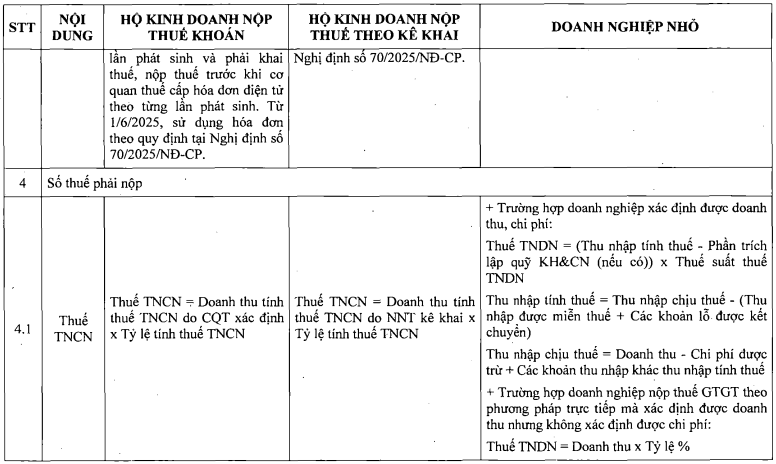
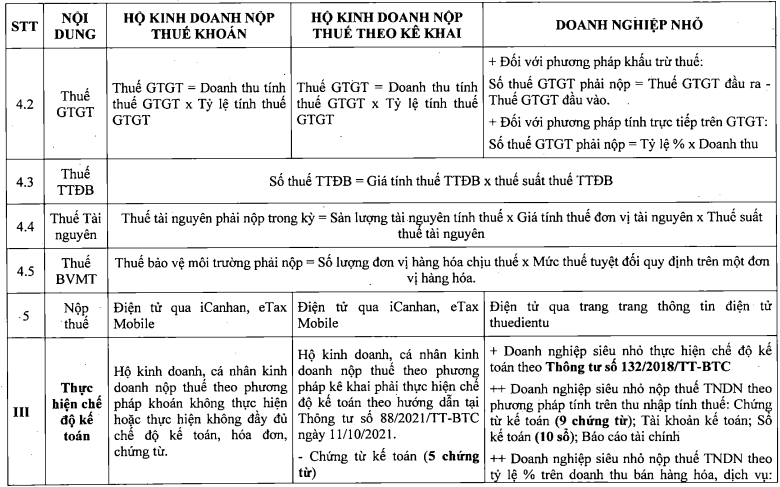
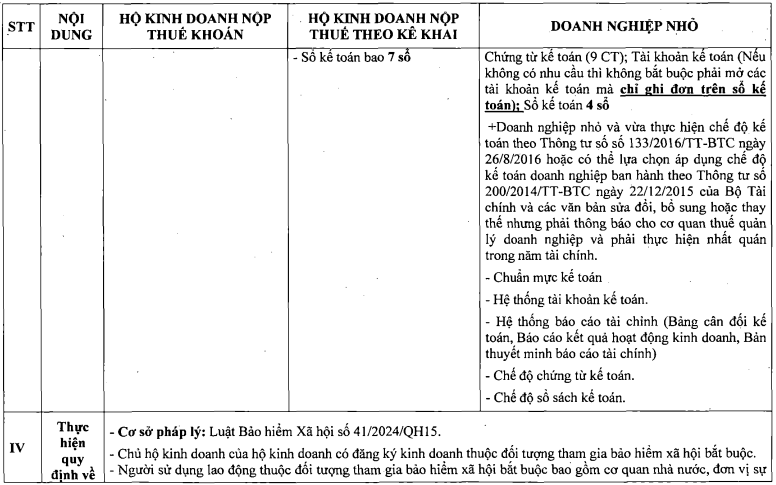
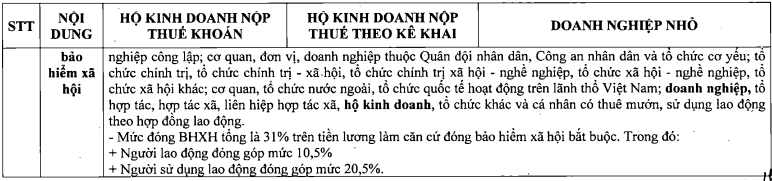
So sánh quy định pháp luật giữa hộ gia đình và doanh nghiệp nhỏ
Dưới đây, so sánh quy dịnh pháp luật giữa hộ kinh doanh nộp thuế khoán, hộ kinh doanh nộp thuế theo kê khai và và doanh nghiệp nhỏ:
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];