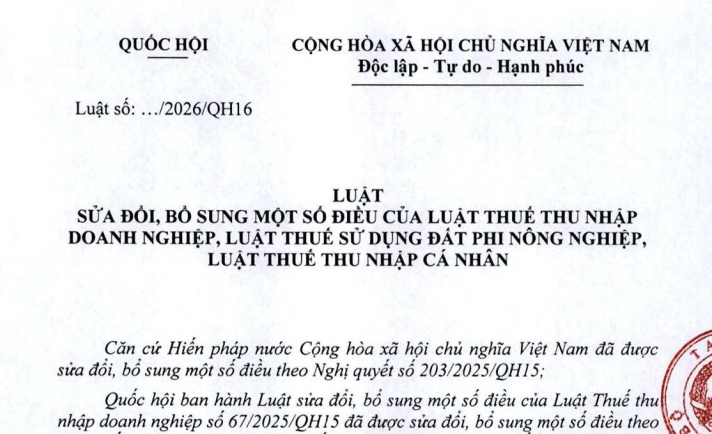
Dự thảo Luật sửa đổi 3 Luật về thuế (bản cập nhật) ra sao? (Hình từ văn bản)
Bộ Tư pháp vừa công bố Tài liệu thẩm định dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
 |
dự thảo Luật |
Theo đó, Dự thảo Luật sửa đổi, bổ sung Luật Thuế TNDN (về các trường hợp miễn thuế, giảm thuế khác tại Điều 15, điều kiện áp dụng ưu đãi thuế tại Điều 18); Luật Thuế SDĐPNN (về thuế suất tại Điều 7; đăng ký, khai, tính và nộp thuế tại Điều 8; miễn thuế tại Điều 9); Luật Thuế TNCN (về các trường hợp miễn thuế, giảm thuế khác tại Điều 5).
Dự thảo Luật quy định sửa đổi, hoàn thiện 02 nội dung:
(1) Sửa đổi, bổ sung khoản 5 Điều 15 Luật Thuế TNDN
Tại khoản 5 Điều 15 Luật Thuế TNDN có quy định:
"5. Tổ chức khoa học và công nghệ công lập, cơ sở giáo dục đại học công lập hoạt động không vì mục tiêu lợi nhuận được miễn thuế theo quy định của Chính phủ".
Theo quy định tại Nghị quyết 71-NQ/TW thì đối tượng được miễn thuế TNDN là “cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận".
Qua rà soát các VBQPPL cho thấy:
- Theo quy định tại khoản 1 Điều 5 Luật Viên chức 2025 thì bản thân đơn vị sự nghiệp công lập (bao gồm cả cơ sở giáo dục công lập hay tổ chức khoa học và công nghệ công lập) đã là tổ chức hoạt động không vì lợi nhuận.
- Các Luật về giáo dục (Luật Giáo dục 2019, được sửa đổi, bổ sung bởi Luật Giáo dục 2025); Luật Giáo dục đại học 2025, Luật Giáo dục nghề nghiệp 2025 và các văn bản hướng dẫn đã có quy định về cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Do đó, để thể chế hóa chủ trương tại Nghị quyết 71-NQ/TW nêu trên, phù hợp với quy định của các Luật về giáo dục, về viên chức, tránh vướng mắc trong thực hiện, Chính phủ đề xuất sửa đổi, bổ sung khoản 5 Điều 15 Luật Thuế TNDN như sau:
"5. Tổ chức khoa học và công nghệ công lập, cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận được miễn thuế theo quy định của Chính phủ. Việc xác định cơ sở giáo dục công lập; cơ sở giáo dục tư thục hoạt động không vì lợi nhuận thực hiện theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp, giáo dục đại học".
(2) Sửa đổi, hoàn thiện quy định về đăng ký, khai, tỉnh và nộp thuế SDDPNN
Để phù hợp với tên gọi theo tổ chức bộ máy mới sau sắp xếp và đảm bảo thời hạn sửa đổi văn bản quy định tại khoản 2 Điều 11 Nghị quyết 190/2025/QH15, Chính phủ đề xuất thay thế một số cụm từ tại Điều 8 Luật Thuế SDĐPNN, cụ thể như sau: (i) thay thế cụm từ “cơ quan thuế huyện, quận, thị xã, thành phố" bằng cụm từ “cơ quan thuế cơ sở” tại khoản 2 và điểm a khoản 3; (ii) thay thế cụm từ “huyện, quận, thị xã, thành phố" bằng cụm từ “xã, phường, đặc khu” và cụm từ “giá đất của từng huyện, quận, thị xã, thành phố thuộc tỉnh tại nơi có thửa đất” bằng cụm từ “giá đất theo quy định của pháp luật về đất đai" tại điểm b khoản 3.
Đồng thời, Dự thảo Luật quy định bổ sung 04 nội dung:
- Bổ sung quy định miễn thuế TNDN, thuế TNCN đối với thu nhập của doanh nghiệp, cá nhân kinh doanh từ dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh
- Bổ sung quy định trường hợp miễn thuế SDĐPNN của cơ sở giáo dục
- Bổ sung quy định miễn thuế SDĐPNN đối với người dân tộc thiểu số
- Bổ sung quy định về thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng
Xem chi tiết nội dung tại dự thảo Luật.
5

| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết
























 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

