Tải mẫu tờ khai quyết toán thuế TNCN mẫu 02 qtt tncn TT80?
Hiện nay, mẫu tờ khai quyết toán thuế TNCN mẫu 02 qtt tncn TT80 (áp dụng đối với cá nhân có thu nhập từ tiền lương, tiền công) mới nhất được quy định tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC như sau:
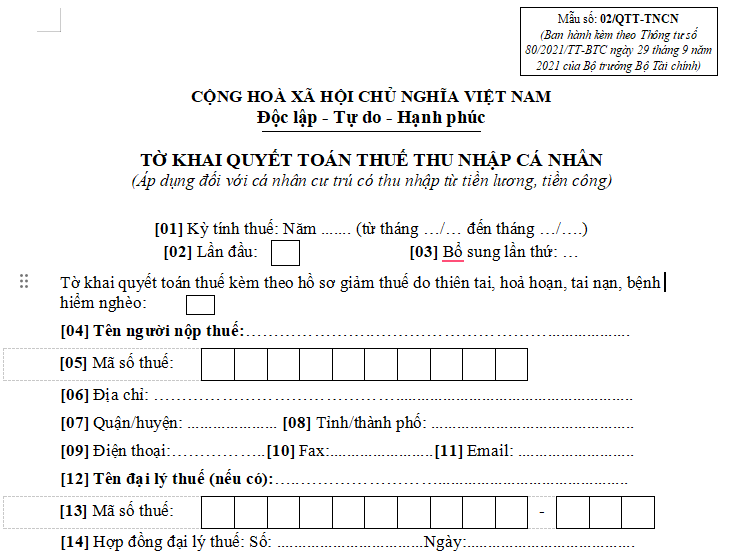
Tải Tờ khai quyết toán thuế thu nhập cá nhân áp dụng đối với cá nhân có thu nhập từ tiền lương, tiền công tại đây
Cách điền tờ khai quyết toán thuế TNCN mẫu 02 qtt tncn TT80?
Để làm quyết toán thuế TNCN phải phải có tờ khai quyết toán thuế TNCN bao gồm tờ khai quyết toán thuế TNCN mẫu 02/qtt-tncn TT80.
Cách điền tờ khai quyết toán thuế TNCN mẫu 02 qtt tncn TT80 ban hành kèm theo Thông tư 80/2021/TT-BTC:
[01] Kỳ tính thuế: Ghi theo năm của kỳ thực hiện khai thuế. Trường hợp cá nhân quyết toán thuế không tròn năm dương lịch (VD: cá nhân nước ngoài quyết toán thuế trước ngày 31/12, cá nhân quyết toán năm tính thuế thứ nhất theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt) thì ghi từ tháng…đến tháng của kỳ khai quyết toán thuế.
[02] Lần đầu: Nếu khai thuế lần đầu thì đánh dấu “x” vào ô vuông.
[03] Bổ sung lần thứ: Nếu khai sau lần đầu thì được xác định là khai bổ sung và đánh số lần khai bổ sung vào ô vuông.
[04] Tên người nộp thuế: Ghi rõ ràng, đầy đủ họ, tên của cá nhân ghi trong tờ đăng ký mã số thuế hoặc chứng minh nhân dân.
[05] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế của cá nhân như trên Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế hoặc Thẻ mã số thuế do cơ quan thuế cấp.
[06], [07], [8] Địa chỉ: Ghi rõ ràng, đầy đủ địa chỉ thường trú của cá nhân như đã đăng ký với cơ quan thuế.
[09], [10], [11] Ghi rõ ràng, đầy đủ điện thoại, số fax, địa chỉ email của cá nhân (nếu không có thì bỏ trống).
[12] đến [19]: Thông tin đại lý thuế nếu không có thì bỏ qua.
[20] Tổng thu nhập chịu thuế (TNCT) trong kỳ ([20]=[21]+[23])
[21]: Tổng TNCT phát sinh tại Việt Nam: Là tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác; có tính chất tiền lương tiền công phát sinh tại Việt Nam; bao gồm cả thu nhập chịu thuế từ tiền lương, tiền công do làm việc trong khu kinh tế và thu nhập chịu thuế được miễn theo Hiệp định tránh đánh thuế hai lần (nếu có).
Thu nhập phát sinh ở đâu thì cơ quan chi trả thu nhập xuất chứng từ cho cá nhân, cá nhân lấy thông tin về thu nhập trên các chứng từ đó nhập vào tờ khai.
[22] Tổng TNCT phát sinh tại Việt Nam được miễn giảm theo Hiệp định (nếu có)
[23] Tổng TNCT phát sinh ngoài Việt Nam (nếu có thì nhập)
[24] Số người phụ thuộc: Tự động tính khi được kê khai
Trường hợp có người phụ thuộc thì để kê khai người phụ thuộc thì bạn kéo xuống cuối trang, chọn “02-1/BK-QTT-TNCN” để kê khai
[25] Các khoản giảm trừ ([25]= [26] + [27] + [28] + [29] + [30]
[26], [27]: Hệ thống sẽ tự động nhập dựa trên số người phụ thuộc đã kê khai.
[28] Từ thiện, nhân đạo, khuyến học: Nhập theo thông tin chứng từ mà cơ quan chi trả thu nhập đã xuất cho người nộp thuế.
[29] Các khoản đóng bảo hiểm được trừ: Nhập theo thông tin chứng từ mà cơ quan chi trả thu nhập đã xuất cho người nộp thuế,
[31] Tổng thu nhập tính thuế ([31]=[20]-[22]-[25]): hệ thống tự động tính
[32] Tổng số thuế TNCN (TNCN) phát sinh trong kỳ: Số thuế chính xác phải nộp cho tổng thu nhập phát sinh trong năm.
Nếu người nộp thuế đã điền các thông từ [20] đến [30] sẽ cho ra kết quả tại ô [31], [32]
[33] Tổng số thuế đã nộp trong kỳ ([33]=[34]+[35]+[36]-[37]-[38])
[34] Số thuế đã khấu trừ tại tổ chức chi trả thu nhập: Tổng số thuế TNCN đã tạm nộp trong năm, điền theo chứng từ đã được tổ chức chi trả thu nhập cấp cho người nộp thuế.
[35], [36], [37], [38] Số thuế đã nộp trong năm không qua tổ chức trả thu nhập; số thuế đã nộp ở nước ngoài được trừ (nếu có); số thuế đã khấu trừ, đã nộp ở nước ngoài trùng do quyết toán vắt năm; số thuế đã nộp trong năm không qua tổ chức trả thu nhập trùng do quyết toán vắt năm: Điền nếu có.
[39] Tổng số thuế TNCN được giảm trong kỳ [39]=[40]+[41]
[40] Số thuế phải nộp trùng do quyết toán vắt năm
[41] Tổng số thuế TNCN được giảm khác
[42] Tổng số thuế còn phải nộp trong kỳ ([42]=([32]-[33]-[39])>0)
[43] Số thuế được miễn do cá nhân có số tiền thuế phải nộp sau quyết toán từ 50.000 đồng trở xuống (0<[42]<=50.000 đồng)
[44] Tổng số thuế nộp thừa trong kỳ ([44]=([32]-[33]-[39])<0)
[45] Tổng số thuế đề nghị hoàn trả [45]=[46]+[47]
[46] Số thuế hoàn trả cho người nộp thuế
[47] Số thuế bù trừ cho khoản phải nộp ngân sách Nhà nước khác
[48] Tổng số thuế bù trừ cho các phát sinh của kỳ sau ([48]=[44]-[45]
Trên đây là cách điền tờ khai quyết toán thuế TNCN mẫu 02/qtt-tncn TT80 mà các bạn có thể tham khảo. Khi điền tờ khai quyết toán thuế TNCN mẫu 02/qtt-tncn TT80 bạn phải chú ý điền các thông tin một cách chính xác, tránh sai sót nhầm lẫn, gây rắc rối đến một số thủ tục sau này.
Hạn chót quyết toán thuế TNCN 2025?
Điều 44 Luật Quản lý thuế 2019 quy định về thời hạn nộp hồ sơ khai thuế như sau:
Điều 44. Thời hạn nộp hồ sơ khai thuế
{...}
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
{...}
Tóm lại:
- Trường hợp cá nhân có thu nhập từ tiền lương, tiền công ủy quyền cho tổ chức thực hiện quyết toán thuế: Hạn chót nộp hồ sơ quyết toán thuế TNCN 2025 là ngày ngày 31/3/2025.
- Trường hợp cá nhân trực tiếp quyết toán thuế trực tiếp với cơ quan thuế: Chậm nhất ngày 30/4/2024 cá nhân phải quyết toán thuế với cơ quan thuế. Tuy nhiên, do 30/4 và 1/5 là lịch nghỉ lễ (từ thứ 4 ngày 30/4/2025 đến hết Chủ nhật ngày 04/5/2025) nên hạn chót sẽ lùi đến ngày 05/5/2025.
- Tờ khai quyết toán thuế tncn
- Quyết toán thuế TNCN
- Quyết toán thuế TNCN 2025
- Mẫu 02 QTT TNCN TT80
- Điền tờ khai quyết toán thuế TNCN mẫu 02 qtt tncn TT80
- Tờ khai quyết toán thuế TNCN mẫu 02 qtt tncn TT80
- Điền tờ khai quyết toán thuế TNCN mẫu 02 qtt tncn TT80
- Tờ khai quyết toán thuế TNCN mẫu 02 qtt tncn TT80

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];