MỚI NHẤT Mẫu hợp đồng nhà ở cũ thuộc sở hữu nhà nước hiện nay?
Căn cứ theo Phụ lục 7 ban hành kèm theo Thông tư 05/2024/TT-BXD quy định mẫu hợp đồng nhà ở cũ thuộc sở hữu nhà nước hiện nay như sau:
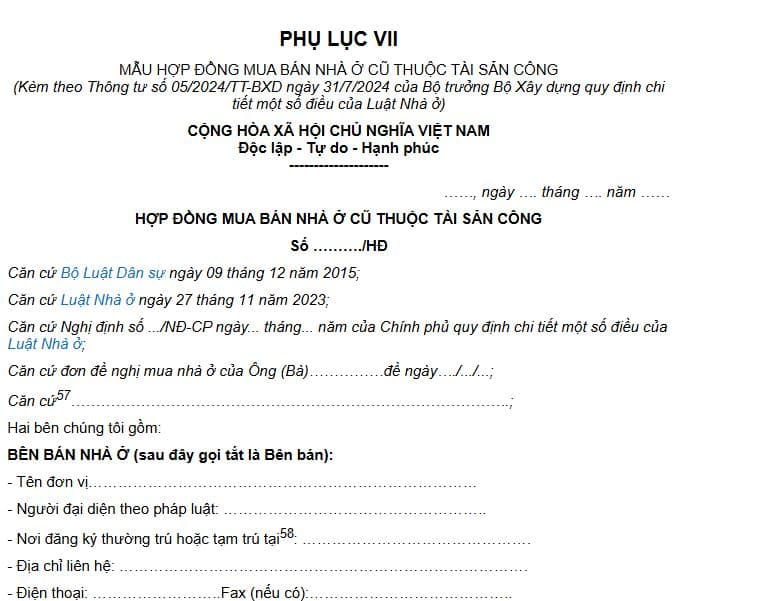
>>> TẢI VỀ Mẫu hợp đồng nhà ở cũ thuộc sở hữu nhà nước hiện nay
MỚI NHẤT Mẫu hợp đồng mua bán nhà ở cũ thuộc sở hữu nhà nước hiện nay? (Hình từ Internet)
Nguyên tắc miễn, giảm tiền thuê nhà ở cũ thuộc tài sản công được quy định như thế nào?
Căn cứ theo khoản 1 Điều 67 Nghị định 95/2024/NĐ-CP quy định nguyên tắc miễn, giảm tiền thuê nhà ở cũ thuộc tài sản công như sau:
- Người được miễn, giảm tiền thuê nhà ở phải là người có tên trong hợp đồng thuê nhà ở (bao gồm người đại diện đứng tên trong hợp đồng và các thành viên khác có tên trong hợp đồng thuê nhà);
- Việc miễn, giảm tiền thuê nhà ở chỉ xét một lần cho người thuê; trường hợp thuê nhiều nhà ở thuộc tài sản công thì chỉ được hưởng miễn, giảm tiền thuê đối với một nhà ở;
- Trường hợp một người thuộc đối tượng được hưởng nhiều chế độ miễn, giảm tiền thuê nhà ở thì chỉ được hưởng mức cao nhất;
- Trường hợp trong một hộ gia đình có từ hai người trở lên đang thuê nhà ở thuộc diện được giảm tiền thuê thì được miễn tiền thuê nhà ở.
Xác định thời điểm bố trí sử dụng nhà ở cũ thuộc tài sản công được quy định như thế nào?
Căn cứ theo Điều 64 Nghị định 95/2024/NĐ-CP quy định xác định thời điểm bố trí sử dụng nhà ở cũ thuộc tài sản công như sau:
[1] Đối với trường hợp đang thực tế sử dụng nhà ở cũ thuộc tài sản công và đã có hợp đồng thuê nhà ở thì thời điểm bố trí sử dụng nhà ở được xác định như sau:
- Trường hợp có hợp đồng thuê nhà ở nhưng không thuộc diện quy định tại điểm b hoặc điểm c khoản 1 Điều 64 Nghị định 95/2024/NĐ-CP thì thời điểm bố trí sử dụng nhà ở được xác định theo thời điểm ghi trong hợp đồng; trường hợp trong hợp đồng không ghi thời điểm bố trí sử dụng nhà ở thì xác định theo thời điểm ký kết hợp đồng đó;
- Trường hợp có hợp đồng thuê nhà ở nhưng người đang sử dụng nhà ở có văn bản bố trí sử dụng nhà ở và có tên trong văn bản đó trước thời điểm ký kết hợp đồng thuê nhà thì thời điểm bố trí sử dụng nhà ở được xác định theo thời điểm ghi trong văn bản bố trí sử dụng; nếu trong văn bản bố trí sử dụng không ghi thời điểm thì xác định theo thời điểm ban hành văn bản đó;
- Trường hợp có hợp đồng thuê nhà ở nhưng không thuộc diện quy định tại điểm b khoản 1 Điều 64 Nghị định 95/2024/NĐ-CP và người đang sử dụng nhà ở có giấy tờ chứng minh đã nộp tiền thuê nhà ở trước khi ký kết hợp đồng thuê nhà thì thời điểm bố trí sử dụng nhà ở được xác định theo thời điểm nộp tiền thuê nhà ở; trường hợp khi ký kết hợp đồng thuê nhà ở mà cơ quan có thẩm quyền đã truy thu tiền thuê nhà ở (có giấy tờ chứng minh việc truy thu tiền thuê nhà ở) thì thời điểm bố trí sử dụng nhà ở được xác định theo thời điểm tính truy thu tiền thuê nhà ở;
- Nếu thuộc diện ký lại hợp đồng thuê nhà ở thì căn cứ vào từng trường hợp sử dụng nhà ở, việc xác định thời điểm bố trí sử dụng nhà ở được thực hiện theo quy định tại điểm a hoặc điểm b hoặc điểm c khoản 1 Điều 64 Nghị định 95/2024/NĐ-CP và được ghi rõ trong hợp đồng thuê nhà ở ký lại.
[2] Đối với trường hợp đang thực tế sử dụng nhà ở mà không có hợp đồng thuê nhà nhưng có tên trong văn bản bố trí sử dụng nhà ở thì thời điểm bố trí sử dụng nhà ở được xác định theo quy định tại điểm b khoản 1 Điều 64 Nghị định 95/2024/NĐ-CP.
[3] Đối với trường hợp đang thực tế sử dụng nhà ở thuộc diện có giấy tờ chứng minh quy định tại khoản 3 Điều 63 Nghị định 95/2024/NĐ-CP thì thời điểm bố trí sử dụng nhà ở được xác định theo thời điểm cơ quan có thẩm quyền đã cấp giấy tờ chứng minh về việc sử dụng nhà ở đó.
[4] Đối với trường hợp đang thực tế sử dụng nhà ở nhưng thuộc diện nhận chuyển quyền thuê nhà ở theo quy định tại khoản 2 Điều 62 của Nghị định 95/2024/NĐ-CP và không có tên trong hợp đồng thuê nhà hoặc không có tên trong văn bản bố trí sử dụng nhà ở thì việc xác định thời điểm bố trí sử dụng được quy định như sau:
- Trường hợp nhận chuyển nhượng hợp đồng thuê nhà ở theo quy định tại điểm a khoản 1 Điều 64 Nghị định 95/2024/NĐ-CP thì xác định thời điểm bố trí tính theo thời điểm của hợp đồng thuê nhà ở ký lần đầu tiên;
- Trường hợp nhận chuyển nhượng văn bản bố trí sử dụng theo quy định tại điểm b khoản 1 Điều 64 Nghị định 95/2024/NĐ-CP thì xác định thời điểm bố trí sử dụng theo văn bản bố trí sử dụng; nếu trong văn bản bố trí sử dụng không ghi thời điểm thì xác định theo thời điểm ban hành văn bản đó;
- Trường hợp nhận chuyển nhượng hợp đồng thuê nhà ở theo quy định tại điểm c khoản 1 Điều 64 Nghị định 95/2024/NĐ-CP thì xác định thời điểm bố trí sử dụng theo giấy tờ chứng minh đã nộp tiền thuê nhà ở.
[5] Trường hợp nhà ở cũ thuộc tài sản công được Nhà nước xác lập sở hữu toàn dân sau ngày 19 tháng 01 năm 2007 những người đang thực tế sử dụng nhà ở này thuộc đối tượng quy định tại Điều 62 Nghị định 95/2024/NĐ-CP thì xác định thời điểm bố trí sử dụng nhà ở tương ứng với từng trường hợp quy định tại Điều 64 Nghị định 95/2024/NĐ-CP.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];