Cá nhân tự quyết toán thuế TNCN với cơ quan thuế trong trường hợp nào?
Căn cứ theo Tiểu mục 1 Mục 1 Công văn 2015/CTTPHCM-TTHT năm 2025 quy định các nhân tự quyết toán thuế TNCN với cơ quan thuế trong trường hợp như sau:
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công từ hai nơi trở lên mà không đáp ứng điều kiện được ủy quyền quyết toán theo quy định thì phải trực tiếp khai quyết toán thuế TNCN với cơ quan thuế nếu có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo.
- Cá nhân có mặt tại Việt Nam tính trong năm dương lịch đầu tiên dưới 183 ngày, nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam là từ 183 ngày trở lên thì năm quyết toán đầu liên là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.
- Cá nhân là người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam khai quyết toán thuế với cơ quan thuế trước khi xuất cảnh. Trường hợp cá nhân chưa làm thủ tục quyết toán thuế với cơ quan thuế thì thực hiện ủy quyền cho tổ chức trả thu nhập hoặc tổ chức, cá nhân khác quyết toán thuế theo quy định về quyết toán thuế đối với cá nhân. Trường hợp tổ chức trả thu nhập hoặc tổ chức, cá nhân khác nhận ủy quyền quyết toán thì phải chịu trách nhiệm về số thuế TNCN phải nộp thêm hoặc được hoàn trả số thuế nộp thừa của cá nhân.
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công được trả từ nước ngoài và cá nhân cư trú có thu nhập từ tiền lương, tiền công được trả từ các tổ chức Quốc tế, Đại sứ quán, Lãnh sự quán chưa khấu trừ thuế trong năm thì cá nhân phải quyết toán trực tiếp với cơ quan thuế, nếu có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo.
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công đồng thời thuộc diện xét giảm thuế do thiên tai, hỏa hoạn, tai nạn, bệnh hiểm nghèo ảnh hưởng đến khả năng nộp thuế thì không ủy quyền cho tổ chức, cá nhân trả thu nhập quyết toán thuế thay mà phải trực tiếp khai quyết toán với cơ quan thuế theo quy định.

Hướng dẫn Cá nhân tự quyết toán thuế TNCN qua mạng 2025? (Hình từ Internet)
Hướng dẫn Cá nhân tự quyết toán thuế TNCN qua mạng 2025?
Hướng dẫn Cá nhân tự quyết toán thuế TNCN qua mạng 2025 được thực hiện như sau:
Bước 1: Truy cập vào trang web của Cục thuế theo đường link như sau: https://thuedientu.gdt.gov.vn/

Bước 2: Đăng nhập vào tài khoản.
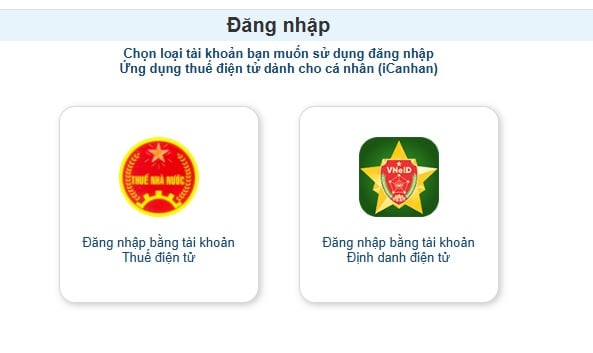
Bước 3: Chọn mục “Quyết toán thuế”. Tiếp theo, chọn “Kê khai trực tuyến”.
Bước 4: Chọn loại tờ khai:Chọn “02/QTT-TNCN” - Tờ khai quyết toán thuế TNCN (theo Thông tư 80/2021/TT-BTC).
Chọn kỳ tính thuế: Thông thường chọn “Quyết toán theo năm dương lịch” (năm 2024). Trường hợp đặc biệt (người nước ngoài), có thể chọn “Quyết toán 12 tháng liên tục” hoặc “Không đủ 12 tháng” tùy tình hình.
Chọn loại tờ khai: Chọn “Tờ khai chính thức” (nếu nộp lần đầu) hoặc “Tờ khai bổ sung” (nếu đã nộp trước đó nhưng cần sửa).
Chọn cơ quan thuế quyết toán:
Trường hợp 1: Người nộp thuế có duy nhất 01 nguồn trực tiếp khai thuế trong năm do làm việc tại các tổ chức quốc tế, Đại sứ quán, Lãnh sự quán tại Việt Nam hoặc nguồn từ nước ngoài (không khấu trừ tại nguồn). NNT kê khai trực tiếp với Cơ quan thuế (không khấu trừ tại nguồn)
Trường hợp 2: Người nộp thuế trực tiếp khai thuế trong năm có từ 02 nguồn trở lên bao gồm cả trường hợp vừa có thu nhập thuộc diện khai trực tiếp trong năm, vừa có thu nhập do tổ chức trả thu nhập đã khấu trừ. Sau đó NNT tự kê khai các nguồn thu nhập và thông tin liên quan
Trường hợp 3: Người nộp thuế không trực tiếp khai thuế trong năm chỉ có nguồn thu nhập thuộc diện khấu trừ qua tổ chức trả thu nhập.
Bước 5: Khai tờ khai quyết toán thuế
Nhập phụ lục: 02-1/BK-QTT-TNCN và Tờ khai 02/QTT-TNCN theo Thông tư 80/2021
Cá nhân có đề nghị miễn giảm do thiên tai, hoả hoạn, tai nạn, bệnh hiểm nghèo cùng với hồ sơ quyết toán thuế thu nhập cá nhân từ tiền lương, tiền công thì tích chọn vào ô trống.
Xem hướng dẫn điền các chỉ tiêu Tờ khai 02/QTT-TNCN tại đây.
Xem hướng dẫn điền các chỉ tiêu Phụ lục 02-1/BK-QTT-TNCN tại đây.
Bước 6: Gửi tờ khai
Tích vào ô “ Tôi cam đoan số liệu đã khai và hồ sơ đính kèm là đúng và chịu trách nhiệm trước pháp luật về những số liệu đã khai và hồ sơ đính kèm” và nhấn nút "Hoàn thành kê khai"
Chọn Kết xuất xml (để lưu và nộp tờ khai đã kê khai)
Bước 7: In tờ khai
Sau khi chọn “Kết xuất XML” ở bước trước, hệ thống sẽ cung cấp file tờ khai dưới định dạng XML.
Tải ứng dụng iTax Viewer về máy để xem file. Sau khi cài đặt xong, mở file XML đã kết xuất, in thành 2 bản và ký tên người nộp thuế lên các bản in.
Bước 8: Nộp hồ sơ tại cơ quan thuế
Người nộp thuế chuẩn bị CCCD/Thẻ Căn cước, chứng từ khấu trừ thuế và tờ khai thuế vừa in (đã ký tên), sau đó mang đến nộp tại Bộ phận một cửa của Cơ quan Thuế nơi đã gửi tờ khai.
Cá nhân tự quyết toán thuế TNCN với cơ quan thuế cần chuẩn bị giấy tờ gì?
Theo Tiểu mục 1 Mục 4 Công văn 2015/CTTPHCM-TTHT năm 2025 quy định cá nhân ự quyết toán thuế TNCN với cơ quan thuế cần chuẩn bị các giấy tờ như sau:
- Tờ khai quyết toán thuế thu nhập cá nhân mẫu số 02/QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80/2021/TT-BTC.
- Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02-1/BK-QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80/2021/TT-BTC.
- Bản sao (bản chụp từ bản chính) các chứng từ chứng minh số thuế đã khấu trừ, đã tạm nộp trong năm, số thuế đã nộp ở nước ngoài (nếu có). Trường hợp tổ chức trả thu nhập không cấp chứng từ khấu trừ thuế cho cá nhân do tổ chức trả thu nhập đã chấm dứt hoạt động thì cơ quan thuế căn cứ cơ sở dữ liệu của ngành thuế để xem xét xử lý hồ sơ quyết toán thuế cho cá nhân mà không bắt buộc phải có chứng từ khấu trừ thuế. Trường hợp tổ chức, cá nhân trả thu nhập sử dụng chứng từ khấu trừ thuế TNCN điện tử thì người nộp thuế sử dụng bản thể hiện của chứng từ khấu trừ thuế TNCN điện tử (bản giấy do người nộp thuế tự in chuyển đổi từ chứng từ khấu trừ thuế TNCN điện tử gốc do tổ chức, cá nhân trả thu nhập gửi cho người nộp thuế).
- Bản sao Giấy chứng nhận khấu trừ thuế (ghi rõ đã nộp thuế theo tờ khai thuế thu nhập nào) do cơ quan trả thu nhập cấp hoặc Bản sao chứng từ ngân hàng đối với số thuế đã nộp ở nước ngoài có xác nhận của người nộp thuế trong trường hợp theo quy định của luật pháp nước ngoài, cơ quan thuế nước ngoài không cấp giấy xác nhận số thuế đã nộp.
- Bản sao các hóa đơn chứng từ chứng minh khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học (nếu có).
- Tài liệu chứng minh về số tiền đã trả của đơn vị, tổ chức trả thu nhập ở nước ngoài trong trường hợp cá nhân nhận thu nhập từ các tổ chức quốc tế, Đại sứ quán, Lãnh sự quán và nhận thu nhập từ nước ngoài.
- Hồ sơ đăng ký người phụ thuộc theo hướng dẫn tại Công văn 2015/CTTPHCM-TTHT năm 2025 (nếu tính giảm trừ cho người phụ thuộc tại thời điểm quyết toán thuế đối với người phụ thuộc chưa thực hiện đăng ký người phụ thuộc).

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];