Tài sản thu nhập phải kê khai theo Nghị định 130/2020/NĐ-CP
Chuyên viên pháp lý Tuyết Nhi10:24 09/12/25
Dưới đây là quy định về tài sản thu nhập phải kê khai theo Nghị định 130/2020/NĐ-CP và người có nghĩa vụ kê khai tài sản.
>> 02 mẫu báo cáo tổng hợp quyết toán vốn đầu tư dự án hoàn thành năm 2026
>> Mẫu báo cáo tổng hợp quyết toán vốn đầu tư dự án hoàn thành mới nhất
1. Tài sản thu nhập phải kê khai theo Nghị định 130/2020/NĐ-CP
Căn cứ Điều 35 Luật Phòng, chống tham nhũng 2018, tài sản thu nhập phải kê khai bao gồm:
- Quyền sử dụng đất, nhà ở, công trình xây dựng và tài sản khác gắn liền với đất, nhà ở, công trình xây dựng.
- Kim khí quý, đá quý, tiền, giấy tờ có giá và động sản khác mà mỗi tài sản có giá trị từ 50.000.000 đồng trở lên.
- Tài sản, tài khoản ở nước ngoài.
- Tổng thu nhập giữa 02 lần kê khai.
Theo Bản kê khai tài sản, thu nhập theo Phụ lục I ban hành kèm theo Nghị định 130/2020/NĐ-CP thì các tài sản và thu nhập phải kê khai bao gồm:
(1) Quyền sử dụng thực tế đối với đất:
- Đất ở
- Các loại đất khác
(2) Nhà ở, công trình xây dựng:
- Nhà ở
- Công trình xây dựng khác
(3) Tài sản khác gắn liền với đất:
- Cây lâu năm, rừng sản xuất
- Vật kiến trúc gắn liền với đất
(4) Vàng, kim cương, bạch kim và các kim loại quý, đá quý khác có tổng giá trị từ 50 triệu đồng trở lên.
(5) Tiền (tiền Việt Nam, ngoại tệ) gồm tiền mặt, tiền cho vay, tiền trả trước, tiền gửi cá nhân, tổ chức trong nước, tổ chức nước ngoài tại Việt Nam mà tổng giá trị quy đổi từ 50 triệu đồng trở lên.
(6) Cổ phiếu, trái phiếu, vốn góp, các loại giấy tờ có giá khác mà tổng giá trị từ 50 triệu đồng trở lên (khai theo từng loại):
- Cổ phiếu
- Trái phiếu
- Vốn góp
- Các loại giấy tờ có giá khác
(7) Tài sản khác có giá trị từ 50 triệu đồng trở lên:
- Tài sản theo quy định của pháp luật phải đăng ký sử dụng và được cấp giấy đăng ký (tàu bay, tàu thủy, thuyền, máy ủi, máy xúc, ô tô, mô tô, xe gắn máy...).
- Tài sản khác (đồ mỹ nghệ, đồ thờ cúng, bàn ghế, cây cảnh, tranh ảnh, các loại tài sản khác).
(8) Tài sản ở nước ngoài.
(9) Tài khoản ở nước ngoài.
(10) Tổng thu nhập giữa hai lần kê khai.
Trên đây là quy định tài sản thu nhập phải kê khai theo Nghị định 130/2020/NĐ-CP.
>>TẢI VỀ<< Mẫu bản kê khai và hướng dẫn việc kê khai tài sản, thu nhập lần đầu, kê khai hằng năm, kê khai phục vụ công tác cán bộ
>> Xem thêm: Hướng dẫn cách ghi toàn bộ mẫu kê khai tài sản theo Nghị định 130
Tài sản thu nhập phải kê khai theo Nghị định 130/2020/NĐ-CP
(Ảnh minh họa - Nguồn Internet)
2. Người có nghĩa vụ kê khai tài sản thu nhập
Căn cứ Điều 34 Luật Phòng, chống tham nhũng 2018 (được sửa đổi, bổ sung bởi khoản 3 Điều 217 Luật Doanh nghiệp 2020), người có nghĩa vụ kê khai tài sản thu nhập bao gồm:
(i) Cán bộ, công chức.
(ii) Sĩ quan Công an nhân dân; sĩ quan Quân đội nhân dân, quân nhân chuyên nghiệp.
(iii) Người giữ chức vụ từ Phó trưởng phòng và tương đương trở lên công tác tại đơn vị sự nghiệp công lập, doanh nghiệp do nhà nước nắm giữ 100% vốn điều lệ, người được cử làm đại diện phần vốn nhà nước tại doanh nghiệp.
(iv) Người ứng cử đại biểu Quốc hội, người ứng cử đại biểu Hội đồng nhân dân.
>> Xem thêm: Hướng dẫn phương thức và thời điểm kê khai tài sản thu nhập
3. Quy định tiếp nhận, quản lý, bàn giao bản kê khai tài sản thu nhập
Căn cứ Điều 38 Luật Phòng, chống tham nhũng 2018, quy định tiếp nhận, quản lý, bàn giao bản kê khai tài sản thu nhập như sau:
(i) Cơ quan, tổ chức, đơn vị quản lý, sử dụng người có nghĩa vụ kê khai có trách nhiệm tiếp nhận, quản lý bản kê khai.
(ii) Trường hợp bản kê khai không đúng theo mẫu hoặc không đầy đủ về nội dung thì cơ quan, tổ chức, đơn vị yêu cầu kê khai bổ sung hoặc kê khai lại.
Thời hạn kê khai bổ sung hoặc kê khai lại là 07 ngày kể từ ngày nhận được yêu cầu, trừ trường hợp có lý do chính đáng.
(iii) Trong thời hạn 20 ngày kể từ ngày nhận được bản kê khai, cơ quan, tổ chức, đơn vị quản lý, sử dụng người có nghĩa vụ kê khai rà soát, kiểm tra bản kê khai và bàn giao 01 bản kê khai cho Cơ quan kiểm soát tài sản, thu nhập có thẩm quyền.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
435

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026

Cùng chuyên mục
-
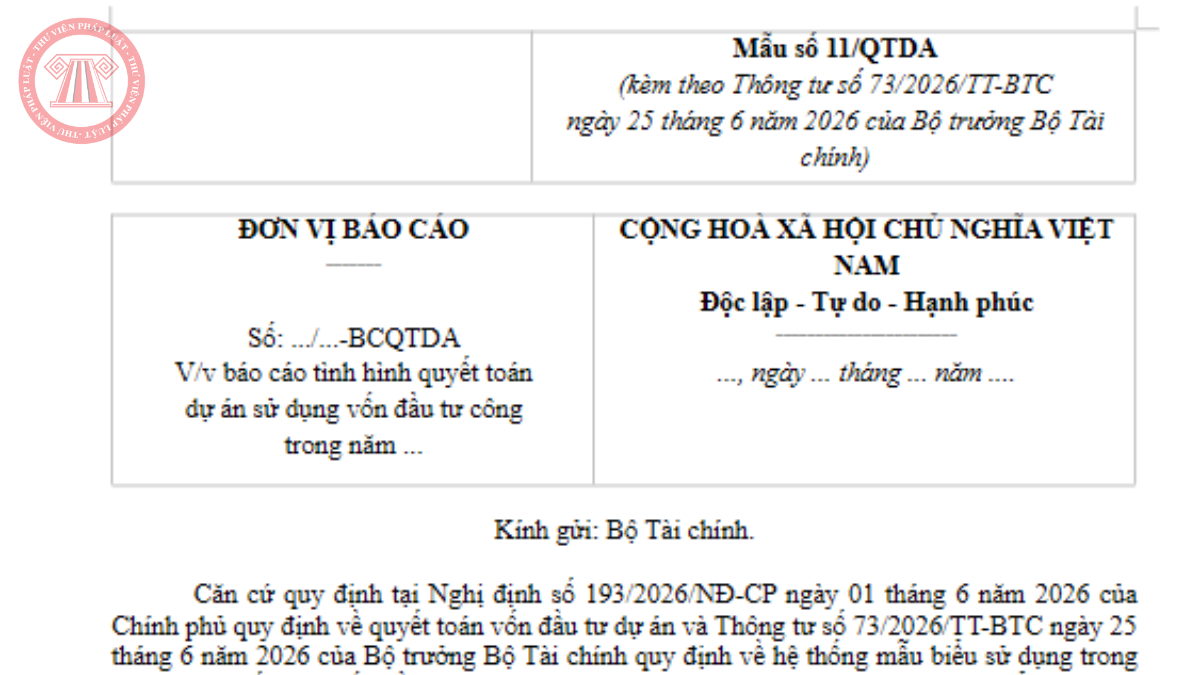
- Mẫu số 11/QTDA theo Thông tư 73/2026/TT-BTС Mẫu báo cáo tình hình quyết toán dự án sử dụng vốn đầu tư công trong năm11:56 26/09/2026
-
- Mẫu số 08/QTDA theo Thông tư 73/2026/TT-BTС Mẫu báo cáo quyết toán vốn đầu tư dự án 202617:26 26/09/2026
-
- Mẫu số 10/QTDA Thông tư 73/2026/TT-BTС Quyết định phê duyệt quyết toán vốn đầu tư dự án14:31 26/09/2026
-
- Tổng hợp Nghị định sửa đổi Nghị định 214 về đấu thầu 10:00 25/09/2026
-
- Công văn hướng dẫn lấy báo giá theo Nghị định 349/2026/NĐ-CP (lĩnh vực Y tế) của Cục Quản lý đấu thầu08:46 25/09/2026
-
- Doanh nghiệp phải sử dụng tài khoản VNeID để đăng nhập và nộp hồ sơ đăng ký kinh doanh trực tuyến theo Quyết định 2624/QĐ-BTC19:00 24/09/2026