Toàn văn Luật sửa đổi bổ sung Luật Phòng chống tham nhũng (Luật số 132/2025/QH15)?
Ngày 10/12/2025, Quốc hội nước Cộng hòa xã hội chủ nghĩa Việt Nam khóa XV, Kỳ họp thứ 10 đã thông qua Luật sửa đổi, bổ sung một số điều của Luật Phòng chống tham nhũng 2018 (Luật số 132/2025/QH15).
>>> Tải về Luật sửa đổi bổ sung Luật Phòng chống tham nhũng (Luật số 132/2025/QH15).
Theo đó, tại khoản 11 Điều 1 Luật sửa đổi bổ sung Luật Phòng chống tham nhũng sửa đổi bổ sung Điều 35 Luật Phòng chống tham nhũng 2018 quy định về tài sản, thu nhập phải kê khai như sau:
Tài sản, thu nhập phải kê khai bao gồm:
(1) Quyền sử dụng đất, nhà ở, công trình xây dựng và tài sản khác gắn liền với đất, nhà ở, công trình xây dựng
(2) Kim khí quý, đá quý, tiền, giấy tờ có giá và tài sản khác mà mỗi loại tài sản có giá trị từ 150.000.000 đồng trở lên;
(3) Tài sản, tài khoản ở nước ngoài;
(4) Tổng thu nhập giữa 02 lần kê khai.
Chính phủ quy định chi tiết tài sản, thu nhập phải kê khai, mẫu bản kê khai và việc thực hiện kê khai tài sản, thu nhập quy định tại Điều 35 Luật Phòng chống tham nhũng 2018.
Trên đây là một phần nội dung của Luật sửa đổi bổ sung Luật Phòng chống tham nhũng (Luật số 132/2025/QH15).
Xem thêm:
>>> Hướng dẫn ký số tờ khai thuế bằng phần mềm TCT SigningHub trên Cổng dịch vụ công Thuế mới nhất 2026?
>>> Tổng hợp văn bản kế toán tuần từ ngày 15/12 đến 22/12/2025?
>>> Kê khai thu nhập bổ sung áp dụng đối với trường hợp nào theo quy định mới nhất?
>>> Hướng dẫn xử lý trường hợp thuế suất khác trên hóa đơn theo Nghị định 70/2025/NĐ-CP?
Toàn văn Luật sửa đổi bổ sung Luật Phòng chống tham nhũng (Luật số 132/2025/QH15)? (Hình từ Internet)
Mẫu kê khai tài sản theo Nghị định 130 mới nhất là mẫu nào?
Theo đó, tại Phụ lục I Mẫu bản kê khai và hướng dẫn việc kê khai tài sản, thu nhập lần đầu, kê khai hằng năm, kê khai phụ vụ công tác cán bộ ban hành kèm theo Nghị định 130/2020/NĐ-CP có quy định mẫu Bản kê khai tài sản thu nhập.
Mẫu kê khai tài sản mới nhất hiện nay có dạng như sau:
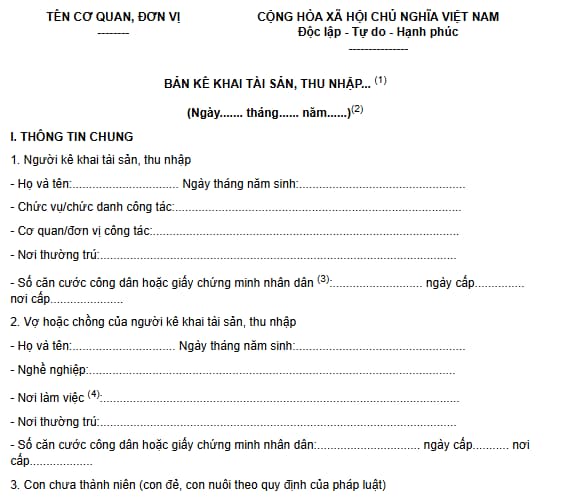
>>> Tải về mẫu kê khai tài sản thu nhập mới nhất <<<
Kiểm tra viên thuế có phải kê khai thu nhập tài sản hằng năm không?
Căn cứ quy định tại điểm i khoản 1 Điều 10 Nghị định 130/2020/NĐ-CP về người có nghĩa vụ kê khai tài sản thu nhập hằng năm như sau:
Người có nghĩa vụ kê khai hằng năm
Người có nghĩa vụ kê khai theo quy định tại điểm b khoản 3 Điều 36 của Luật Phòng, chống tham nhũng bao gồm:
1. Các ngạch công chức và chức danh sau đây:
a) Chấp hành viên;
b) Điều tra viên;
c) Kế toán viên;
d) Kiểm lâm viên;
đ) Kiểm sát viên;
e) Kiểm soát viên ngân hàng;
g) Kiểm soát viên thị trường;
h) Kiểm toán viên;
i) Kiểm tra viên của Đảng;
k) Kiểm tra viên hải quan;
l) Kiểm tra viên thuế;
m) Thanh tra viên;
n) Thẩm phán.
...
Như vậy, theo quy định trên kiểm tra viên thuế nghĩa vụ kê khai thu nhập tài sản hằng năm theo quy định tại điểm b khoản 3 Điều 36 của Luật Phòng, chống tham nhũng 2018.
Các hành vi tham nhũng trong ngành thuế là những hành vi nào?
Căn cứ Điều 5 Quy chế phòng, chống tham nhũng trong ngành Thuế ban hành kèm theo Quyết định 742/QĐ-TCT năm 2020 quy định các hành vi tham nhũng trong ngành Thuế bao gồm:
- Tham ô tài sản.
- Nhận hối lộ.
- Lạm dụng chức vụ, quyền hạn chiếm đoạt tài sản.
- Lợi dụng chức vụ, quyền hạn trong khi thi hành nhiệm vụ, công vụ vì vụ lợi.
- Lạm quyền trong khi thi hành nhiệm vụ, công vụ vì vụ lợi.
- Lợi dụng chức vụ, quyền hạn gây ảnh hưởng với người khác để trục lợi.
- Giả mạo trong công tác vì vụ lợi.
- Đưa hối lộ, môi giới hối lộ để giải quyết công việc của cơ quan, tổ chức, đơn vị hoặc địa phương vì vụ lợi.
- Lợi dụng chức vụ, quyền hạn sử dụng trái phép tài sản của Nhà nước vì vụ lợi bao gồm những hành vi sau đây:
+ Sử dụng tài sản của Nhà nước vào việc riêng.
+ Cho thuê tài sản của Nhà nước, cho mượn tài sản của Nhà nước.
+ Sử dụng tài sản của Nhà nước vượt quá chế độ, định mức, tiêu chuẩn.
- Nhũng nhiễu vì vụ lợi.
- Không thực hiện, thực hiện không đúng hoặc không đầy đủ nhiệm vụ, công vụ vì vụ lợi.
- Lợi dụng chức vụ, quyền hạn để bao che cho người có hành vi vi phạm pháp luật vì vụ lợi; cản trở, can thiệp trái pháp luật vào việc giám sát, kiểm tra, thanh tra, kiểm toán, điều tra, truy tố, xét xử, thi hành án vì vụ lợi.
Căn cứ các hành vi tham nhũng qui định trên và tình huống thực tế của từng vụ việc tham nhũng cụ thể, cơ quan thuế các cấp có trách nhiệm xem xét, áp dụng cho phù hợp để việc xác định hành vi và xử lý các hành vi tham nhũng được đảm bảo theo đúng qui định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];