Thương nhân bán lẻ được tự quyết giá xăng dầu theo đề xuất của Bộ Công thương?
Hiện hành, Bộ Công thương bắt đầu lấy ý kiến góp ý đối với Dự thảo Thông tư quy định chi tiết một số điều của Nghị định kinh doanh xăng dầu (gọi tắt là dự thảo Thông tư)
Theo đó, tại Điều 10 dự thảo Thông tư Bộ Công Thương đề xuất thương nhân bán lẻ xăng dầu được tự quyết giá xăng dầu như sau:
(1) Thương nhân đầu mối kinh doanh xăng dầu, thương nhân phân phối xăng dầu thực hiện công bố, điều chỉnh giá bán lẻ xăng dầu (riêng dầu mazut là giá bán buôn) trong hệ thống phân phối; thực hiện kê khai giá bán lẻ xăng dầu (riêng dầu mazut là giá bán buôn) theo Mẫu số 07, gửi về Bộ Công Thương (Cục Quản lý và Phát triển thị trường trong nước), Ủy ban nhân dân cấp tỉnh/cơ quan được Ủy ban nhân dân cấp tỉnh phân cấp, phân quyền nơi thương nhân có hệ thống phân phối, qua ứng dụng, phần mềm của Bộ Công Thương.
(2) Thương nhân bán lẻ xăng dầu không thuộc hệ thống phân phối của thương nhân đầu mối kinh doanh xăng dầu hoặc thương nhân phân phối xăng dầu thực hiện công bố, điều chỉnh giá bán lẻ xăng dầu (riêng dầu mazut là giá bán buôn) tại cửa hàng bán lẻ xăng dầu của thương nhân; thực hiện kê khai giá bán lẻ xăng dầu (riêng dầu mazut là giá bán buôn) theo Mẫu số 07, gửi về Ủy ban nhân dân cấp tỉnh/cơ quan được Ủy ban nhân dân cấp tỉnh phân cấp, phân quyền nơi thương nhân có cửa hàng bán lẻ xăng dầu qua ứng dụng, phần mềm của Bộ Công Thương.
(3) Thương nhân gửi Văn bản thông báo quy định phương pháp, nguyên tắc tính giá, công bố giá bán xăng dầu về Bộ Công Thương, Ủy ban nhân dân cấp tỉnh/cơ quan được Ủy ban nhân dân cấp tỉnh phân cấp, phân quyền nơi thương nhân có hệ thống phân phối. Khi thương nhân thay đổi quy định phương pháp, nguyên tắc tính giá, công bố giá bán xăng dầu, thương nhân phải thông báo về Bộ Công Thương, Ủy ban nhân dân cấp tỉnh/cơ quan được Ủy ban nhân dân cấp tỉnh phân cấp, phân quyền nơi thương nhân có hệ thống phân phối trước khi thực hiện.
Tải về Dự thảo Thông tư quy định chi tiết một số điều của Nghị định kinh doanh xăng dầu (bản ngày 02/02/2026)
Trên đây là nội dung Thương nhân bán lẻ được tự quyết giá xăng dầu theo đề xuất của Bộ Công thương
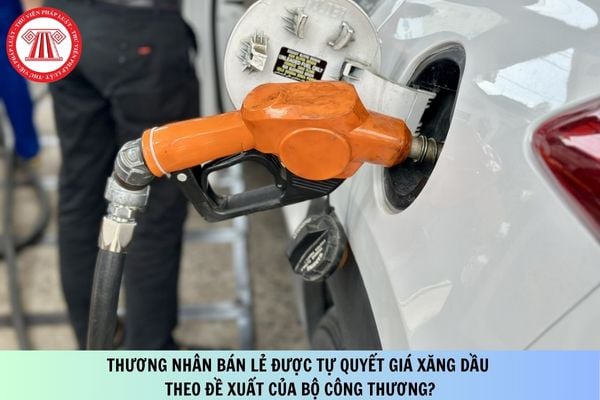
Thương nhân bán lẻ được tự quyết giá xăng dầu theo đề xuất của Bộ Công thương? (Hình từ Internet)
Mã tiểu mục nộp thuế tiêu thụ đặc biệt đối với xăng năm 2026 mới nhất?
Căn cứ theo Điều 4 Thông tư 130/2025/TT-BTC quy định phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục" như sau:
Phân loại mục lục ngân sách nhà nước theo “Mục và Tiểu mục"
1. Nội dung phân loại
a) Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước.
Các Mục có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Tiều nhóm.
Các Tiểu nhóm có tính chất giống nhau theo yêu cầu quản lý được tập hợp thành Nhóm.
b) Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
...
Theo quy định trên, Mục dùng để phân loại các khoản thu, chi ngân sách nhà nước căn cứ nội dung kinh tế theo các chính sách, chế độ thu, chi ngân sách nhà nước.
Tiểu mục là phân loại chi tiết của Mục, dùng để phân loại các khoản thu, chi ngân sách nhà nước chi tiết theo các đối tượng quản lý trong từng Mục.
Theo đó, Phụ lục 3 Thông tư 130/2025/TT-BTC ban hành kèm theo Danh mục mã mục tiểu mục, trong đó mã tiểu mục nộp thuế tiêu thụ đặc biệt đối với xăng như sau:
Mục | 1750 |
| Thuế tiêu thụ đặc biệt | |
Tiểu mục | 1751 | Hàng nhập khẩu | ||
1753 | Thuốc lá điếu, xì gà sản xuất trong nước | |||
1754 | Rượu sản xuất trong nước | |||
1755 | Ô tô dưới 24 chỗ ngồi sản xuất, lắp ráp trong nước | |||
1756 | Xăng các loại sản xuất trong nước | |||
1757 | Các dịch vụ, hàng hóa khác sản xuất trong nước | |||
1758 | Bia sản xuất trong nước | |||
1761 | Thuế tiêu thụ đặc biệt từ hoạt động xổ số kiến thiết | |||
1762 | Thuốc lá, xì gà nhập khẩu bán ra trong nước | |||
1763 | Rượu nhập khẩu bán ra trong nước | |||
1764 | Xe ô tô dưới 24 chỗ ngồi các loại nhập khẩu bán ra trong nước | |||
1765 | Xăng các loại nhập khẩu bán ra trong nước | |||
1766 | Các dịch vụ, hàng hóa khác nhập khẩu bán ra trong nước | |||
1767 | Bia nhập khẩu bán ra trong nước | |||
1799 | Khác |
Như vậy, mã tiểu mục nộp tiêu thụ đặc biệt đối với xăng năm 2026 bao gồm:
(1) Mã tiểu mục 1756: Xăng các loại sản xuất trong nước
(2) Mã tiểu mục 1765: Xăng các loại nhập khẩu bán ra trong nước
Số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất xăng sinh học được xử lý ra sao?
Căn cứ khoản 2 Điều 9 Luật Thuế tiêu thụ đặc biệt 2025 quy định như sau:
Hoàn thuế, khấu trừ thuế
...
2. Người nộp thuế sản xuất hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt bằng nguyên liệu đã nộp thuế tiêu thụ đặc biệt, nếu có chứng từ hợp pháp, thì được khấu trừ số thuế đã nộp đối với nguyên liệu khi xác định số thuế tiêu thụ đặc biệt phải nộp ở khâu sản xuất.
Đối với người nộp thuế được phép sản xuất, pha chế xăng sinh học, số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học (bao gồm cả số thuế chưa được khấu trừ hết của kỳ khai thuế trước đó liền kề) được bù trừ với số thuế tiêu thụ đặc biệt phải nộp của hàng hóa, dịch vụ khác phát sinh trong kỳ. Trường hợp sau khi bù trừ, còn số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học thì được khấu trừ vào kỳ tiếp theo hoặc được hoàn trả.
Nguồn hoàn trả thuế tiêu thụ đặc biệt
đặc biệt của ngân sách trung ương.
3. Người nộp thuế nhập khẩu hàng hóa chịu thuế tiêu thụ đặc biệt được khấu trừ số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu khi xác định số thuế tiêu thụ đặc biệt phải nộp ở khâu bán ra.
4. Chính phủ quy định chi tiết Điều này.
Theo quy định trên, trường hợp sau khi bù trừ, còn số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất xăng sinh học sẽ được khấu trừ vào kỳ tiếp theo hoặc được hoàn trả.
Lưu ý:
Trường hợp sau khi bù trừ, còn số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học thì được khấu trừ vào kỳ tiếp theo hoặc được hoàn trả.
Nguồn hoàn trả thuế tiêu thụ đặc biệt được lấy từ số thu về thuế tiêu thụ đặc biệt của ngân sách trung ương.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];