Hạn nộp tờ khai quyết toán thuế nhà thầu nước ngoài trong năm 2026?
>> Tải về Lịch nộp thuế 2026 >> Tải về File excel tính thuế TNCN mới nhất 2026 >>Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Thuế TNCN |
Căn cứ Điều 8 Nghị định 126/2020/NĐ-CP có quy định về thời hạn quyết toán thuế nhà thầu nước ngoài như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
6. Các loại thuế, khoản thu khai quyết toán năm và quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp. Trường hợp chuyển đổi loại hình doanh nghiệp (không bao gồm doanh nghiệp nhà nước cổ phần hóa) mà doanh nghiệp chuyển đổi kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp được chuyển đổi thì không phải khai quyết toán thuế đến thời điểm có quyết định về việc chuyển đổi doanh nghiệp, doanh nghiệp khai quyết toán khi kết thúc năm. Cụ thể như sau:
....
e) Thuế giá trị gia tăng, thuế thu nhập doanh nghiệp theo phương pháp trực tiếp của nhà thầu nước ngoài quyết toán khi kết thúc hợp đồng nhà thầu; thuế thu nhập doanh nghiệp theo phương pháp hỗn hợp của nhà thầu nước ngoài quyết toán khi kết thúc hợp đồng nhà thầu; thuế thu nhập doanh nghiệp theo phương pháp kê khai của nhà thầu nước ngoài quyết toán theo năm.
...
Theo đó, khi giao kết hợp đồng dịch vụ với nhà thầu nước ngoài, việc quyết toán thuế nhà thầu nước ngoài sẽ được thực hiện như sau:
- Đối với thuế nhà thầu tính theo phương pháp trực tiếp thì thuế giá trị gia tăng, thuế thu nhập doanh nghiệp của nhà thầu nước ngoài quyết toán khi kết thúc hợp đồng nhà thầu;
- Đối với thuế nhà thầu tính theo phương pháp hỗn hợp thì chỉ có thuế thu nhập doanh nghiệp của nhà thầu nước ngoài quyết toán khi kết thúc hợp đồng nhà thầu;
- Đối với thuế nhà thầu tính theo phương pháp kê khai thì thuế thu nhập doanh nghiệp của nhà thầu nước ngoài được phép quyết toán theo năm.
Bên cạnh đó, tại khoản 2, khoản 4 Điều 44 Luật Quản lý thuế 2019 cụ thể như sau:
Thời hạn nộp hồ sơ khai thuế
...
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
...
4. Thời hạn nộp hồ sơ khai thuế đối với trường hợp chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp chậm nhất là ngày thứ 45 kể từ ngày xảy ra sự kiện.
...
Theo quy định trên, hạn nộp tờ khai quyết toán thuế nhà thầu nước ngoài trong năm 2026 được xác định như sau:
- Đối với thuế nhà thầu tính theo phương pháp trực tiếp: Thuế giá trị gia tăng và thuế thu nhập doanh nghiệp sẽ được quyết toán khi hợp đồng nhà thầu kết thúc. Thời hạn nộp hồ sơ quyết toán thuế nhà thầu là muộn nhất vào ngày thứ 45 kể từ ngày kết thúc hợp đồng.
- Đối với thuế nhà thầu tính theo phương pháp hỗn hợp: Thuế thu nhập doanh nghiệp của nhà thầu nước ngoài sẽ quyết toán khi hợp đồng kết thúc. Thời hạn nộp hồ sơ khai quyết toán thuế là muộn nhất vào ngày thứ 45 kể từ ngày kết thúc hợp đồng.
- Đối với thuế thu nhập doanh nghiệp theo phương pháp kê khai của nhà thầu nước ngoài: Thuế sẽ quyết toán theo năm, với thời hạn nộp tờ khai quyết toán là ngày cuối cùng của tháng 3 năm sau, cụ thể là ngày 31/03/2026.
Xem thêm:
>>> Hồ sơ quyết toán thuế TNCN năm 2025 gồm những gì?
>>> Hướng dẫn kê khai quyết toán thuế TNCN năm 2025 thực hiện 2026 trên Dịch vụ Công theo 05/QTT-TNCN?
>>> Giấy ủy quyền quyết toán thuế TNCN là gì? Ai bắt buộc ủy quyền quyết toán thuế 2025?
Thời hạn quyết toán thuế nhà thầu nước ngoài trong năm 2026? (Hình từ Internet)
Mẫu Tờ khai quyết toán thuế nhà thầu nước ngoài mới nhất 2026 là mẫu nào?
Hiện nay, Mẫu 04 NTNN là Tờ khai quyết toán thuế nhà thầu nước ngoài áp dụng đối với nhà thầu nước ngoài trực tiếp nộp thuế TNDN theo tỷ lệ trên doanh thu tính thuế được quy định tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC.
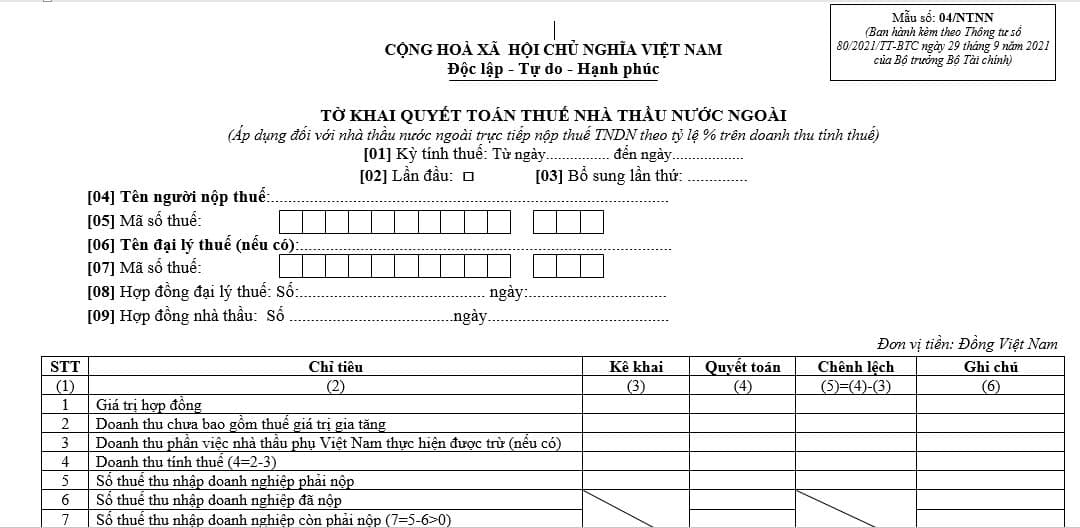
<<<Tải về Mẫu 04 NTNN là Tờ khai quyết toán thuế nhà thầu nước ngoà>>>
Quyền và nghĩa vụ của nhà thầu nước ngoài được quy định như thế nào?
Căn cứ Điều 119 Nghị định 175/2024/NĐ-CP quy định quyền và nghĩa vụ của nhà thầu nước ngoài:
(1) Quyền của nhà thầu nước ngoài:
- Nhà thầu nước ngoài có quyền yêu cầu các cơ quan chức năng hướng dẫn việc lập hồ sơ xin cấp giấy phép hoạt động xây dựng và các vấn đề khác liên quan đến hoạt động của nhà thầu theo quy định.
- Nhà thầu có quyền khiếu nại và tố cáo các hành vi vi phạm của tổ chức, cá nhân thực hiện công việc theo quy định của Nghị định này.
- Nhà thầu được bảo vệ quyền lợi hợp pháp trong kinh doanh tại Việt Nam theo giấy phép hoạt động xây dựng được cấp.
(2) Nghĩa vụ của nhà thầu nước ngoài:
- Nhà thầu nước ngoài phải lập văn phòng điều hành tại nơi có dự án sau khi được cấp giấy phép hoạt động xây dựng. Cần đăng ký các thông tin như địa chỉ, số điện thoại, fax, email, dấu, tài khoản và mã số thuế của văn phòng điều hành.
+ Đối với các hợp đồng lập quy hoạch, dự án, khảo sát, thiết kế công trình, nhà thầu có thể không lập văn phòng điều hành tại Việt Nam.
+ Đối với hợp đồng thi công hoặc giám sát thi công qua nhiều tỉnh, phải lập văn phòng điều hành tại địa phương cấp giấy phép xây dựng.
+ Văn phòng điều hành chỉ tồn tại trong thời gian hợp đồng và sẽ giải thể khi hợp đồng hết hiệu lực.
- Nhà thầu phải đăng ký, hủy mẫu con dấu và nộp lại con dấu khi kết thúc hợp đồng. Con dấu này chỉ được sử dụng trong công việc liên quan đến hợp đồng tại Việt Nam.
- Nhà thầu nước ngoài phải tuân thủ việc nộp thuế, thực hiện kế toán, mở tài khoản và thanh toán theo hướng dẫn của Bộ Tài chính và Ngân hàng Nhà nước Việt Nam.
- Nhà thầu phải tuyển dụng lao động, bao gồm lao động Việt Nam và lao động nước ngoài, theo quy định của pháp luật lao động Việt Nam. Nhà thầu chỉ được phép đăng ký chuyên gia và lao động có tay nghề cao mà Việt Nam không đủ khả năng đáp ứng.
- Nhà thầu phải thực hiện các thủ tục xuất khẩu, nhập khẩu vật tư, máy móc, thiết bị liên quan đến hợp đồng nhận thầu tại Việt Nam theo quy định của pháp luật Việt Nam.
- Nhà thầu nước ngoài phải thực hiện hợp đồng liên danh với nhà thầu Việt Nam hoặc sử dụng nhà thầu phụ Việt Nam đã được xác định trong hồ sơ xin cấp giấy phép hoạt động xây dựng.
- Nhà thầu phải mua bảo hiểm theo quy định của pháp luật Việt Nam, bao gồm bảo hiểm trách nhiệm nghề nghiệp, bảo hiểm tài sản hàng hóa, bảo hiểm thi công xây dựng và các loại bảo hiểm khác liên quan đến hoạt động xây dựng.
- Nhà thầu cần đăng kiểm chất lượng đối với vật tư, thiết bị nhập khẩu và đảm bảo an toàn đối với thiết bị thi công và phương tiện giao thông liên quan đến công trình.
- Nhà thầu phải tuân thủ các quy chuẩn, tiêu chuẩn về quản lý chất lượng công trình, an toàn lao động và bảo vệ môi trường theo quy định của pháp luật Việt Nam.
- Sau khi hoàn thành công trình, nhà thầu phải lập hồ sơ hoàn thành công trình, chịu trách nhiệm bảo hành và quyết toán vật tư, thiết bị nhập khẩu. Nhà thầu cũng phải xử lý vật tư thừa và thanh lý hợp đồng, đồng thời thông báo kết thúc hợp đồng và chấm dứt hoạt động của văn phòng điều hành.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];